


 Anand Kumar/AI-Generated Image
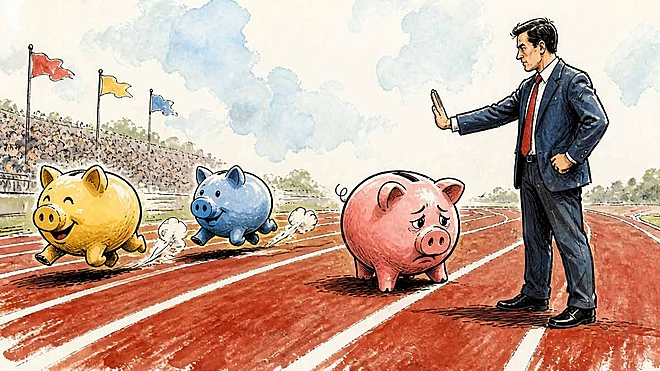
सारांशः पिछले महीने रजिस्टर हुई हर चार SIP में से तीन या तो बंद हो गईं या पूरी हो गईं. रुकने की असली क़ीमत वो रक़म नहीं जो जमा नहीं हुई - असली नुक़सान वो कंपाउंडिंग है जो कभी हो ही नहीं पाई. चौथा निवेशक क्या अलग करता है, यही इस लेख का विषय है.
एक 22 साल का नौजवान जो आज ₹5,000 की मासिक SIP शुरू करे और कभी न रोके, वो 60 साल की उम्र तक क़रीब ₹5 करोड़ जमा कर सकता है. पांच साल बाद रोक दिया, तो यह रक़म आधे से भी कम रह जाती है. रुकने की क़ीमत वो कंट्रीब्यूशन नहीं हैं जो छूट गए - क़ीमत है वो कंपाउंडिंग जो कभी हुई ही नहीं.
AMFI के मार्च 2026 के आंकड़े बताते हैं कि SIP स्टॉपेज रेशियो 76 प्रतिशत है. यानी पिछले महीने रजिस्टर हुई हर चार SIP में से तीन या तो बंद हो गईं या पूरी हो गईं. यह गाइड उस चौथे निवेशक के बारे में है. सात स्टेप्स…
1. KYC पूरी करें
आधार से eKYC में 15 मिनट लगते हैं. अगर आपने पहले कभी म्यूचुअल फ़ंड में निवेश किया है या डीमैट अकाउंट खोला है, तो आपकी KYC पहले से एक्टिव हो सकती है. पहले जांच लें.
2. डायरेक्ट प्लान लें, रेगुलर प्लान नहीं
निफ़्टी 50 इंडेक्स फ़ंड के डायरेक्ट प्लान का सालाना ख़र्च क़रीब 0.20 प्रतिशत है. किसी एक्टिव लार्ज-कैप फ़ंड के रेगुलर प्लान का ख़र्च क़रीब 1.50 प्रतिशत है. ₹5,000 की SIP पर 38 साल में यह फ़र्क़ ₹1.5 करोड़ से ज़्यादा का बनता है. यह कोई डूबा हुआ रिटर्न नहीं - यह चुकाया गया कमीशन है. जो भी आपको रेगुलर प्लान बेचने की कोशिश करे, उससे दूर रहें.
3. एक ही फ़ंड चुनें
किसी बड़े फ़ंड हाउस का निफ़्टी 50 इंडेक्स फ़ंड, डायरेक्ट प्लान लें. पांच नहीं, तीन नहीं - सिर्फ़ एक. पांच निफ़्टी-ट्रैकिंग फ़ंड्स से डाइवर्सिफ़िकेशन नहीं होता - यह एक ही चीज़ की पांच कॉपियां हैं, हर एक पर अलग एक्सपेंस रेशियो. पोर्टफ़ोलियो बाद में जटिल बना सकते हैं. पहली SIP अनुशासन बनाने की SIP है. एक फ़ंड से वह अनुशासन साफ़ दिखता है.
4. SIP की तारीख़ सैलरी के दो दिन बाद रखें
यह पहला ज़रूरी क़दम है. ज़्यादातर नए निवेशक 1 या 5 तारीख़ चुनते हैं - जो सही नहीं है. अगर सैलरी 28 तारीख़ को आती है, तो SIP 30 को लगाएं. दो दिन इतने कम हैं कि किराया, क्रेडिट कार्ड और नए गैजेट अभी बैलेंस नहीं खा पाएंगे. जो रक़म आपने देखी नहीं, उसकी कमी भी महसूस नहीं होगी.
5. ऑटो स्टेप-अप 10 प्रतिशत पर चालू रखें
हर साल SIP अपने आप बढ़ती रहेगी. ₹5,000 की SIP पांच साल में ₹7,300 की हो जाएगी. 10 साल में ₹11,800. 20 साल में ₹31,000. और कॉर्पस पर इसका असर और भी बड़ा होगा. 12 प्रतिशत रिटर्न पर 38 साल में सपाट ₹5,000 की SIP ₹4.6 करोड़ देती है. वही SIP, 10 प्रतिशत स्टेप-अप के साथ, ₹8 करोड़ से काफ़ी ऊपर जाती है. पहले दिन बस एक टिक-बॉक्स. लगाइए और भूल जाइए.
6. लक्ष्य का नाम "इन्वेस्टमेंट" नहीं, "रिटायरमेंट" रखें
यह दूसरा ग़ैर-ज़ाहिर क़दम है. "इन्वेस्टमेंट" नाम की SIP उस दिन ख़ामोशी से ऑप्शनल बन जाती है, जब बाली का ट्रिप लुभावना लगने लगता है. "रिटायरमेंट" नाम की SIP नहीं बनती. लोग "इन्वेस्टमेंट" के लिए बचत रोक देते हैं - "रिटायरमेंट" के लिए नहीं रोकते. अपनी SIP को एक लक्ष्य का नाम दें. वह नाम SIP को अटल बना देता है.
7. साल में एक बार रिव्यू करें
हर हफ़्ते नहीं, हर महीने नहीं - साल में एक बार 10 मिनट लगाकर यह पक्का करें कि SIP हर महीने कट रही है और स्टेप-अप चल रहा है. बस इतना. NAV नहीं देखना, फ़ंड नहीं बदलने. इस दौर में SIP एक आदत है, पोर्टफ़ोलियो नहीं. आप देख रहे हैं कि आदत ज़िंदा है या नहीं.
किसे नज़रअंदाज़ करें
NAV को. रोज़ की मार्केट से जुड़ी ख़बरों को. दोस्तों के स्मॉल कैप टिप्स को. क्रिप्टो में ट्रेंडी एलोकेशन को. सालाना फ़ंड रैंकिंग को. सेंसेक्स ने पिछले चार दशकों में डिविडेंड्स के साथ क़रीब 15 प्रतिशत सालाना रिटर्न दिया है. जो कोई अगले चार दशकों में लगातार इससे बेहतर करने का वादा करे, वो आपको कुछ बेचने की कोशिश कर रहा है. 22 साल की उम्र में आपका सबसे बड़ा फ़ायदा सिर्फ़ वक़्त है. उसे सक्रियता के बदले मत गंवाइए.
इस हफ़्ते
तीन काम, इसी क्रम में.
एक. KYC पूरी करें.
दो. एक निफ़्टी 50 इंडेक्स फ़ंड, डायरेक्ट प्लान चुनें. सैलरी के दो दिन बाद की तारीख़ पर ₹5,000 की SIP शुरू करें, नाम रखें "रिटायरमेंट".
तीन. 10 प्रतिशत पर ऑटो स्टेप-अप चालू करें.
एक साल तक कोई और ऑप्टिमाइजेशन न करें. ऑप्टिमाइजेशन ही वह चीज़ है जो 76 प्रतिशत को रोक देती है. उबाऊ अनुशासन ही वह चीज़ है जो 24 प्रतिशत को टिकाए रखती है. ₹5 करोड़ उस अनुशासन में हैं - किसी ख़ास फ़ंड चुनने में नहीं.
ज़्यादा फ़ंड, ज़्यादा लक्ष्य, ज़्यादा जटिलता के साथ जैसे-जैसे आप आगे बढ़ेंगे - सवाल "कौन सा निफ़्टी 50 फ़ंड?" से कहीं मुश्किल होते जाएंगे. उन सवालों के लिए वैल्यू रिसर्च ऑनलाइन पढ़ते रहिए.
यह भी पढ़ेंः आपके पास ₹50 लाख हैं. यह ग़लती बिल्कुल नहीं करना
ये लेख पहली बार मई 05, 2026 को पब्लिश हुआ.
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार

 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


