


ऐसे बहुत से लोग हैं जिन्होंने काफी रकम बचाई और निवेश की लेकिन इसके बावजूद वे अपनी जरूरतों को पूरा नहीं कर पा रहे हैं। इसके अलावा बहुत से लोग ऐसे भी हैं जिनको इस बात का पता ही नहीं है कि उन्होने जो रकम बचाई है वह उनकी जरूरतों के लि काफी है या नहीं। ज्यादातर समय इसका कारण यह होता है कि ये लोग सही मायने में निवेश नही करते हैं बल्कि अपनी बचत कभी यहां तो कभी वहां लगा देते हैं। आपको लग सकता है कि यह तो दुनिया में सबसे स्वाभाविक चीज है लेकिन निवेश का मतलब सिर्फ निवेश करने से नही है बल्कि इसका इस्तेमाल करने से है।
जब तक आप यह नहीं जानते कि निवेश किस लिए किया जा रहा है तब आपके लिए व्यवस्थित तरीके से निवेश करना मुश्किल है जब तब कि निवेश इस तरह से न किया जा कि वह उस खर्च के लिए सही हो। ऐसा करने के लिए जरूरी नहीं है कि कि आप अपने भविष्य को देख सकें। बस अपको जीवन की वित्तीय जरूरतों के बारे में कुछ वाजिब अनुमान लगाना होगा।
यह एक तरह से बुनियादी बातों की तरफ लौटने का सवाल है। आपके निवेश का वित्तीय लक्ष्य क्या है ? यह कोई बहुत आम सा लक्ष्य नहीं हो सकता है कि मुझे बहुत सारी रकम बनानी है। यह ज्यादा सटीक होना चाहिए। ऐसी कोई खास चीज जो आप भविष्य में करना चाहेंगे और उसके लिए जरूरी रकम का इंतजाम करने के लिए प्लानिंग कर रहे हैं। सिर्फ इसके बाद ही हम इस बात का जवाब दे सकते हैं कि हमें किस तरह के निवेश की जरूरत है। यहां हम कुछ उदाहरण की बात कर रहे हैं। आपको छह साल बाद अपनी बेटी की हायर एजुकेशन के लिए कुछ रकम की जरूरत होगी। या आप 10 साल बाद घर खरीदना चाहेंगे। आप चाहेंगे कि आपके पास इमरजेंसी के लिए पांच लाख रुपए हमेशा उपलब्ध रहें। आप 18 साल में रिटायर हो रहे हैं और आप अपनी मौजूदा जीवनशैली जारी रहना चाहेंगे।
जब तक आप जरूरतों को लेकर स्पष्ट नहीं होंगे तब तक निवेश के लिए सही विकल्च का चुनाव करना मुश्किल होगा। कोई भी ऐसी बात कह सकता है जैसे मुझे पांच साल के बाद 1 करोड़ रुपए की जरूरत है। मान लेते हैं कि आप पांच साल में इस लक्ष्य तक पहुंचने के लिए जरूरी रकम निवेश नहीं कर सकते हैं। एक सटीक गोल के बिना आप हमेशा गलत राह पर जा सकते हैं। क्या 90 लाख से काम चल जाएगा। पांच साल के बजाए सात साल हों तो कैसा रहेगा। अभी के बजाए अगले साल से निवेश शुरू करें तो। सब कुछ भूल कर नया आईफोन 12 खरीदा जाए तो क्या होगा ?
लेकिन अगर आप के दिमाग में गोल स्पष्ट है तो आपको पता होता है कि आप क्या करना चाहते हैं। अगर आप गोल तक नहीं पहुंच सकते हैं तो यह साफ है कि आप गोल तक नहीं पहुंच सकते हैं और इसके लिए आपको क्या करने की जरूरत है। जब गोल बहुत स्पष्ट होता है तो आपको पता चल जाता है कि आपको कितने फीसदी रिटर्न की जरूरत है।
सबसे अहम बात यह है कि यह बात भी साफ हो जाती है कि हर गोल के लिए निवेश भी अलग होना चाहिए जो खास तौर पर एक जरूरत को पूरा करने के लिए चुने गए हों। दूसरे शब्दों में कहें तो अलग - अलग गोल के लिए अलग पोर्टफोलियो होना चाहिए। आजकल हम पोर्टफोलियो शब्द का इस्तेमाल सभी तरह के निवेश और असेट के लिए करते हैं जो एक इंडीविजुअल या परिवार के पास होता है। यह परेशानी पैदा करने वाली बात है। अलग गोल के लिए अलग पोर्टफोलियो कहीं ज्यादा लाभदायक है। यानी कियी खास फाइनेंशियल गोल के लिए एक तरह का निवेश। अगर आपको लगता है कि इसे ट्रैक कर पाना मुश्किल है। तो माई इन्वेस्टमेाट ऑन वैल्यू रिसर्च ऑनलाइन एक सटीक टूल है। और यह मुफ्त में उपलब्ध है। जल्द ही इसका एक और बेहतर वर्जन वैल्यू रिसर्च प्रीमियम के साथ उपलब्ध होगा।
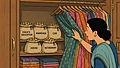
अलग पोर्टफोलियो का तरीका वैसा ही जैसा बहुत से घरों में महिलाएं हमेशा करती थीं। मेरी एक रिश्तेदार थीं। एक बुजुर्ग महिला। जीवन भर अपने परिवार का खर्च उन्होंने इसी तरह से चलाया। उनके पास हाथ से सिले हुए कुछ पाउच थे और पाउच के गले के चारों तरफ एक डोरी बंधी होती थी जिसे खींच कर इसे बंद किया जा सकता था। हर पाउच एक अलग मद के लिए था। जब उनके पति घर पर वेतन लेकर आते थे तो वे एक तय रकम सब्जी के पाउच में, दूध के पाउच में, धोबी के पाउच में और दूसरे पाउच में डाल देते थे। यह तरीका बहुत अच्छी तरह से काम करता था। यह कुछ ऐसा ही है जो मैं चाहता हूं कि आप अपनी बचत और निवेश के साथ करें। हर गोल के लिए एक अलग फाइनेंशियल प्लान की जरूरत है।
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार



 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


