


ये दौर है ऊंची ब्याज दरों का. पिछले साल भारतीय रिजर्व बैंक ने महंगाई पर अंकुश लगाने के लिए उधारी की दरें 2.25 प्रतिशत तक बढ़ा दी हैं. 2011 के बाद से उधारी दरों में ये सबसे बड़ा इजाफ़ा है. नतीजा ये हुआ है कि लोन महंगे हो गए, और निवेश भी दबाव में दिख रहे हैं. मीडिया भी हमारे डर को बढ़ाने के लिए इस बारे में ख़बरें जम कर चला रहा है.
हालांकि, ऊंची ब्याज दरों का असर इतना भी ख़राब नहीं है जितना बताया जा रहा है, ख़ासकर डेट-फ़ंड इन्वेस्टर के लिए. आइये समझते हैं ऐसा क्यों हैं और कैसे काम करते हैं डेट फ़ंड.
डेट-फ़ंड मुख्य तौर पर बॉन्ड में निवेश करते हैं
बॉन्ड, डेट सिक्योरिटीज़ हैं और ये सरकारों और कंपनियों द्वारा हम जैसे लोगों से उधार लेने के लिए जारी किए जाते हैं. बदले में ये ब्याज देते हैं.
मान लेते हैं सरकार गंगा नदी साफ़ करना चाहती है. इस अभियान को फ़ाइनेंस करने के लिए सरकार बॉन्ड के ज़रिए हमसे फ़ंड जुटा सकती है और बदले में हमें ब्याज का भुगतान कर सकती है.
ये ठीक उसी तरह है, जैसे हम बैंक जाते हैं, बैंक से लोन लेते हैं और लोन पर ब्याज देते हैं.
बॉन्ड और ऊंची ब्याज दरों के बीच रिश्ता
जब रिज़र्व बैंक ब्याज दरें बढ़ाता है, तो नए बॉन्ड ऊंचे ब्याज कूपन ऑफ़र करने लगते हैं. इसका नतीजा होता है कि कम ब्याज देने वाले मौजूदा बॉन्ड कम आकर्षक हो जाते हैं. ऐसे में मांग घटने के कारण मौजूदा बॉन्ड की क़ीमतें गिर जाती हैं.
डेट-फ़ंड और ऊंची ब्याज दरों के बीच रिश्ता
स्थिति 1: अगर आप डेट फ़ंड में निवेश प्लान कर रहे हैं
डेट फ़ंड में निवेश का सबसे बेहतर समय तब है जब दरें ऊपर जा रही हों. ऐसा इसलिए है क्योंकि डेट फ़ंड नए बॉन्ड में निवेश करना शुरू कर देंगे जो ऊंचे ब्याज कूपन ऑफ़र कर रहे हैं.
स्थिति 2: अगर आप मौजूदा डेट फ़ंड निवेशक हैं
जब ब्याज दरें बढ़ती हैं, तो पुराने बॉन्ड की क़ीमतें गिरती हैं. इस बिंदु पर, आपको डेट फ़ंड रिटर्न में थोड़ी गिरावट देखने को मिल सकती है, ख़ासकर अगर आप लंबे समय के फ़ंड को देखें. अगर आप 'ICICI प्रूडेंशियल बॉन्ड फ़ंड- डायरेक्ट प्लान' गाफ़ में देखें, तो आप पाएंगे कि मई के आस-पास फ़ंड की वैल्यू गिरी है. ये वही दिन था जब रिज़र्व बैंक ने ब्याज दरों में पहले इज़ाफ़े की घोषणा की थी.
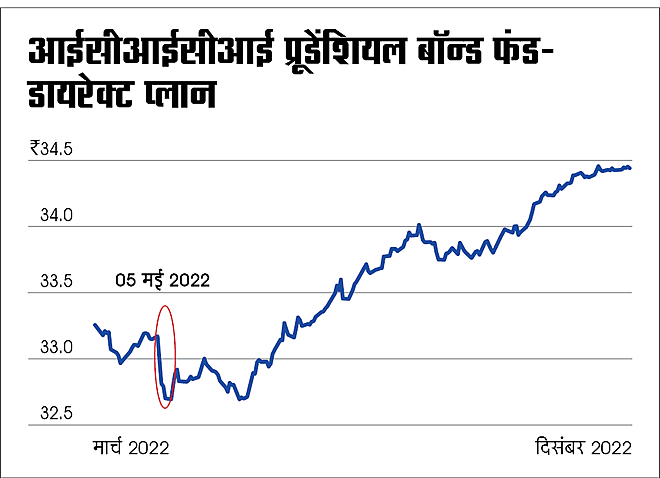
लेकिन ये कुछ समय तक रहने वाली बाधा है.
डेट फ़ंड आखिरकार अपने पैर पर खड़े हुए क्योंकि उन्होंने ऊंचे रिटर्न ऑफ़र करने वाले नए बॉन्ड ख़रीदने शुरू कर दिए. अगर आप धीरज रखते हैं, तो इन फ़ंड्स की सांकेतिक यील्ड-टू-मैच्योरिटी लंबे समय में बढ़ती है, ये 'ICICI प्रूडेंशियल बॉन्ड फ़ंड की यील्ड-टू-मैच्योरिटी' शीर्षक के ग्राफ़ से पता चलता है.
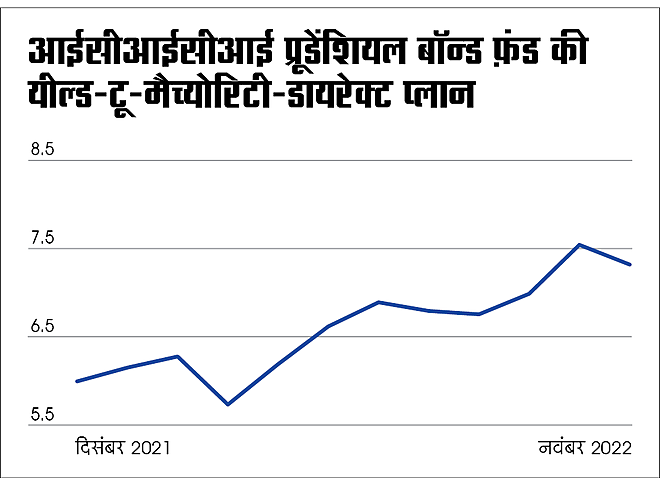
वहीं दूसरी फ़िक्स्ड इनकम सिक्योरिटीज़ जैसे फ़िक्स्ड डिपॉज़िट भी ऐसे समय में आकर्षक लगते हैं. हमारा मानना है कि डेट फ़ंड के रिटर्न के और ऊपर जाने की गुंजाइश अब भी है. ऐसे में आपको अपना फ़ंड लंबे समय की FD में नहीं पार्क करना चाहिए.
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार



 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


