


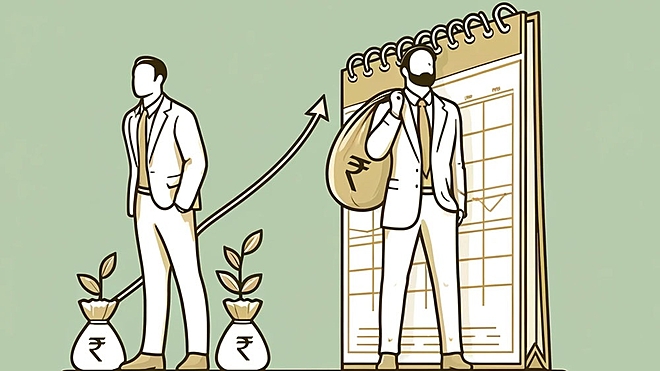
 AI-generated image


मैं पांच साल बाद रिटायर हो जाऊंगा. फ़िलहाल, मेरे पास फ़िक्स्ड डिपॉज़िट में बड़ी रक़म निवेशित है और मैं अगले पांच साल में उस रक़म को दोगुना करना चाहता हूं. इसके लिए मुझे अपना पैसा कहां निवेश करना चाहिए? - मनोहरन वरदराजन
अपने निवेश के दोगुना करने के लिए पांच साल का समय काफ़ी कम समय है. अपना लक्ष्य पाने के लिए, आपको 15 फ़ीसदी का सालाना रिटर्न कमाने की ज़रूरत है. पूरे इक्विटी निवेश से बने पोर्टफ़ोलियो के लिए भी ये एक मुश्किल या अति-महत्वकांक्षी लक्ष्य है.
आपकी निवेश स्ट्रेटजी तय करते समय आपको ये समझना चाहिए कि क्या रिटायरमेंट के बाद आप अपने सभी ख़र्चों के लिए अपने निवेश पर पूरी तरह निर्भर होंगे या नहीं. अगर आपके रिटायरमेंट के बाद की ज़रूरतें काफ़ी हद तक आपके निवेश के ज़रिए पूरी होने की उम्मीद है, तो इसके लिए ज़्यादा उतार-चढ़ाव वाले इक्विटी में 100 फ़ीसदी पैसा एलोकेट करना काफ़ी रिस्क वाला हो सकता है. वहीं दूसरी ओर, अपना सारा पैसा फ़िक्स्ड इनकम में लगाना भी ठीक नहीं क्योंकि ये लंबे समय में महंगाई को मात देने वाला रिटर्न नहीं दे सकता है.
इसका हल क्या है? इक्विटी और डेट के सही कॉम्बिनेशन के साथ आप एक एसेट एलोकेट करने का प्लान बना सकते हैं. 50:50 का इक्विटी-डेट में एलोकेशन ठीक रहेगा. लेकिन इक्विटी में एक बार में निवेश मत करें; बल्कि, अपना पैसा 2-3 साल में फैला कर लगाएं.
ये भी पढ़िए - बेहतर कमाई का रास्ता
अपने डेट इन्वेस्टमेंट का 6-7 फ़ीसदी और इक्विटी से 11-12 फ़ीसदी का औसत रिटर्न मानते हुए, आप 9-10 फ़ीसदी का सालाना रिटर्न कमाने की उम्मीद कर सकते हैं. इसका मतलब ये है कि अगले पांच साल में आपका कॉर्पस दो गुना नहीं तो 50 से 60 फ़ीसदी तो बढ़ ही जाएगा. इसलिए, अगर आपके पास अभी ₹10 लाख हैं, तो अगले पांच साल में ये बढ़कर लगभग ₹16 लाख हो जाएगा.
इसके अलावा, ध्यान रखें कि रिटायरमेंट के दौरान महंगाई और एडजस्ट की हुई आमदनी का आनंद लेने के लिए आपको अपने पैसे का कम से कम एक तिहाई हिस्सा इक्विटी में निवेश करना चाहिए. इसके अलावा, आपको अपने कॉर्पस के विड्रॉल को 6 फ़ीसदी तक ही सीमित रखना है.
हालांकि, अगर आप रिटायरमेंट के दौरान रेगुलर इनकम कमाने के लिए इन पैसों पर निर्भर नहीं रहते हैं, तो आप अपने निवेश का 70-75 फ़ीसदी तक इक्विटी में ट्रांसफ़र कर सकते हैं. लेकिन फिर भी 15 फ़ीसदी सालाना रिटर्न की उम्मीद करना एक नामुमकिन सा लक्ष्य है. इसके अलावा, जैसा कि पहले कहा गया है, इक्विटी के स्वभाव को देखते हुए, इस समय के दौरान आपके निवेश में भी भारी उतार-चढ़ाव हो सकता है. इस तरह से , लंबे समय (यानी, पांच साल से ज़्यादा) समय के लिए निवेशित रहना बेहतर है.
ये भी पढ़िए - ज़्यादा रिटर्न कैसे हासिल करें?
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार




 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


