


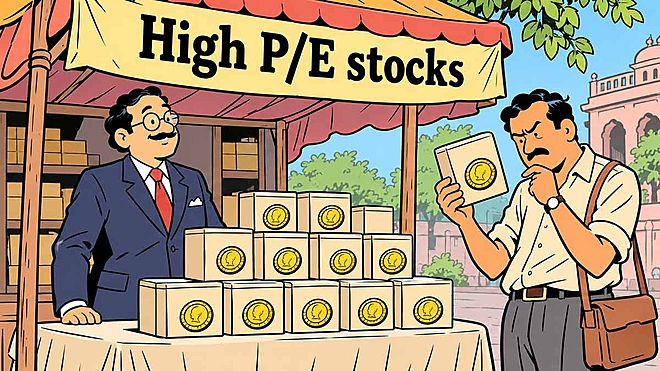
 Anand Kumar/AI-Generated Image
सारांशः स्टॉक स्क्रीन पर दो कंपनियों का प्राइस टैग एक जैसा हो सकता है, फिर भी दोनों बिल्कुल अलग डील हो सकती हैं. बाज़ार के कई सालों के सबसे अच्छे हफ़्ते के बाद, इन्हें अलग-अलग पहचानना पहले से कहीं ज़्यादा ज़रूरी हो गया है. सुराग़ उन्हीं बातों में छिपे हैं जो कंपनियां पहले से बताती हैं, बस आपको पता होना चाहिए कि कौन-से तीन सवाल पूछने हैं.
शेयर बाज़ार ने अभी-अभी फ़रवरी 2021 के बाद अपना सबसे अच्छा हफ़्ता देखा है. पांच दिन में निफ़्टी 8.6 प्रतिशत चढ़ गया.
पांच दिन में किसी भी कंपनी का मुनाफ़ा 8.6 प्रतिशत नहीं बढ़ा. यानी कई स्टॉक्स में अब आप मुनाफ़े के हर रुपये के लिए हफ़्ते भर पहले से ज़्यादा पैसे दे रहे हैं. वो भी उसी कारोबार के लिए.
इसलिए ये हफ़्ता अपने हर स्टॉक के बारे में, या जिसे आप ख़रीदने की सोच रहे हैं, एक सीधा सवाल पूछने का सही वक़्त है. आप क्या दे रहे हैं और बदले में क्या पा रहे हैं?
हर शेयर प्राइस में छिपी डील
किसी कंपनी के शेयर प्राइस को उसके प्रति शेयर मुनाफ़े से भाग दीजिए, तो आपको एक ऐसा नंबर मिलता है जिसे ज़्यादातर निवेशकों ने देखा तो है, पर इस्तेमाल कम ही करते हैं: प्राइस-टू-अर्निंग्स रेशियो, या PE. 30 के PE का मतलब है कि कंपनी ने पिछले साल जो ₹1 कमाया, उसके लिए आप ₹30 दे रहे हैं.
इस तरह देखें तो ये घाटे की डील लगती है. पहले साल ₹30 पर आपको ₹1 मिलता है, यानी 3 प्रतिशत से थोड़ा ज़्यादा. बैंक FD इससे ज़्यादा देती है.
फिर भी लाखों निवेशक हर दिन ये डील करते हैं और उनमें से कुछ सही भी होते हैं. वजह सीधी है. आप पिछले साल का ₹1 नहीं ख़रीद रहे. आप वो हर रुपया ख़रीद रहे हैं जो कंपनी अब से आगे कमाएगी. अगर वो ₹1 काफ़ी तेज़ी से, काफ़ी लंबे समय तक बढ़ता है, तो ₹30 सही क़ीमत थी. अगर नहीं, तो ₹30 देना ग़लती थी, कंपनी चाहे कितनी भी अच्छी हो.
दो कंपनियां, एक प्राइस
मान लीजिए दो कंपनियां हैं और दोनों का प्राइस मुनाफ़े के हर ₹1 पर ₹30 है.
पहली कंपनी का मुनाफ़ा पिछले साल तेज़ी से बढ़ा. लेकिन ये बढ़त ज़्यादातर क़ीमतें बढ़ाने से आई और इसलिए भी कि तुलना उससे पहले के बेहद ख़राब साल से हो रही थी. अगले साल उसकी ग्रोथ आधी रह जाएगी.
दूसरी कंपनी धीमी रफ़्तार से बढ़ी, लेकिन उसने ज़्यादा माल बेचा और ज़्यादा ग्राहकों को बेचा. वो अपनी ग्रोथ का ख़र्च अपने ही कैश से उठाती है और उस पर कोई क़र्ज़ नहीं है.
स्टॉक स्क्रीन पर दोनों का प्राइस टैग एक जैसा है. पर दोनों एक जैसी डील नहीं हैं. तीन चेक इन्हें अलग-अलग पहचानने में मदद करते हैं.
चेक 1: ₹1 को कितनी तेज़ी से बढ़ना होगा?
हिसाब से शुरू करते हैं (ये सिर्फ़ एक उदाहरण है, अनुमान नहीं). मान लीजिए आप आज ₹30 देते हैं और वो ₹1 हर साल 15 प्रतिशत बढ़ता है. पांच साल में ये क़रीब ₹2 हो जाता है. अगर तब बाज़ार हर रुपये के लिए ₹25 दे, जो आज से थोड़ा कम है, तो आपके ₹30 क़रीब ₹50 बन जाते हैं. यानी डिविडेंड से पहले हर साल लगभग 11 प्रतिशत.
अब मान लीजिए ₹1 सिर्फ़ 10 प्रतिशत सालाना बढ़ता है और आख़िर में बाज़ार ₹20 देता है. आपके ₹30 क़रीब ₹32 बनते हैं. यानी पांच साल इंतज़ार के बाद सालाना 1.5 प्रतिशत से भी कम.
प्राइस एक ही दिया. नतीजे बिल्कुल अलग. फ़र्क़ इस बात से आता है कि मुनाफ़ा कितनी तेज़ी से बढ़ता है और बेचते समय बाज़ार उसके लिए कितना देता है. इसलिए ख़रीदने से पहले हिसाब लगाइए कि इस प्राइस को सही ठहराने के लिए कितनी ग्रोथ चाहिए. फिर पूछिए कि क्या कारोबार ने कभी इतनी ग्रोथ दी है.
चेक 2: क्या ₹1 असली है?
मुनाफ़े में आई हर रुपये की बढ़त ₹30 की हक़दार नहीं होती.
अगर आपका किराने का बिल 10 प्रतिशत बढ़ जाए और परिवार उतना ही खाना खाए, तो इसे कोई ग्रोथ नहीं कहता. जब कंपनियां क़ीमतें बढ़ाती हैं, तो ठीक यही चीज़ ग्रोथ बताकर पेश करती हैं. नतीजों का प्रेज़ेंटेशन या रिज़ल्ट कॉल की ट्रांसक्रिप्ट पढ़िए और "वॉल्यूम" शब्द ढूंढिए. इससे पता चलता है कि कंपनी ने असल में कितना ज़्यादा बेचा.
फिर देखिए कि ग्रोथ की तुलना किससे की जा रही है. जिस कंपनी का मुनाफ़ा ₹100 से गिरकर ₹70 हो जाए और फिर लौटकर ₹100 हो जाए, वो 43 प्रतिशत ग्रोथ दिखाती है. जबकि वो कहीं पहुंची ही नहीं. मुनाफ़े की तुलना सिर्फ़ पिछले साल से नहीं, दो साल पहले से भी कीजिए.
आख़िर में, नतीजों में सेगमेंट नोट खोलिए. कारोबार के ज़्यादातर हिस्सों में आई ग्रोथ, किसी एक कोने की ग्रोथ से ज़्यादा मज़बूत होती है.
आप जो प्राइस दें, वो उसी ग्रोथ के लिए हो जो इन तीनों कटौतियों के बाद बचती है.
चेक 3: अगर हालात बिगड़ें तो क्या होगा?
हर निवेश की एक बुरी स्थिति होती है. ज़्यादातर निवेशक इसे कभी काग़ज़ पर लिखते ही नहीं.
अभी लिखिए. मान लीजिए मुनाफ़ा आपकी उम्मीद से धीमा बढ़ता है और पांच साल बाद बाज़ार उसके लिए कम पैसा देता है. फिर चेक 1 वाले हिसाब से अपना रिटर्न निकालिए.
अगर बुरी स्थिति में आपका काफ़ी पैसा डूबता है, तो प्राइस ज़रूरत से ज़्यादा है. अगर आप सिर्फ़ निराश होते हैं, तो प्राइस में ग़लती की गुंजाइश है. यहां बैलेंस शीट भी मायने रखती है. जिस कंपनी को बुरे साल में क़र्ज़ नहीं लेना पड़ता, वो अच्छे साल लौटने तक टिकी रहेगी.
तीनों को साथ रखकर देखें
ऊंचा प्राइस तब वाजिब है जब उसके लिए ज़रूरी ग्रोथ कारोबार पहले भी दे चुका हो, जब वो ग्रोथ असली हो, बढ़ा-चढ़ाकर दिखाई गई न हो और जब बुरी स्थिति आपको सिर्फ़ निराश करे, नुक़सान न पहुंचाए.
ऊंचा प्राइस तब जाल है जब इनमें से कोई एक भी शर्त फ़ेल हो जाए, कंपनी चाहे कितनी भी मशहूर हो या स्टॉक कितनी भी तेज़ी से चढ़ा हो.
एक आख़िरी क़दम. अपनी सबसे बड़ी होल्डिंग के लिए लिखिए कि उसके प्राइस को सही ठहराने के लिए मुनाफ़े में कितनी ग्रोथ चाहिए. फिर ईमानदारी से लिखिए कि आप कितनी ग्रोथ की उम्मीद करते हैं. अगर पहला नंबर दूसरे से बड़ा है, तो जवाब आपके सामने है.
शेयर प्राइस भविष्य पर लगाया गया एक दांव है. ये तीन चेक बताते हैं कि दांव असल में है क्या. तभी आप तय कर सकते हैं कि ये दांव लगाने लायक़ है या नहीं.
तीनों चेक लाइव देखिए
शनिवार, 14 नवंबर को दोपहर 12:30 बजे Stock Analyst Live में हमारे एनालिस्ट एक ऐसी कंपनी पर तीनों चेक लगाकर दिखाएंगे जिसका प्राइस वाजिब है, सस्ता नहीं. ये Value Research Stock Advisor सब्सक्राइबर्स के लिए हमारी नई रेकमेंडेशन है.
सब्सक्राइबर्स को कंपनी का नाम मिलेगा, पांच साल के तीन सिनेरियो (सबसे बुरी स्थिति पहले), हाल की ग्रोथ का कितना हिस्सा हमने जानबूझकर नहीं गिना और वो सटीक शर्तें जिनमें हम इसे बेच देंगे. सेशन के लिए आप यहां रजिस्टर कर सकते हैं.
Stock Advisor को अभी सब्सक्राइब करें
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार






 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


