


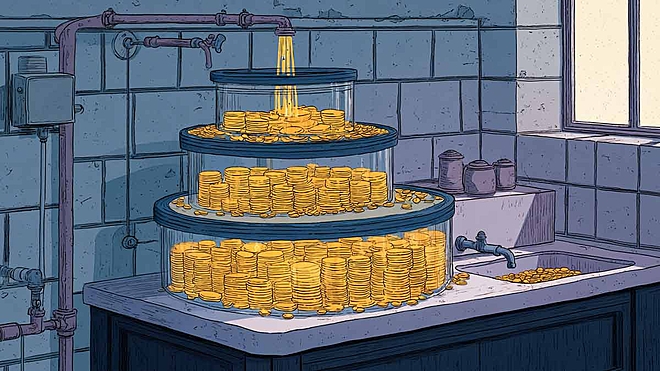
 Vinayak Pathak/AI-Generated Image
पाठक का सवाल: इमरजेंसी फ़ंड रखने के लिए ऐसे कौन से विकल्प हैं जो ज़्यादा लिक्विडिटी और ठीक-ठाक ब्याज दोनों दें? - प्रतिभा श्रीनिवासन
इमरजेंसी फ़ंड वो रक़म होती है जिस तक किसी अनहोनी के वक़्त आपकी तुरंत पहुंच होनी चाहिए. इसलिए इसे ऐसी जगह रखना ज़रूरी है जो पूरी तरह लिक्विड हो, जोख़िम कम हो और साथ ही मध्यम लेकिन स्थिर रिटर्न भी दे.
आमतौर पर ज़्यादातर लोग यह रक़म सेविंग्स बैंक अकाउंट में रखते हैं. सुरक्षित है, जानी-पहचानी जगह है और कभी भी निकाल सकते हैं. लेकिन सेविंग्स अकाउंट पर ब्याज इतना कम होता है कि मुश्क़िल से महंगाई के साथ क़दम मिला पाता है. आपका इमरजेंसी फ़ंड इससे बेहतर का हक़दार है, बशर्ते लिक्विडिटी और सुरक्षा से कोई समझौता न हो.
इसे सोचने का एक असरदार तरीक़ा यह है: अपने इमरजेंसी फ़ंड को 3 स्तर में बांटें. हर स्तर का अलग मक़सद हो और फिर भी सभी से ढंग का रिटर्न मिले.
पहला: हाथ में नक़द और सेविंग्स अकाउंट
थोड़ी रक़म, शायद एक-दो महीने के ख़र्च जितनी, सेविंग्स अकाउंट में रहनी चाहिए. साथ ही थोड़ा नक़द भी हाथ में रखें. यह आपकी पहली सुरक्षा की लाइन है. ब्याज न के बराबर मिलेगा, लेकिन यह पैसा तुरंत काम आता है, कोई रिडेम्शन प्रोसेस नहीं और सिस्टम डाउन हो तो भी यही काम आएगा. अगर घर में आश्रित हैं तो यह परत तो रखनी ही होगी.
दूसरा: स्वीप-इन फ़िक्स्ड डिपॉज़िट
कई बैंक स्वीप-इन सुविधा देते हैं, जो सेविंग्स अकाउंट से ज़्यादा रक़म को अपने आप फ़िक्स्ड डिपॉज़िट में डाल देती है ताकि ज़्यादा ब्याज मिले और ज़रूरत पर ATM के ज़रिए पैसे तक पहुंच भी मिलती है. ज़रूरत पड़ने पर पैसा अपने आप अकाउंट में आ जाता है. यह सेविंग्स अकाउंट और पारंपरिक FD के बीच का एक अच्छा रास्ता है.
तीसरा: लिक्विड म्यूचुअल फ़ंड्स
आपके इमरजेंसी कॉर्पस का बड़ा हिस्सा यहां होना चाहिए. लिक्विड फ़ंड्स 91 दिनों तक की मैच्योरिटी वाले शॉर्ट-टर्म डेट इंस्ट्रूमेंट्स में निवेश करते हैं, जैसे ट्रेज़री बिल, कमर्शियल पेपर और सर्टिफ़िकेट ऑफ़ डिपॉज़िट.
लिक्विड फ़ंड्स से रिडेम्शन 1-2 कार्यदिवसों में आपके बैंक अकाउंट में आ जाता है. अब तो कई फ़ंड हाउस इंस्टेंट रिडेम्शन की सुविधा भी देते हैं.
लिक्विड फ़ंड्स पर रिटर्न आमतौर पर 4-6 प्रतिशत के आसपास रहता है, जो सामान्य सेविंग्स अकाउंट से काफ़ी बेहतर है और लिक्विडिटी पर भी ख़ास असर नहीं पड़ता.
अगर इमरजेंसी कॉर्पस का कुछ हिस्सा जल्दी निकालने की ज़रूरत नहीं है, तो अल्ट्रा-शॉर्ट ड्यूरेशन फ़ंड्स भी एक अच्छा विकल्प हैं. ये थोड़ी ज़्यादा मैच्योरिटी के इंस्ट्रूमेंट्स में निवेश करते हैं, लिक्विड फ़ंड्स से थोड़ा बेहतर रिटर्न देते हैं, क़रीब 5 से 6.5 प्रतिशत, और एक बिज़नेस दिन में रिडेम्प्शन भी हो जाता है.
एक ज़रूरी बात
इमरजेंसी फ़ंड का मक़सद ज़्यादा से ज़्यादा रिटर्न कमाना नहीं है. मक़सद यह है कि जब ज़रूरत पड़े, पैसा वहां हो. इक्विटी फ़ंड्स, सोना या कोई भी उतार-चढ़ाव वाला एसेट क्लास इमरजेंसी कॉर्पस का हिस्सा कभी नहीं होना चाहिए. ऐसे इंस्ट्रूमेंट्स चुनें जो अनुमानित हों, लिक्विड हों, कम जोख़िम वाले हों और स्थिर रिटर्न दें.
अपने इमरजेंसी फ़ंड को अपना फ़ाइनेंशियल कुशन समझें, निवेश पोर्टफ़ोलियो नहीं. पहले सुरक्षा, दूसरा लिक्विडिटी और तीसरा रिटर्न. इसी क्रम में आगे बढ़ते रहें.
यह भी पढ़ें: आपका असली सुरक्षा जाल SIP नहीं, बल्कि ये है
ये लेख पहली बार अप्रैल 20, 2026 को पब्लिश हुआ.
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार




 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


