


 Anand Kumar/AI-Generated Image
सारांशः भारतीय सेना को Tonbo Imaging सबसे ज़्यादा थर्मल इमेजिंग बेचती है और इसके साइट की मदद से सैनिक अंधेरे में भी देख पाते हैं. फिर भी यह कंपनी अपने सबसे कमज़ोर साल के ठीक बाद लिस्ट हो रही है और IPO का एक भी रुपया कंपनी तक नहीं पहुंचेगा. तो निवेशक आख़िर किस चीज़ के पैसे चुका रहे हैं, और आगे क्या-क्या ठीक होना ज़रूरी है?
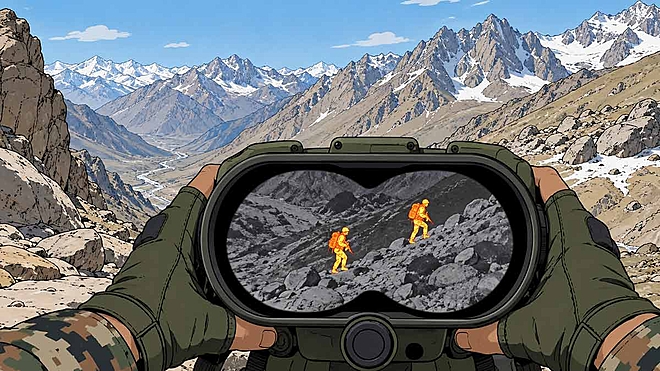
सोचिए, अंधेरी रात में सरहद की किसी पहाड़ी पर एक महिला सैनिक तैनात है. वो 200 मीटर आगे की ढलान नहीं देख पाती, पर उसकी राइफ़ल पर लगा थर्मल साइट, यानी अंधेरे में देखने वाली दूरबीन, उसे देख लेती है. Tonbo Imaging ठीक इसी तरह की चीज़ें बनाती है. आसान शब्दों में, यह कंपनी सैनिकों और मशीनों को अंधेरे में और दूर तक देखने की क्षमता देती है और उस तस्वीर को ऐसी जानकारी में बदलती है, जिस पर कोई हथियार या कमांडर कार्रवाई कर सके.
यह एक अच्छा कारोबार है. पर इस वक़्त यह एक मुश्किल साल से भी गुज़र रहा है. मार्च 2026 में ख़त्म हुए साल में Tonbo का रेवेन्यू क़रीब 23% गिरा, मुनाफ़ा 30% घटा और कामकाज से कैश आने के बजाय बाहर गया.
Tonbo Imaging का IPO 15 अक्तूबर 2026 को खुलेगा और 19 अक्तूबर 2026 को बंद होगा. यह इश्यू क़रीब ₹852 करोड़ का है. प्राइस बैंड ₹665 -₹700 का है और कम से कम 21 शेयरों के लिए अर्ज़ी देनी होगी. पूरा IPO ऑफ़र फ़ॉर सेल है. यानी इसका एक भी रुपया कंपनी तक नहीं पहुंचेगा. हर रुपया शेयर बेचने वाले शेयरहोल्डरों के पास जाएगा.
तीनों संस्थापक अपनी हिस्सेदारी थोड़ी घटा रहे हैं, कंपनी छोड़ नहीं रहे. बिक्री के लिए रखे ज़्यादातर शेयर कंपनी के निवेशकों के हैं. इनमें से एक निवेशक, CEAQ Technologies, कंपनी से पूरी तरह बाहर निकल रहा है. यानी इस IPO से शुरुआती निवेशकों को निकलने का मौक़ा मिल रहा है, संस्थापक थोड़ा पैसा बना रहे हैं और कंपनी को बाज़ार में पहचान मिल रही है.
Tonbo असल में करती क्या है
Tonbo इलेक्ट्रो-ऑप्टिकल और इंफ़्रारेड सिस्टम डिज़ाइन करती है, यानी ऐसे कैमरे और सेंसर जो रोशनी और गर्मी के सहारे देखते हैं और इनकी टेक्नोलॉजी की मालिक भी है. ये सिस्टम दो बड़े हिस्सों में बंटते हैं. टैक्टिकल सिस्टम वो हैं, जिन्हें सैनिक ख़ुद पहनते या साथ रखते हैं, ख़ासकर थर्मल और नाइट साइट. और प्लेटफ़ॉर्म सिस्टम वो भारी उपकरण हैं, जो गाड़ियों, विमानों और ड्रोन में लगाए जाते हैं, जैसे घूमने वाले कैमरा टर्रेट, टारगेटिंग सिस्टम और मिसाइल सीकर, यानी मिसाइल को निशाने तक ले जाने वाला हिस्सा. FY24 से FY26 के बीच, बिक्री के हिसाब से यह भारत सरकार और रक्षा एजेंसियों को थर्मल इमेजिंग सप्लाई करने वाली सबसे बड़ी कंपनी रही.
फ़ाइनेंशियल झलक
| आंकड़ा (₹ करोड़ में) | FY24 | FY25 | FY26 |
|---|---|---|---|
| ऑपरेशंस से रेवेन्यू | 428 | 469 | 363 |
| EBITDA | 112 | 139 | 105 |
| टैक्स के बाद मुनाफ़ा | 69 | 73 | 51 |
| ऑपरेटिंग कैश फ़्लो | 78 | -136 | -63 |
| सोर्स: कंपनी का RHP. फ़ाइनेंशियल साल अप्रैल से मार्च तक. | |||
अहम रेशियो
| रेशियो | FY24 | FY25 | FY26 |
|---|---|---|---|
| EBITDA मार्जिन | 26.20% | 29.70% | 28.90% |
| रिटर्न ऑन कैपिटल एम्प्लॉयड (ROCE) | 67.80% | 27.40% | 14.50% |
| डेट-टू-इक्विटी | 0.4 गुना | 0.2 गुना | 0.2 गुना |
| सोर्स: कंपनी का RHP. | |||
कारोबार के अहम पैमाने
| पैरामीटर | FY24 | FY25 | FY26 |
|---|---|---|---|
| पक्की ऑर्डर बुक (₹ करोड़) | 563 | 219 | 279 |
| वर्किंग कैपिटल के दिन | 152 | 280 | 517 |
| रेवेन्यू में एक्सपोर्ट का हिस्सा | 48.60% | 65.50% | 5.60% |
| बिड-टू-विन रेशियो | 40.90% | 35.90% | 31.30% |
| कुल ख़र्च में R&D का हिस्सा | 1.30% | 2.40% | 8.60% |
| सोर्स: कंपनी का RHP. बिड-टू-विन रेशियो यानी कंपनी जितने टेंडर में बोली लगाती है, उनमें से कितने जीतती है. | |||
मैनेजमेंट के मुताबिक़, FY26 में रेवेन्यू इसलिए गिरा, क्योंकि पश्चिम एशिया के संघर्ष से सामान भेजने में दिक़्क़त आई, और एक बड़ा एक्सपोर्ट ऑर्डर FY27 में खिसक गया. माल की लागत भी बिक्री के साथ ही घटी, इसलिए मार्जिन क़रीब 29% पर टिके रहे.
Tonbo ने टैक्स के बाद ₹51 करोड़ का मुनाफ़ा दिखाया, पर उसके कामकाज से ₹63 करोड़ बाहर चले गए. टला हुआ एक्सपोर्ट ऑर्डर बिना बिके माल के रूप में गोदाम में पड़ा है और कंपनी ने FY27 में आने वाले ऑर्डर और सप्लाई की कमी से बचने के लिए और माल भी जमा कर लिया. साथ ही ग्राहकों ने भुगतान में ज़्यादा वक़्त लिया, इसलिए उनसे बाक़ी रक़म भी बढ़ गई. यानी मुनाफ़ा कभी कैश में बदला ही नहीं. वो गोदामों और बिना चुकाए बिलों में फंसा है.
पर एक आंकड़ा अच्छी ख़बर भी देता है. रेवेन्यू गिरने के बावजूद R&D का ख़र्च बढ़ा. यानी कंपनी मुश्किल दौर में भी निवेश कर रही है, ख़र्च में कटौती करके काम नहीं चला रही.
यह भी पढ़ें: Zetwerk IPO: रेवेन्यू 40% बढ़ा, पर कैश कहां है?
इसकी वो ख़ूबियां, जिनके लिए क़ीमत चुकाना बनता है
- टेक्नोलॉजी इसकी अपनी है. Tonbo अपने डिज़ाइन की इंटेलेक्चुअल प्रॉपर्टी की ख़ुद मालिक है, किसी विदेशी पार्टनर से लाइसेंस पर नहीं लेती. इसलिए इसकी पूरी वैल्यू कंपनी के पास रहती है. सामान बनाने का काम सर्टिफ़ाइड पार्टनरों को दिया जाता है, जिससे कंपनी को ज़्यादा पूंजी नहीं लगानी पड़ती. वो अपना पैसा डिज़ाइन और रिसर्च में लगा पाती है.
- किसी भी देश को बेचने की छूट, और कम प्राइस. इसके प्रोडक्ट नॉन-ITAR हैं, यानी इन पर अमेरिका के एक्सपोर्ट कंट्रोल लागू नहीं होते. इसलिए Tonbo उन देशों को भी बेच सकती है, जो आसानी से अमेरिकी उपकरण नहीं ख़रीद पाते. कंपनी के अपने शब्दों में, वो विकसित देशों जैसी क्वालिटी का सामान बनाती है, पर प्राइस विकासशील देशों के हिसाब से रखती है. यही इसकी सबसे बड़ी ख़ूबी है.
- यह अपनी क़ाबिलियत के दम पर मुक़ाबला करती है. Tonbo का कारोबार निगरानी, निशाना साधने और थर्मल इमेजिंग में इस्तेमाल होने वाले ख़ास और महंगे रक्षा सिस्टम का है. रक्षा टेंडर में यह टेक्नोलॉजी सिर्फ़ ज़्यादा माल बनाने के दम पर नहीं, बल्कि क़ाबिलियत, ट्रायल के प्रदर्शन, क्वालिटी, पुराने रिकॉर्ड और प्राइस के दम पर जीतती है. इसीलिए एक छोटी कंपनी भी बड़ी-बड़ी कंपनियों के सामने टिक पाती है, क्योंकि यहां मुक़ाबला इस पर होता है कि प्रोडक्ट क्या कर सकता है.
वो जोखिम, जो आपको पता होने चाहिए
- इसकी कमाई में उतार-चढ़ाव तय है. रेवेन्यू अलग-अलग टेंडर से आता है और उनमें दोबारा काम कम मिलता है, इसलिए यह हर साल ऊपर-नीचे होता है. FY25 में अकेले एक ग्राहक से 57% रेवेन्यू आया, और टॉप 5 ग्राहकों से 86%. FY26 में सबसे बड़े ग्राहक का हिस्सा घटकर 14% रह गया.
- अहम पुर्ज़े मुश्किल जगहों से आते हैं. Tonbo के इंफ़्रारेड ऑप्टिक्स के लिए जर्मेनियम और रेयर अर्थ जैसी चीज़ें चाहिए. इनकी सप्लाई कुछ ही देशों के हाथ में है, जिनमें चीन और रूस भी हैं. और इन पर कभी भी एक्सपोर्ट की पाबंदी लग सकती है या इनके प्राइस अचानक बदल सकते हैं. कंपनी बिना जर्मेनियम वाले लेंस पर रिसर्च कर रही है, पर उसमें कामयाबी पक्की नहीं.
- मांग, संघर्ष और बजट के साथ ऊपर-नीचे होती है. जब दुनिया में तनाव बढ़ता है और सरकारें जल्दबाज़ी में ख़रीदारी करती हैं, तो ऑर्डर अचानक बढ़ जाते हैं और तनाव घटते ही कम हो जाते हैं. रक्षा बजट भी घट या टल सकते हैं. इसलिए रेवेन्यू रुक-रुककर आता है, और उसका अंदाज़ा लगाना मुश्किल है, जैसा FY26 में दिखा.
हमारी राय
Tonbo जिस बाज़ार में है, वो बढ़ रहा है. इलेक्ट्रो-ऑप्टिकल और इंफ़्रारेड सिस्टम का दुनिया भर का बाज़ार 2030 तक लगभग दोगुना होने का अनुमान है, क्योंकि पैसिव इंफ़्रारेड सेंसर कोई सिग्नल नहीं छोड़ते, इसलिए रडार के मुक़ाबले इन्हें जाम करना कहीं ज़्यादा मुश्किल है.
₹700 के प्राइस पर Tonbo की कुल वैल्यू क़रीब ₹4,010 करोड़ बैठती है, यानी FY26 के टैक्स के बाद मुनाफ़े का लगभग 79 गुना. जो कंपनी अभी-अभी अपने सबसे बुरे साल से निकली है, उसके लिए यह बहुत महंगा प्राइस है, और इसमें गड़बड़ी की गुंजाइश बहुत कम है. टेक्नोलॉजी और बाज़ार में जगह, दोनों असली हैं, पर सुधार आंकड़ों में दिखने से पहले ही निवेशकों से उसका पूरा प्राइस मांगा जा रहा है.
यानी पूरी बात एक ही सवाल पर आकर रुकती है. अगर टले हुए ऑर्डर FY27 में डिलीवर हो जाते हैं, अगर गोदाम का माल बिक्री में बदल जाता है और अगर ग्राहकों से बाक़ी पैसा कैश बनकर आ जाता है, तो FY26 बस कुछ समय का झटका था, और कारोबार उतना ही मज़बूत है जितना उसके मार्जिन बताते हैं.
यह भी पढ़ें: Bonfiglioli Transmissions IPO: मुनाफ़ा दमदार, पर क्या वैल्यूएशन वाजिब है?
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार





 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


