



 Anand Kumar/AI-Generated Image
सारांशः हाईवे का टोल, बिजली की लाइनें और ऐसे कर्ज़ जो बैंक नहीं देते, इन सबसे एक ऐसे फ़ंड मैनेजर की कमाई होती है, जिसका नाम ज़्यादातर निवेशकों ने सुना भी नहीं. अब उसकी पेरेंट कंपनी इसका एक हिस्सा आम निवेशकों को बेच रही है. पर यह कंपनी कितना पैसा संभालने की बात कहती है और कितने पर असल में फ़ीस कमाती है, ये दो बहुत अलग आंकड़े हैं. यही फ़र्क़ तय करता है कि आप असल में किस चीज़ के पैसे चुका रहे हैं.
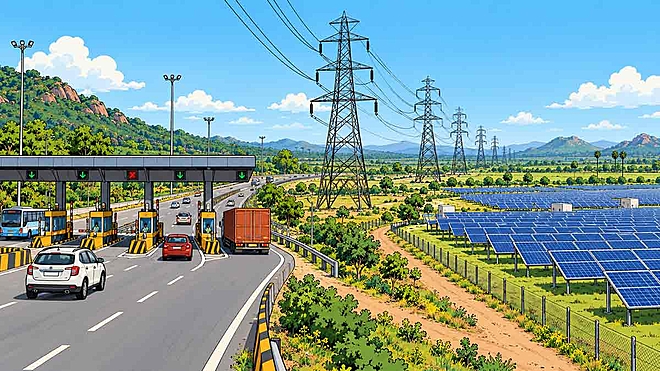
हाईवे पर आप जो टोल देते हैं, बिजली की लाइन से जो बिजली पहुंचती है और सोलर फ़ार्म जो बिजली बनाता है, ये सब निवेशकों के लिए कमाई का ज़रिया बन सकते हैं. EAAA India Alternatives ऐसे फ़ंड चलाती है, जो इसी तरह की संपत्तियों में पैसा लगाते हैं और साथ में ऐसे फ़ंड भी, जो कारोबारों को कर्ज़ देते हैं. म्यूचुअल फ़ंड से उलट, इसके निवेशकों का पैसा आमतौर पर कई सालों के लिए फंसा रहता है. अब EAAA, ₹1,200 करोड़ के ऑफ़र फ़ॉर सेल के ज़रिये शेयर बाज़ार में आ रही है.
यह इश्यू 26 अक्तूबर को खुला है और 28 अक्तूबर को बंद होगा. इसकी पेरेंट कंपनी, Edelweiss ग्रुप, ₹1,665 के ऊपरी प्राइस बैंड पर, ₹10,765 करोड़ की वैल्यू पर शेयर बेच रही है. इस IPO से EAAA के हाथ एक भी रुपया नहीं आएगा.
EAAA असल में करती क्या है
इसका काम दो हिस्सों में बंटा है.
- रियल एसेट्स. ये फ़ंड चालू सड़कें, बिजली की लाइनें, सोलर प्लांट और दफ़्तर ख़रीदते हैं, उन्हें बेहतर ढंग से चलाते हैं और फिर अक्सर किसी InvIT या REIT को बेच देते हैं.
- प्राइवेट क्रेडिट. ये फ़ंड वहां कर्ज़ देते हैं, जहां बैंक नहीं देते, जैसे फिर से पटरी पर लौट रही कंपनियों को या उन हाउसिंग प्रोजेक्ट को, जिन्हें पूरा होने के लिए पैसा चाहिए.
EAAA तीन तरह से कमाती है:
- मैनेजमेंट फ़ीस: हर साल क़रीब 1.5%, जिससे इसकी कमाई का क़रीब तीन-पांचवां (60 प्रतिशत) हिस्सा आता है.
- मुनाफ़े में हिस्सा, जिसे वेरिएबल एडिशनल रिटर्न (VAR) कहते हैं: जब निवेशकों को एक तय न्यूनतम रिटर्न मिल जाता है, तो उसके बाद फ़ंड के मुनाफ़े का 20% तक. इससे कमाई का क़रीब तीन-दसवां (30 प्रतिशत) हिस्सा आता है.
- GP इनकम: हर फ़ंड में EAAA की अपनी छोटी सी हिस्सेदारी पर मिलने वाला रिटर्न.
कंपनी जो AUM बताती है, उससे यह पता नहीं चलता कि वो कितने पैसे पर फ़ीस कमाती है. AUM में यह दर्ज होता है कि हर फ़ंड बनाते वक़्त निवेशकों ने उसमें कितना पैसा लगाने का वादा किया था और यह आंकड़ा तब तक बना रहता है, जब तक फ़ंड औपचारिक रूप से बंद न हो जाए. पर जैसे-जैसे फ़ंड अपनी संपत्तियां बेचकर निवेशकों को पैसा लौटाता है, EAAA सिर्फ़ उसी पैसे पर फ़ीस लेती है, जो अभी लगा हुआ है. इसलिए पुराने फ़ंड AUM में तो गिने जाते रहते हैं, पर उनसे लगभग कोई फ़ीस नहीं आती. नतीजा यह कि AUM के सिर्फ़ क़रीब आधे हिस्से पर ही फ़ीस मिलती है.
यह म्यूचुअल फ़ंड कंपनी से कैसे अलग है
पहली नज़र में EAAA, HDFC AMC जैसी किसी म्यूचुअल फ़ंड कंपनी जैसी लगती है. पर समानता बस यहीं तक है.
म्यूचुअल फ़ंड कंपनी लिस्टेड शेयर और बॉन्ड ख़रीदती है, जिन्हें किसी भी दिन बेचा जा सकता है. EAAA सड़कें ख़रीदती है और कर्ज़ देती है, जिन्हें बेचना मुश्किल होता है और जिनका पैसा लौटने में सालों लगते हैं. इसलिए इसके निवेशकों का पैसा सालों के लिए फंसा रहता है और इससे इसकी फ़ीस का अंदाज़ा पहले से लगाना आसान होता है.
म्यूचुअल फ़ंड कंपनी मुख्य रूप से फ़ीस से कमाती है. EAAA के मुनाफ़े के हिस्से से कमाई तो बढ़ती है, पर उसका अंदाज़ा लगाना मुश्किल हो जाता है. जिस साल संपत्तियां अच्छे से बिकती हैं, मुनाफ़ा तेज़ी से बढ़ता है और जिस साल बिक्री धीमी हो, कमाई इंतज़ार में अटकी रहती है.
इसके ग्राहक कम हैं, पर बड़े हैं: सिर्फ़ 11,009, जबकि म्यूचुअल फ़ंड में 28.6 करोड़ फ़ोलियो हैं. और जहां लिस्टेड शेयरों का प्राइस हर दिन पता चलता है, वहीं सड़कों और कर्ज़ की वैल्यू अंदाज़े से लगाई जाती है.
तेज़ी से बढ़ता बाज़ार
आज ज़्यादातर भारतीय निवेशक SIP के बारे में जानते हैं. पर कम ही लोग जानते हैं कि जब म्यूचुअल फ़ंड काफ़ी नहीं पड़ते, तो अमीर परिवार अपना पैसा कहां लगाते हैं. इसका जवाब तेज़ी से अल्टरनेटिव इन्वेस्टमेंट फ़ंड (AIF) बन रहे हैं.
IPO के लिए CareEdge से बनवाई गई एक रिपोर्ट कहती है कि FY19 से FY26 के बीच अल्टरनेटिव निवेश हर साल क़रीब 30% बढ़े, जबकि म्यूचुअल फ़ंड क़रीब 18%. FY14 में भारत में संभाले जा रहे कुल पैसे में इनका हिस्सा मुश्किल से 1% था. आज यह क़रीब छठा हिस्सा है. फिर भी यह GDP का सिर्फ़ क़रीब 5% है, यानी म्यूचुअल फ़ंड के हिस्से का एक-चौथाई.
पर इसमें एक पेच है. इंडस्ट्री के आंकड़े निवेश के वादों को गिनते हैं और इनमें से सिर्फ़ क़रीब दो-पांचवां (40 प्रतिशत) पैसा ही असल में लिया गया है.
कंपनी के फ़ाइनेंशियल
| ₹ करोड़ | FY24 | FY25 | FY26 | Q1 FY26 | Q1 FY27 |
|---|---|---|---|---|---|
| AUM | 54,679 | 59,629 | 72,706 | 62,970 | 95,345 |
| फ़ीस वाला AUM | 30,398 | 33,833 | 44,710 | 38,157 | 48,623 |
| जुटाया गया पैसा | 9,687 | 6,605 | 10,855 | 3,000 | 20,380 |
| कुल आय | 584 | 787 | 964 | 212 | 336 |
| टैक्स के बाद मुनाफ़ा | 175 | 230 | 265 | 56 | 81 |
| सोर्स: कंपनी का RHP. Q1 यानी अप्रैल से जून की तिमाही. | |||||
अहम रेशियो
| रेशियो | FY24 | FY25 | FY26 | Q1 FY26 | Q1 FY27 |
|---|---|---|---|---|---|
| PAT मार्जिन (%) | 30 | 29.2 | 27.5 | 26.3 | 24 |
| लागत और आय का रेशियो (%) | 63.6 | 63.9 | 63.8 | 63.3 | 68.5 |
| रिटर्न ऑन इक्विटी (%) | 27.3 | 27.1 | 26 | 22.2 | 29 |
| डेट-टू-इक्विटी (गुना) | 0.6 | 0.5 | 0.4 | 0.5 | 0.3 |
| कुल आय में VAR का हिस्सा (%) | 16.2 | 24.3 | 30.1 | 27.6 | 32.4 |
| सोर्स: कंपनी का RHP. लागत और आय का रेशियो यानी हर ₹100 की आय में से कितना ख़र्च हुआ. | |||||
ख़ूबियां
- सालों तक टिका रहने वाला पैसा. निवेशक आसानी से पैसा नहीं निकाल सकते, इसलिए आगे की फ़ीस का अंदाज़ा पहले से लगाया जा सकता है.
- नया पैसा जुटाए बिना ज़्यादा फ़ीस. तीन बड़े फ़ंड्स में निवेशकों से क़रीब ₹11,850 करोड़ अभी लेने बाक़ी हैं. जैसे-जैसे यह पैसा लगेगा, फ़ीस बढ़ सकती है.
- बढ़ने की भरपूर गुंजाइश. भारत में प्राइवेट क्रेडिट, GDP का सिर्फ़ 0.6% है, जबकि अमेरिका में 4.4% और ब्रिटेन में 8.4%. उस स्तर की तरफ़ एक छोटा सा क़दम भी, EAAA जैसे कर्ज़ देने वालों के लिए कहीं बड़ा बाज़ार बना देगा.
कमज़ोरियां
- कुछ बड़े ग्राहकों पर निर्भरता. फ़ीस वाले AUM का क़रीब एक-चौथाई हिस्सा सिर्फ़ 10 ग्राहकों से आता है. अगर इनमें से एक भी किसी अगले फ़ंड में पैसा न लगाए, तो उसकी कमी साफ़ दिखेगी.
- ऊपर-नीचे होने वाली परफ़ॉर्मेंस फ़ीस. EAAA की कुल आय का क़रीब 30% हिस्सा परफ़ॉर्मेंस से जुड़ी फ़ीस से आता है. अगर रियल एस्टेट या प्राइवेट क्रेडिट के बाज़ार में मंदी का दौर आया, तो फ़ंड का प्रदर्शन और यह फ़ीस, दोनों तेज़ी से गिर सकते हैं.
- अपनी सबसे क़रीबी लिस्टेड कंपनी से महंगा कामकाज. EAAA अपनी हर ₹1 की कमाई में से क़रीब 64 पैसे ख़र्च कर देती है, ज़्यादातर कर्मचारियों पर. जबकि Gaja Alternative Asset Management, जो इस कारोबार की इकलौती दूसरी लिस्टेड कंपनी है, क़रीब 45 पैसे ख़र्च करती है.
हमारी राय
EAAA भारत के फ़ाइनेंशियल कारोबार के तेज़ी से बढ़ते हिस्से में है. लंबे समय वाले इसके फ़ंड, बार-बार लौटने वाले ग्राहक और बढ़ता फ़ीस वाला AUM इसे मज़बूत आधार देते हैं. वहीं, रियल एसेट्स को ख़ुद हाथ में लेकर चलाने का इसका तरीक़ा, इसे बाक़ियों से अलग बनाता है.
ऊपरी प्राइस बैंड पर EAAA का शेयर, FY26 की कमाई के क़रीब 41 गुना पर है. यह Gaja Alternative Asset Management का दोगुना है, जो भारत की इकलौती दूसरी लिस्टेड अल्टरनेटिव एसेट मैनेजर है और क़रीब 20 गुना पर है. दुनिया में इसकी सबसे क़रीबी कंपनी Brookfield Asset Management पिछले 12 महीनों की कमाई के क़रीब 27.5 गुना पर है और Blackstone क़रीब 25 गुना पर, जबकि ये दोनों 1 ट्रिलियन डॉलर से ज़्यादा का पैसा संभालती हैं.
यह भी पढ़ें: Elevate Campuses IPO: दिलचस्प कारोबार, लेकिन IPO में हैं कई पेच
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार





 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


