



 Anand Kumar/AI-Generated Image
सारांशः काग़ज़ पर सीवेज ट्रीटमेंट की यह स्पेशलिस्ट कंपनी एक आसान फ़ैसला लगती है, जो अपने सेगमेंट की लीडर है और इसका मुनाफ़ा हर साल बढ़ा है. फिर भी कैश उस रफ़्तार से नहीं आया. IPO खुलने से पहले यह जानना ज़रूरी है कि पैसा कहां जा रहा है और इस क़ीमत पर आप असल में किस बात पर दांव लगा रहे हैं.
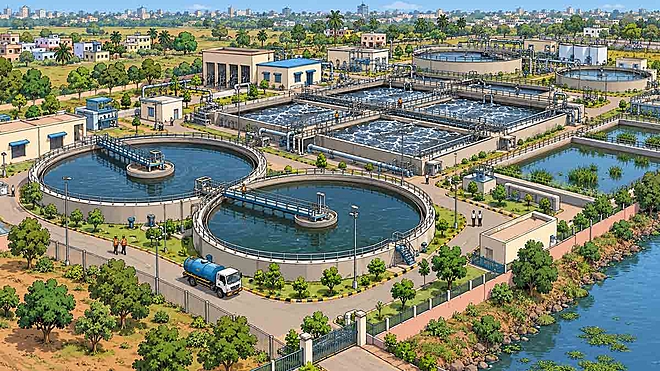
मुमकिन है कि आपके शहर का सीवेज SFC Environmental Technologies के डिज़ाइन किए टैंक में साफ़ हो रहा हो. इसकी टेक्नोलॉजी 728 ट्रीटमेंट प्लांट में लगी है, जो रोज़ क़रीब 17,500 मिलियन लीटर पानी संभालते हैं. सीक्वेंसिंग बैच रिएक्टर (SBR) नाम के इस ख़ास सेगमेंट में SFC का दावा है कि बाज़ार में उसकी 80 प्रतिशत से ज़्यादा हिस्सेदारी है.
एक नज़र में ऑफ़र
IPO 27 से 29 अक्टूबर 2026 तक खुला रहेगा. कुल ₹668 करोड़ में से ₹150 करोड़ फ़्रेश इश्यू हैं, जो मुख्य रूप से कर्ज़ चुकाने (₹42 करोड़) और वर्किंग कैपिटल (₹75 करोड़) में लगेंगे. बाक़ी ₹518 करोड़ दो प्रमोटर्स और दूसरे शेयरहोल्डर्स का ऑफ़र फ़ॉर सेल (OFS) है.
SFC की कमाई कैसे होती है
सीवेज प्लांट को एक कार की तरह समझिए. कॉन्ट्रैक्टर उसकी बॉडी बनाता है और SFC इंजन देती है. SFC प्रोजेक्ट के लिए बोली लगाने वाले हर कॉन्ट्रैक्टर के साथ काम करती है, इसलिए जो भी जीते, आम तौर पर वह SFC से ही ख़रीदता है. यही वजह है कि FY26 में उसका 92 प्रतिशत रेवेन्यू पुराने ग्राहकों से आया.
वेस्टवाटर ट्रीटमेंट (FY26 रेवेन्यू का 68 प्रतिशत) मुख्य कारोबार है. जहां पारंपरिक प्लांट में कई टैंकों की एक कड़ी होती है, वहीं SFC की C-Tech टेक्नोलॉजी एक ही टैंक में सीवेज साफ़ कर देती है, जिससे ज़मीन और बिजली दोनों की बचत होती है. इसमें SFC ज़्यादातर डिज़ाइन, उपकरण और सुपरविज़न की एक बार की फ़ीस कमाती है.
सॉलिड वेस्ट ट्रीटमेंट (17 प्रतिशत) में SFC अपनी OREX टेक्नोलॉजी से शहर के कचरे को बायोगैस, खाद और ईंधन में बदलती है. यहां SFC अपना कैपिटल लगाती है और प्लांट चलाकर सालों तक कमाई करती है.
रीसाइक्लिंग और रीयूज़ (2 प्रतिशत) का काम 2025 में शुरू हुआ. इसमें ट्रीट किए गए सीवेज को इंडस्ट्री के लिए और साफ़ किया जाता है और इसके लिए DuPont की मेम्ब्रेन इस्तेमाल होती हैं, जिनकी भारत के म्युनिसिपल मार्केट में SFC अकेली डिस्ट्रीब्यूटर है.
ऑटोमेशन (13 प्रतिशत) का काम सब्सिडियरी Chavare Engineering करती है, जो ज़्यादातर दूसरी इंडस्ट्री के लिए कंट्रोल पैनल और ऑटोमेशन सिस्टम बनाती है.
फ़ाइनेंशियल्स एक नज़र में (₹ करोड़)
| ब्योरा | FY24 | FY25 | FY26 |
|---|---|---|---|
| रेवेन्यू | 657 | 698 | 804 |
| ऑपरेटिंग EBITDA | 193 | 207 | 236 |
| नेट प्रॉफ़िट | 144 | 152 | 160 |
| ऑपरेशंस से कैश फ़्लो | -12 | 66 | -26 |
अहम रेशियो
| ब्योरा | FY24 | FY25 | FY26 |
|---|---|---|---|
| रेवेन्यू ग्रोथ (%) | - | 6.1 | 15.2 |
| ऑपरेटिंग EBITDA मार्जिन (%) | 29.4 | 29.7 | 29.3 |
| ROCE (%) | 28.6 | 29.3 | 22.2 |
| नेट डेट-टू-इक्विटी (गुना) | -0.09 | -0.08 | 0.05 |
ऑपरेशनल KPI
| ब्योरा | FY24 | FY25 | FY26 |
|---|---|---|---|
| ऑर्डर बुक (₹ करोड़) | 785 | 560 | 1,575 |
| ट्रीटमेंट इंस्टॉलेशन (कुल) | 577 | 639 | 705 |
| ट्रीटमेंट कैपेसिटी (MLD, कुल) | 13,907 | 15,209 | 17,144 |
| कैश कन्वर्ज़न साइकिल (दिन) | 156 | 232 | 242 |
| MLD यानी मिलियन लीटर प्रतिदिन. | |||
ग्रोथ का इंजन सीवेज नहीं, कचरा है
FY24 से FY26 के बीच SFC का रेवेन्यू सालाना 11 प्रतिशत बढ़ा, लेकिन इसमें सीवेज का योगदान कम रहा, जबकि इसी कारोबार में वह लीडर है. सीवेज रेवेन्यू सालाना 2 प्रतिशत से भी कम बढ़ा. असली ज़ोर कचरे वाले कारोबार ने लगाया: सॉलिड वेस्ट रेवेन्यू क़रीब तीन गुना हो गया. सीवेज में अब भी क़रीब 32 प्रतिशत का ऑपरेटिंग मार्जिन है, जबकि सॉलिड वेस्ट का मार्जिन 34 प्रतिशत से घटकर 29 प्रतिशत रह गया. FY26 में ऑर्डर बुक लगभग तीन गुना हो गई, जिसमें ज़्यादातर हिस्सा कचरे से गैस और रीसाइक्लिंग प्रोजेक्ट्स का है.
कैश का क्या?
30 प्रतिशत मार्जिन और कम मशीनरी वाले कारोबार से आम तौर पर अच्छे कैश की उम्मीद की जाती है. SFC के मामले में ऐसा नहीं हुआ. तीन साल में उसने अपने मुनाफ़े का सिर्फ़ 6 प्रतिशत ही ऑपरेटिंग कैश में बदला. पैसा ग्राहकों के पास अटका है: दो साल में बकाया 67 प्रतिशत बढ़ गया, जबकि रेवेन्यू सिर्फ़ 22 प्रतिशत बढ़ा.
SFC इसकी वजह अपने ग्राहकों के कैलेंडर को बताती है. सरकारी संस्थाएं फ़ाइनेंशियल ईयर के आख़िर में फ़ंड जारी करती हैं और जून से सितंबर तक मॉनसून में कंस्ट्रक्शन रुक जाता है. इसलिए FY26 में पैरेंट कंपनी के सीवेज रेवेन्यू का 86 प्रतिशत दूसरी छमाही में आया और 31 मार्च को बिल बकाया रह गए. इससे यह तो समझ आता है कि बकाया हर मार्च में पीक पर क्यों होता है, लेकिन यह नहीं कि यह हर साल बढ़ क्यों रहा है.
यह भी पढ़ेंः इस कंपनी का कैश कन्वर्ज़न 367% है, पर यह आंकड़ा कुछ तो छिपा रहा है
कंपनी की ताक़त
रीसाइक्लिंग, सीवेज से ही निकला कारोबार है. नया वेस्टवाटर रीसाइक्लिंग कारोबार उसी पानी को और साफ़ करता है जिसे SFC के प्लांट ट्रीट करते हैं और यह उन्हीं कॉन्ट्रैक्टर्स और नगर निकायों को बेचा जाता है. पहले ऑर्डर के एक साल बाद ही इसकी ऑर्डर बुक ₹561 करोड़ पर पहुंच गई.
ज़रूरत लगातार बढ़ रही है. नीति आयोग का अनुमान है कि भारत का सॉलिड वेस्ट तीन गुना हो जाएगा, यानी 2030 के 159 मिलियन टन से बढ़कर 2070 में 476 मिलियन टन, और घरेलू वेस्टवाटर 2.7 लाख MLD तक पहुंच जाएगा. हाल के एक नियम के तहत ऑयल और गैस मार्केटिंग कंपनियों को अपनी सप्लाई में कंप्रेस्ड बायोगैस भी मिलानी होगी, जिसका हिस्सा FY26 के 1 प्रतिशत से बढ़कर FY29 से 5 प्रतिशत हो जाएगा.
कचरे से गैस बनाने में स्थिर कमाई. एक सरकारी ऑयल कंपनी ने SFC की सब्सिडियरी को कचरे से गैस बनाने वाले दो प्लांट बनाने और 10 साल तक चलाने का काम दिया है. इनमें से एक असम के तिनसुकिया में रोज़ 125 टन बिना छंटे कचरे को प्रोसेस करेगा और दूसरा ओडिशा के भुवनेश्वर में रोज़ 300 टन छंटे हुए कचरे को.
जोख़िम कहां हैं
सरकार पैसा देती है, पर देर से. सीवेज रेवेन्यू का क़रीब 92 प्रतिशत और सॉलिड वेस्ट का पूरा रेवेन्यू सरकारी प्रोजेक्ट्स से आता है.
गोवा के प्लांट हाथ से निकल सकते हैं. नॉर्थ गोवा का कंसेशन 20 अगस्त 2027 को ख़त्म हो रहा है और इसका अपने-आप रिन्यूअल नहीं होगा. नए टेंडर में टिके रहने के लिए SFC को सबसे अच्छी बोली की बराबरी करनी होगी.
कुछ ग्राहकों पर निर्भरता बढ़ रही है. FY26 में टॉप 10 ग्राहकों से 64 प्रतिशत रेवेन्यू आया, जो FY24 में 59 प्रतिशत था. इनमें से ज़्यादातर के साथ SFC का कोई लॉन्ग-टर्म कॉन्ट्रैक्ट नहीं है.
टेक्नोलॉजी का बड़ा हिस्सा बाहर से आता है. मेम्ब्रेन, टर्बो ब्लोअर और डिस्क फ़िल्टर विदेशी सप्लायर्स से आते हैं और SFC का कोई औपचारिक R&D प्रोग्राम नहीं है.
हमारी राय
प्राइस बैंड की ऊपरी सीमा, यानी ₹330 पर SFC का वैल्यूएशन FY26 की अर्निंग्स का क़रीब 20 गुना बैठता है. यह Ion Exchange (क़रीब 34 गुना) और Praj Industries (क़रीब 192 गुना) से कम है, हालांकि इन दोनों के मल्टीपल हाल में मुनाफ़ा घटने की वजह से ऊंचे दिख रहे हैं. SFC का रिटर्न ऑन इक्विटी भी ज़्यादा है: क़रीब 21 प्रतिशत, जबकि Ion Exchange के लिए यह आंकड़ा 11 प्रतिशत और Praj के लिए 1.5 प्रतिशत है.
सिर्फ़ कमाई के लिहाज़ से देखें तो यह शेयर दूसरों के मुक़ाबले सस्ता लगता है. दिक़्क़त यह है कि यह कमाई कैश में नहीं बदल रही. इस क़ीमत पर ख़रीदने वाला निवेशक असल में दो बातों पर दांव लगा रहा है: पहली, कि SFC अपना बकाया वसूल कर लेगी, और दूसरी, कि उसके कचरा और रीसाइक्लिंग कारोबार वह ग्रोथ देंगे जो सीवेज कारोबार नहीं दे पाया.
यह भी पढ़ेंः गिरता शेयर ही नहीं, चढ़ता शेयर भी ट्रैप बन सकता है
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार





 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


