


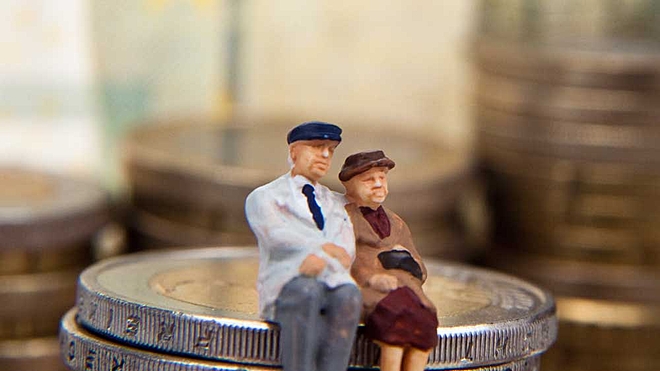
रिटायरमेंट के लिए लोग सालों तक बचत करते हैं तो रिटायरमेंट भी लंबी अवधि की जरूरत के लिए की जाने वाली बचत से अलग नहीं है। लेकिन अगर आप किसी पांरपरिक सोच वाले फाइनेंशियल एडवाइजर से बात करें तो उसकी राय शायद इससे अलग होगी। कुछ लोगों की सोच है कि रिटायरमेंट के लिए की जा रही बचत के साथ कोई जोखिम नहीं लेना चाहिए और इस बचत को इक्विटी में निवेश नहीं करना चाहिए।
इस सोच के लिए तर्क दिया जाता है कि उम्रदराज लोग अब कमाई नहीं कर रहे हैं ऐसे में वे कोई जोखिम नहीं उठा सकते हैं। उनकी रकम की कीमत कम नहीं होनी चाहिए भले उनकी रकम बहुत धीरे धीरे बढ़े। अब अगर आप इस तर्क को स्वीकार कर लेते हैं तो निवेश के लिए एक ही विकल्प बचत है। फिक्स्ड इनकम रिटर्न देने वाला विकल्प।
यह सोच न सिर्फ रिटायर हो चुके लोगों के निवेश पर हावी है बल्कि रिटायरमेंट के लिए बचत और निवेश कर रहे युवा भी इस सोच की जद में हैं। ऐसे एक्सपर्ट का मानना है कि किसी को भी रिटायरमेंट के लिए की जाने बचत के साथ कोई जोखिम नहीं लेना चाहिए और उनको कम रिटर्न देने वाले विकल्पों में निवेश करना चाहिए क्योंकि यहां सबसे कम जोखिम होता है। अगर आसान शब्दों में कहें तो उनके हिसाब से रिटायरमेंट के लिए की जा रही बचत को फिक्स्ड डिपॉजिट, पोस्ट ऑफिस डिपॉजिट और सरकारी स्कीमों जैसे पीपीएफ, सीनियर सिटीजंस स्कीम और इसी तरह के दूसरे विकल्पों में ही निवेश करना चाहिए।
लेकिन इस सोच के आधार पर किसी भी लंबी अवधि की जरूरत खास कर रिटायरमेंट के लिए निवेश करना एक बड़ी समस्या है। सिर्फ इसी सोच के आधार पर बचत और निवेश करना न सिर्फ गलत है बल्कि यह खतरनाक भी है। अगर आप ऐसा करते हैं तो ज्यादा संभावना इस बात की है कि आपका बुढ़ापा गरीबी में बीते। और यह बात बढ़ा चढ़ा कर नहीं कही जा रही है।
समस्या की जड़ महंगाई है। अगर आपके निवेश पर फिक्स्ड इनकम रिटर्न मिला तो आपकी रकम को महंगाई खा जाएगी। सबसे बड़ी चुनौती यह है कि आपके निवेश पर महंगाई दर से अधिक रिटर्न मिले। अगर कोई प्रॉपर्टी किराए पर देकर कमाई कर रहा है या किसी और स्रोत से उसे आय हो रही है तो वह किस्मत वाला है। वह महंगाई की मार से कुछ हद तक बचत सकता है। लेकिन हर व्यक्ति के पास आय के दूसरे स्रोत नहीं होते हैं और ऐसे लोग रिटायरमेंट के बाद के सालों में बड़े खतरे को आमंत्रित कर रहे हैं।
पीपीएफ, एफडी और इस तरह के दूसरे विकल्पों से मिलने वाला रियल रिटर्न बहुत कम होता है। ऐसे में रिटायरमेंट के बाद जो लोग इन विकल्पों से मिलने वाले रिटर्न पर निर्भर है वे एक समय के बाद अपनी पूंजी ही खाना शुरू कर देंगे।
हालांकि इक्विटी लंबी अवधि में ऊंचा रिटर्न देती है और अगर रिटायर हो चुके लोग अपने बाकी जीवन को संपन्नता के साथ गुजारना चाहते हैं तो इक्विटी के अलावा और कोई उम्मीद नहीं है। और जहां तक बात इक्विटी में जोखिम की है तो हां यह बात सच है कि इक्विटी में जोखिम होता है। लेकिन यह जोखिम कम अवधि के निवेश में होता है। लंबी अवधि में इक्विटी में निवेश की गई आपकी रकम बढ़ती है और फिक्स्ड इनकम ऑप्शन जैसे बॉण्ड और एफडी में किए गए निवेश की वास्तविक वैल्यू कम होती जाती है।
ये लेख पहली बार नवंबर 29, 2019 को पब्लिश हुआ.
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार



 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


