


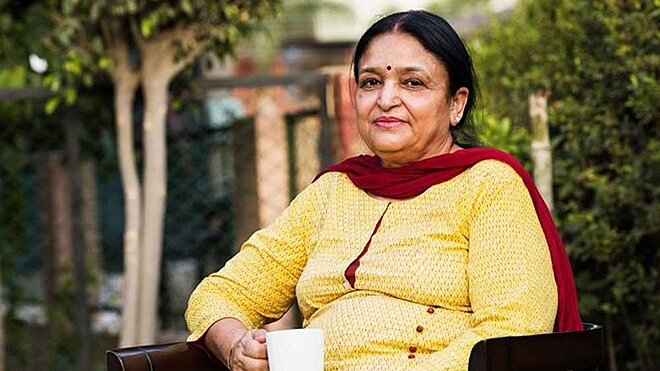
रेनु की उम्र 65 साल है। उनको पति की मौत के बाद 3 करोड़ रुपए मिले हैं। उनकी एक बेटी है और अगले कुछ माह में उसकी शादी है। रेनू चाहती हैं कि हम उनके लिए फाइनेंशियल प्लान बनाएं जिससे वे अपने निवेश से उतनी इनकम हासिल कर सकें जो उनकी जरूरतें पूरी कर सके।
इमरजेंसी कॉर्पस
रेनू को छह माह के खर्च के लायक लगभग 6 लाख रुपए का इमरजेंसी कॉर्पस बनाना चाहिए। उनको इस रकम को सेविंग अकाउंट या ज्यादा रिटर्न के लिए स्वीप इन फिक्स्ड डिपॉजिट में रखना चाहिए। स्वीप इन डिपॉजिट सेविंग अकाउंट से लिंक्ड होता है। अगर आपके सेविंग अकाउंट में बैलेंस एक तय सीमा से कम हो जाता है तो रकम अपने आप स्वीप इन डिपॉजिट से सेविंग अकाउंट में चली जाती है।
इन्श्योरेंस
रेनू के पास लाइफ या हेल्थ इन्श्योरेंस कवर नहीं है। उनको लाइफ इन्श्योरेंस की जरूरत भी नहीं है। उनकी बेटी आत्म निर्भर है। इसके अलावा रेनू के पास इतनी असेट है कि उनके न रहने पर उनकी बेटी अपनी जरूरतें पूरी कर सके।
हालांकि स्वास्थ्य से जुड़े बड़े खर्च से अपनी रकम बचाने के लिए हेल्थ इन्श्योरेंस पॉलिसी जरूरी है। रेनू को कम से कम 5 से 7 लाख रुपए का सीनियर सिटीजन हेल्थ कवर लेना चाहिए। यह कवर खरीदते समय उनको को पेमेंट और सब लिमिट क्लाज के अलावा वेटिंग पीरियड पर गौर करना चाहिए। रेनु की बेटी को भी हेल्थ इन्श्योरेंस कवर लेना चाहिए।
सीनियर सिटीजंस के लिए हेल्थ इन्श्योरेंस पॉलिसी में आम तौर पर को पे क्लाज होता है। इसका मतलब होता है कि मेडिकल बिल का एक हिस्सा जैसे 10 या 20 फीसदी पॉलिसी होल्डर को चुकाना होगा। इसी तरह सब लिमिट क्लाज में रूम रेंट, आईसीयू चार्ज और डॉक्टर की फीस की एक लिमिट तय होती है। पॉलिसी इस लिमिट तक ही खर्च का भुगतान करती है। खर्च इससे ज्यादा होने पर पॉलिसी होल्डर का इसका भुगतान अपनी जेब से करना होता है। ऐसे खर्च की लिमिट हेल्थ कवर का एक तय फीसदी तक होती है।
इसके अलावा रेनू को वेटिंग पीरियड पर भी गौर करना चाहिए। आम तौर पर सीनियर सिटीजंस के लिए हेल्थ इन्श्योरेंस पॉलिसी में वेटिंग पीरियड कम होता है। लेकिन इसके बावजूद उनको इसके बारे में जानकारी जुटानी चाहिए। वेटिंग पीरियड वह अवधि होती है जिसमें पॉलिसी किसी प्री एग्जिस्टिंग डिजीज या दूसरी डिजीज को कवर नहीं करती है।
इसके अलावा रेनू का इस बात को भी सुनिश्चित करना चाहिए कि इन्श्योरेंस कंपनी के पैनल में शामिल अस्पताल उनके घर के करीब हो। इससे उनको कैशलेस क्लेम फैसिलिटी का फायदा उठाने में मदद मिलेगी।
बेटी की शादी
रेनू का अनुमान है कि बेटी की शादी पर लगभग 50 लाख रुपए का खर्च आएगा। उनके बैंक अकाउंट में लगभग 83 लाख रुपए हैं। इसका एक हिस्सा शादी में इस्तेमाल किया जा सकता है।
रिटायरमेंट में इनकम के लिए
बेटी की शादी के बाद रेनू के पास रिटायरमेंट के लिए 2.5 करोड़ रुपए बचेंगे। इस रकम से नियमित इनकम हासिल करने के लिए वे नीचे दिए जा रहे इन्वेस्टमेंट टिप्स फॉलो कर सकती हैं।
1- रेनू को अगले 18 महीने में 18 लाख रुपए की जरूरत होगी। उनको यह रकम लिक्विड फंड में लगा कर सिस्टमेटिक विद्ड्रॉअल प्लान सेटअप करना चाहिए। इससे उनको हर माह खर्च के लिए रकम मिलती रहेगी। सिस्टमेटिक विद्ड्रॉअल प्लान यानी एसडब्ल्यूपी में आप एकमुश्त रकम एक फंड में निवेश कर सकते हैं और फंड हाउस को निर्देश दे सकते है कि हर माह एक तय रकम आपके अकाउंट में आती रहे। रेनू को लिक्विड फंड के डिवीडेंड प्लान के बजाए ग्रोथ फंड चुनना चाहिए क्योंकि ग्रोथ प्लान टैक्स बचाने के लिहाज से ज्यादा बेहतर है।
2- रेनू को अगले तीन साल में 36 लाख रुपए खर्च की जरूरत होगी। इसके लिए उनको 36 लाख रुपए अल्ट्रा शार्ट ड्यूरेशन फंड में निवेश करके लिक्विड फंड के लिए 12 लाख रुपए का एनुअल सिस्टमेटिक ट्रांसफर प्लान सेटअप कर देना चाहिए। सिस्टमेटिक ट्रांसफर प्लान यानी एसटीपी सेटअप करने के लिए जरूरी है कि दोनों फंड एक ही फंड हाउस के हो। हालांकि अगर फंड अलग अलग फंड हाउस के हैं तो पहले आपको जितनी रकम निकालनी है उतनी रकम को भुना कर एक अलग फंड में निवेश करना चाहिए। इस तरह से लिक्विड फंड, अल्ट्रा शार्ट ड्यूरेशन फंड और बैंक अकाउंट में जमा रकम उनके अगले तीन साल के खर्च के लिए काफी होगी। लिक्विड और अल्ट्रा शार्ट ड्यूरेशन फंड कम उतार चढ़ाव वाले दूसरे फंडों की तुलना में सुरक्षित होते हैं।
3- रेनू के पास अब सिर्फ 1.9 करोड़ रुपए बचे हैं। उनको यह रकम आधी इक्विटी और आधी डेट में निवेश करनी चाहिए। इक्विटी में निवेश की गई रकम उनको भविष्य में महंगाई से ज्यादा रिटर्न दिलाने में मदद करेगी। वहीं अगर वे पूरी रकम डेट में निवेश करेंगे तो भविष्य में उनको अपना खर्च घटाना पड़ सकता है।
डेट में निवेश के लिए रेनू कुछ अच्छे शार्ट ड्यूरेशन फंड चुन सकती हैं। उनको इसके अलावा किसी और तरह के डेट फंड जैसे क्रेडिट रिस्क फंड में निवेश नहीं करना चाहिए। इससे उनकी रकम पर जोखिम बढ़ सकता है।
इक्विटी के लिए रेनू दो या तीन टॉप रेटेड मल्टी कैप फंड में निवेश कर सकती हैं। मल्टी कैप फंड प्योर इक्विटी फंड हैं जो सभी आकार की कंपनियों में निवेश करता है। मल्टी कैप फंड में आपको वही रकम निवेश करनी चाहिए जिसकी जरूरत कम से कम पांच साल तक नहीं पड़ने वाली है। इसके अलावा रेनू को पूरी रकम को एकमुश्त निवेश करने के बजाए 12 माह में निवेश करना चाहिए। इससे उनका पूरा निवेश बाजार में ऐसे में ऐसे समय नहीं लगेगा जब बाजार अपने उच्चतम स्तर पर हो।
4- रेनू अगले चार पांच साल तक अपना खर्च लिक्विड फंड, अल्ट्रा शार्ट ड्यूरेशन फंड में जमा रकम से चला सकती हैं। ऐसे में इक्विटी फंड में जमा रकम को ग्रो करनेकरने के लिए पूरा समय मिलेगा। चार पांच साल के बाद रेनू शार्ट ड्यूरेशन फंड और मल्टी कैप फंड में निवेश की गई रकम का एक हिस्सा हर साल निकाल कर अल्ट्रा शार्ट ड्यूरेशन में लगा सकती हैं। इस तरह से वे इक्विटी और डेट के बीच 50:50 का अनुपात मेनटेन कर सकती हैं। इससे उनकी आने वाले सालों में खर्च की जरूरत पूरी होती रहेगी। डेट में 50 फीसदी रकम उनको रिटर्न में स्थिरता देगी। वहीं इक्विटी में 50 फीसदी रकम रेनू की महंगाई के असर से निपटने में मदद करेगी।
5- रेनू को अपने असेट अलॉकेशन को लगातार रीबैलेंश करना होगा। खास कर तब जब इक्विटी मार्केट में तेज गिरावट आए। ऐसा होने पर उनको डेट से ज्यादा और इक्विटी से कम रकम निकालनी होगी। इसके अलावा रेनू को यह भी सुनिश्चित करना होगा कि उनका सालाना खर्च कुल रकम का 4 से 6 फीसदी से अधिक न हो जिससे रिटायरमेंट के सालों में उनकी रकम उनके जीवन में ही न खत्म हो जाए।
ये लेख पहली बार फ़रवरी 26, 2020 को पब्लिश हुआ.
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार




 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


