



हम बाजार में कोविड की वजह से संकट का सामना कर रहे हैं ऐसे में असेट अलॉकेशन क्या होना चाहिए। इसके अलावा मैंने म्युचुअल फंड के रेग्युलर प्लान में निवेश किया है लेकिन इसका एक्सपेंश रेशियो बहुत ज्यादा है। कृपया सुझाव दीजिए कि मैं कैसे डायरेक्ट प्लान में मूव कर सकता हूं ?
संदीप श्रीवास्तव
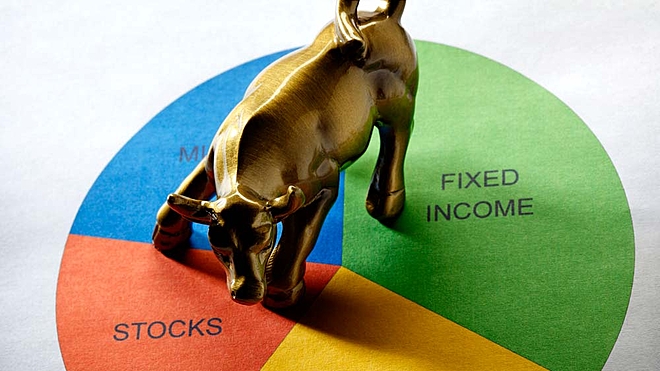
ज्यादातर निवेशकों को चार में से एक असेट अलॉकेशन प्लान चुनना चाहिए। अगर आप निवेश शुरू कर रहे हैं तो आपको असेट अलॉकेशन नहीं करना चाहिए। क्योंकि आपके पास खोने के लिए कुछ नहीं है। अगर आप टैक्स सेविंग फंड में 1.5 लाख रुपए निवेश करने जा रहे हैं तब भी आपको असेट अलॉकेशन करने की जरूरत नहीं है। आपकी सारी रकम 100 फीसदी इिक्विटी में हो सकती है।
आपको असेट अलॉकेशन करने की जरूरत तभी पड़ती है जब आपके पास एक बड़ी रकम जमा हो जाए। मेरा मानना है कि आपके दिमाग में एक मोटा नियम होना चाहिए कि जब आप कमा रहे हैं और निवेश कर रहे हैं तो आपकी एक तिहाई रकम फिक्स्ड इनकम में होनी चाहिए। जिससे आप बाजार में मार्च जैसी गिरावट आने वाले पर एक बड़े झटके को झेल सकें।
जब आप अपनी रिटायरमेंट के करीब पहुंच जाएं या रिटायर हो जाएं तो आपका 50 फीसदी पोर्टफोलियो इक्विटी में और 50 फीसदी पोर्टफोलियो फिक्स्ड इनमम में होना चाहिए। ऐसा होने पर आपको साल में एक बार या दो बार पोर्टफोलियो को रीबैलैंस करने का अवसर मिलेगा। अगर आप जोखिम से परहेज करने वाले निवेशक हैं और आपने देर से निवेश शुरू किया है तो आपके लिए बेहतर होगा कि आप एक तिहाई रकम इक्विटी में रखें और बाकी दो तिहाई रकम फिक्स्ड इनकम में रखें।
आपको समय समय पर पोर्टफोलियो को रीबैलैंस करना चाहिए। खास कर तब जब आपके पोर्टफोलियो का ओरिजनल अलॉकेशन डिस्टर्ब हो जाए। तो आपको इसी के आधार पर रीबैलेंस करना चाहिए न कि बाजार की स्थिति के आधार पर।
अब बात करते हैं कि क्या आपको रेग्युलर प्लान से डायरेक्ट प्लान की ओर मूव करना चाहिए। अच्छा तो यह होगा कि आप तभी ऐसा करें जब आपको एडवाइजर के मदद की जरूरत न हो। लेकिन अगर आपको अच्छा एडवाइजर मिल गया है जो आपको अच्छी सलाह दे रहा है और अच्छे व बुरे समय में आपकी चिंताओं को कम कर रहा है तो बेहतर है कि आप रेग्युलर प्लान के साथ बने रहें। भले हर आपको ज्यादा एक्सपेंश रेशियो चुकाना पड़ रहा है।
ये लेख पहली बार सितंबर 25, 2020 को पब्लिश हुआ.
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार


 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


