


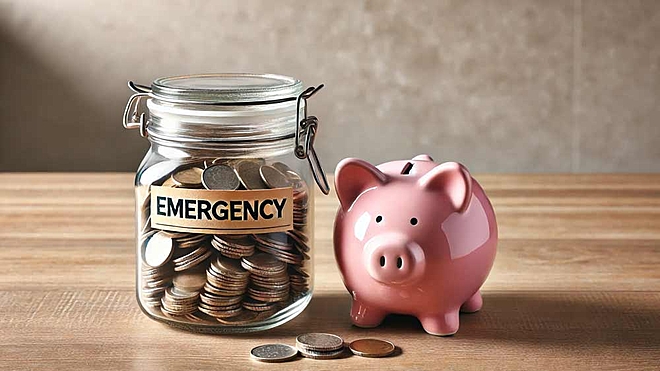
 AI-generated image
'बुरे दिन के लिए कुछ बचाकर रखना' सिर्फ़ जुमला नहीं बल्कि अहम एक ज़रूरत है. चूंकि आपातकालीन स्थितियां अक्सर बिना किसी चेतावनी के हमारे दरवाज़े पर आ धमकती हैं, इसलिए उनके लिए तैयार रहना बेहद ज़रूरी है. यही वजह है कि आपके पास एक इमरजेंसी फ़ंड होना ही चाहिए. तो, आइए देखें कि कैसे अपने फ़ंड या कोष को तीन लेयर में बांट कर आप ज़रूरत पड़ने पर अपना पैसा जल्दी से और आसानी से पा सकते हैं.
तीन-लेयर का इमरजेंसी फ़ंड कैसा होता है?
यहां बताया गया है कि तीन-लेयर का इमरजेंसी फ़ंड आपको लिक्विडिटी, सुरक्षा और रिटर्न को बेहतर तरीक़े से बैलेंस करने में कैसे मदद करता है.
लेयर 1: हाथ में नक़दी
ये ऐसी नक़दी है जिसे आप आमतौर पर अपने पास कैश के तौर पर रखते हैं और ये धन तक पहुंचने का सबसे आसान तरीक़ा है. हालांकि इस पैसे पर कोई ब्याज नहीं मिलता है, लेकिन ये बुरे वक़्त के दौरान जल्द पहुंच देता है. आपकी स्थिति के आधार पर, एक महीने के ख़र्चों को पूरा करने के लिए ज़रूरी नक़दी रखना समझदारी है.
लेयर 2: बैंक खाते और स्वीप-इन डिपॉज़िट
अगली लेयर आपके बैंक के सेविंग अकाउंट में पड़ा पैसा है. इन फ़ंड को आपके डेबिट (Debit) या ATM कार्ड के ज़रिए पाया जा सकता है.
आप अपने बचत खाते से जुड़े स्वीप-इन डिपॉज़िट में भी कुछ पैसे जमा कर सकते हैं. हालांकि वे फ़िक्स्ड डिपॉज़िट (FD) की तरह काम करते हैं, लेकिन जब अकाउंट बैलेंस एक तय हद से कम हो जाता है, तो स्वीप-इन डिपॉज़िट अपने आप ख़त्म हो जाते हैं. ये आपके पैसे तक जल्द पहुंच देता है और इसमें एक आम बचत खाते के मुक़ाबले में ज़्यादा ब्याज दर होती है.
ये भी पढ़िए - प्रॉपर्टी बेचने पर मिले ₹1.5 करोड़ कहां निवेश करूं?
लेयर 3: लिक्विड फ़ंड
आपके इमरजेंसी फ़ंड की तीसरी लेयर लिक्विड फ़ंड में हो सकती है. ये फ़ंड आमतौर पर FD से बेहतर रिटर्न देते हैं. और बैंक डिपॉज़िट के उलट, लिक्विड फ़ंड रिटर्न पर सिर्फ़ पैसा निकालने पर ही टैक्स लगाया जाता है.
हालांकि लिक्विड फ़ंड रिटर्न या पूंजी की सुरक्षा की गारंटी नहीं देते, लेकिन उनमें जोख़िम कम होता है. पैसा जल्दी निकाला जात सकता है, और आमतौर पर पैसा 1-2 दिनों के भीतर ही आपके खाते में ट्रांसफ़र हो जाता है.
आपका आपातकालीन कोष कितना बड़ा होना चाहिए?
आपके इमरजेंसी फ़ंड का साइज़ आपकी ज़रूरतों के आधार पर होना चाहिए. आश्रितों की संख्या, आमदनी के स्रोत, मौजूदा देनदारियां आदि जैसे फ़ैक्टर ये तय करते हैं कि आपका आपातकालीन कोष कितना बड़ा होना चाहिए.
आमतौर पर, आपके कम से कम छह महीने के ख़र्च को कवर करने वाला इमरजेंसी फ़ंड होना सही माना जाता है.
एक नज़र में
दोबार दोहराना चाहूंगा कि चूंकि इमरजेंसी फ़ंड का होना ज़रूरी है, इसलिए तीन-लेयर वाला नज़रिया अपनाना - 1) कुछ नक़दी हाथ में रखना, 2) बैंक खातों और स्वीप-इन डिपॉज़िट का इस्तेमाल करना और 3) लिक्विड फ़ंड्स में निवेश करना - ये पक्का करता है कि आपका इमरजेंसी फ़ंड तब आसान और सुरक्षित हो जब आपको इसकी सबसे ज़्यादा ज़रूरत हो और ये आपको अपने पैसे पर मामूली रिटर्न कमाने में भी मदद करता है.
ये भी पढ़िए -क्या आपकी बचत 'ज़ीरो' है? चिंता मत कीजिए, इसके बावजूद आप 15 साल में रिटायर हो सकते हैं.
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार




 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


