


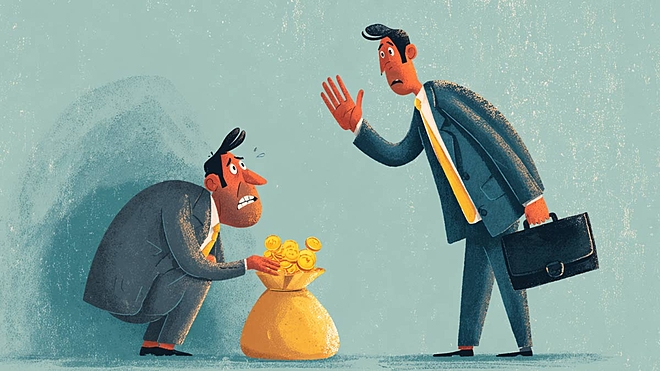
 Vinayak Pathak/AI-Generated Image
पाठक का सवाल: मैंने एक फ़्लेक्सी-कैप फ़ंड में निवेश किया है और आगे ज़्यादा निवेश करना चाहता हूं. लेकिन मुझे फ़ंड मैनेजर बदलने की जानकारी मिली है. क्या मुझे आगे निवेश से पहले रुकना चाहिए?
जब कुछ बदलता है तो मन तुरंत कुछ करने के लिए बेचैन हो जाता है.
जैसे ही नए फ़ंड मैनेजर की ख़बर आती है, मन में सवाल उठते हैं: क्या SIP रोक दूं? क्या थोड़ा इंतज़ार करूं? क्या पैसा कहीं सुरक्षित जगह ले जाऊं?
ये सवाल ग़लत नहीं हैं. लेकिन आमतौर पर इनके जवाब ग़लत दिशा में ले जाते हैं.
फ़ंड मैनेजर से बड़ा होता है फ़ंड
फ़्लेक्सी-कैप कैटेगरी वो जगह है जहां मैनेजर को सबसे ज़्यादा आज़ादी होती है. वो लार्ज, मिड और स्मॉल-कैप में जैसा चाहे पैसा लगा सकता है. इसलिए जब फ़ंड चलाने वाला बदलता है तो लगता है कि सब कुछ बदल जाएगा.
लेकिन, ऐसा होता नहीं.
पहले यह देखें कि यह बदलाव उत्तराधिकार है या अलगाव. को-मैनेजर का ऊपर आना और बाहर से किसी नए को लाना, दोनों बहुत अलग बातें हैं. बड़े भारतीय फ़ंड हाउसों में हाल के ज़्यादातर बदलाव पहली क़िस्म के रहे हैं.
और एक बात. ज़्यादातर बड़े फ़ंड हाउस किसी एक इंसान पर नहीं, एक प्रक्रिया पर चलते हैं. रिसर्च टीम वही रहती है. स्टॉक चुनने के फ़िल्टर वही रहते हैं. रिस्क कंट्रोल वही रहते हैं. हर ख़रीद-बिक्री के फ़ैसले को आकार देने वाला अंदरूनी स्ट्रक्चर वही रहता है.
2022 में जब प्रशांत जैन ने HDFC म्यूचुअल फ़ंड छोड़ा तो डर था कि उनकी वैल्यू-ओरिएंटेड स्टाइल भी उनके साथ चली जाएगी. ज़्यादातर नहीं गई. उनके बनाए ढांचे ने फ़ंड को आकार देना जारी रखा. परफ़ॉर्मेंस टिकी रही. फ़ंड रातोंरात कोई दूसरा फ़ंड नहीं बन गया.
एक इंसान गया. संस्था बनी रही.
आकार आपके पक्ष में काम करता है
एक बात जिस पर ज़्यादा ध्यान नहीं जाता.
फ़्लेक्सी-कैप कैटेगरी का औसत AUM ₹3,800 करोड़ से ज़्यादा है. कई फ़ंड इससे भी बड़े हैं. इस आकार का पोर्टफ़ोलियो जल्दी नहीं बदला जा सकता. बड़ी पोज़िशन बेचने से शेयर की क़ीमत हिलती है. नई पोज़िशन बड़े पैमाने पर बनाने में वक़्त लगता है.
जो मैनेजर फ़ंड को पूरी तरह बदलना भी चाहे, उसे रिटर्न को नुक़सान पहुंचाए बिना ऐसा करने में दो-तीन साल लगेंगे.
एक इंसानी पहलू भी है. नए मैनेजर को वो ट्रैक रिकॉर्ड विरासत में मिलता है जो उसने नहीं बनाया. विनिंग स्ट्रैटेजी से शुरुआत में ही हटना उसके लिए करियर का जोख़िम है, न कि सिर्फ़ आपके निवेश का.
निरंतरता सिर्फ़ नीयत नहीं है. यह व्यावहारिक ज़रूरत है.
अपवाद असली है
यह मान लेना ग़लत होगा कि कभी कुछ बुरा नहीं होता.
2015 में जब Kenneth Andrade ने IDFC Premier Equity छोड़ा, तो फ़ंड सालों तक संघर्ष करता रहा. वजह सीधी थी: वो सिर्फ़ मैनेजर नहीं थे. वो फ़ंड की असली ताक़त थे. फ़ंड की पहचान उनके बाज़ार को देखने के ख़ास नज़रिए में थी. जब वो गए, वो नज़रिया भी चला गया.
किसी भी मैनेजर बदलाव के बाद असली सवाल यह नहीं है कि "नया इंसान कौन है?" असली सवाल यह है: "क्या पुराना इंसान प्रक्रिया था, या बस उसका हिस्सा?" आज के ज़्यादातर बड़े भारतीय फ़ंड हाउसों में मैनेजर प्रक्रिया का हिस्सा होते हैं. कुछ मामलों में वो ख़ुद प्रक्रिया होते हैं. उन मामलों पर नज़र रखना ज़रूरी है.
निवेश जारी रखें. लेकिन सतर्क रहें.
SIP चलाते रहें. फ़ंड इतनी जल्दी नहीं बदलेगा कि रोकना ज़रूरी हो जाए. और रोकने की भी एक असली क़ीमत है.
एक साल के अंदर बेचे गए इक्विटी फ़ंड पर शॉर्ट-टर्म कैपिटल गेन टैक्स 20% लगता है. ₹1.25 लाख से ज़्यादा के लॉन्ग-टर्म गेन पर 12.5% टैक्स लगता है. ज़्यादातर फ़्लेक्सी-कैप फ़ंड्स पहले साल में 1% एग्ज़िट लोड लेते हैं. सिर्फ़ मैनेजर बदलने की वजह से निकले तो नए मैनेजर के एक भी फ़ैसले से पहले आपका 2 से 3 प्रतिशत पैसा जा सकता है.
लेकिन आंखें पूरी तरह बंद भी मत कीजिए. साल में एक बार तीन चीज़ें देखें: पोर्टफ़ोलियो टर्नओवर अचानक बढ़ा तो नहीं, सेक्टर वेटेज में बड़ा बदलाव आया तो नहीं, और फ़ंड की निवेश स्टाइल, यानी वैल्यू, ग्रोथ या ब्लेंड, बदली तो नहीं.
अगर यह बदलाव दो-तीन साल तक साफ़ और लगातार दिखे, तो स्थिर मैनेजमेंट ट्रैक रिकॉर्ड वाले किसी मिलते-जुलते फ़ंड में जाने पर विचार करें.
उससे पहले नहीं.
आपके लिए सबक़
निवेश धैर्य को उन तरीक़ों से इनाम देता है जिन्हें समझना आसान है लेकिन अमल में लाना मुश्किल.
मैनेजर बदलाव उस धैर्य की परीक्षा है. सही जवाब- जारी रखो, देखते रहो, इंतज़ार करो, निष्क्रिय लगता है. लगता है जैसे कुछ नहीं कर रहे. लेकिन कुछ न करना, जब कुछ करने की ज़रूरत ही नहीं, निवेश में सबसे कम आंके जाने वाले हुनरों में से एक है.
लेकिन यह समझना कि कब डटे रहें और कब बदलाव सच में ज़रूरी है, यह सिर्फ़ अंदाज़े से नहीं होता. वैल्यू रिसर्च फ़ंड एडवाइज़र आपको निजी, रिसर्च पर आधारित सलाह देता है ताकि आप शोर पर प्रतिक्रिया न दें जब टिके रहना चाहिए, और टिके न रहें जब बदलाव ज़रूरी हो.
आज ही फ़ंड एडवाइज़र एक्सप्लोर करें!
ये लेख पहली बार अप्रैल 23, 2026 को पब्लिश हुआ.
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार



 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


