



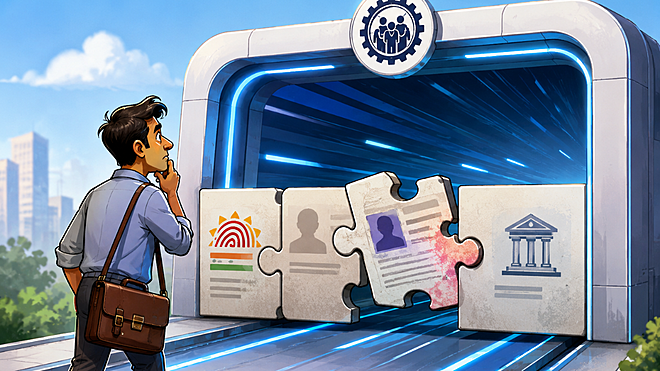
 Khyati Simran Nandrajog/AI-generated image
सारांशः EPFO के फ़ौरन PF विदड्रॉल वाले बड़े ऐलान में एक पेच है, जिस पर ज़्यादातर रिपोर्टिंग का ध्यान नहीं गया और ज़्यादातर क्लेम रिजेक्ट होने की वजह स्पीड नहीं है. यह लेख इस ऐलान को ज़रूरी और ग़ैर-ज़रूरी बातों में बांटता है, और बताता है कि सुविधा शुरू होने से पहले हर PF मेंबर को एक काम ज़रूर करना चाहिए.
अगर आपका पैसा Employees' Provident Fund (EPF) में जमा है, तो असली बात यह है. विदड्रॉल का एक तेज़ तरीक़ा आने वाला है और वह काम का भी है. लेकिन अभी यह शुरू नहीं हुआ है. न तो कोई लॉन्च डेट तय है और न ही इसकी अपनी कोई अलग विदड्रॉल लिमिट है. ज़्यादातर PF क्लेम इसलिए रिजेक्ट होते हैं क्योंकि मेंबर के रिकॉर्ड्स मैच नहीं करते, और एक नया बटन इसे नहीं बदलेगा.
आज के लिए सबसे काम की बात यह है कि अपने रिकॉर्ड्स को आपस में मैच करा लें. जब तक यह सुविधा शुरू नहीं होती, तब तक और कुछ करने की ज़रूरत नहीं है.
एक लाइन में कहें तो: तेज़ निकासी आ रही है, लेकिन क्लेम तभी क्लियर होगा जब आपका नाम, जन्मतिथि, आधार, PAN और बैंक डिटेल्स आपस में मैच करें. इन्हें अभी चेक कर लें.
EPFO 3.0 है क्या
Employees' Provident Fund Organisation (EPFO) के पास 30 करोड़ से ज़्यादा मेंबर्स की रिटायरमेंट सेविंग्स है और यह अब भी काग़ज़ी दौर वाले सिस्टम पर चल रहा है. मेंबर का डेटा किसी एक सेंट्रल डेटाबेस में नहीं बल्कि अलग-अलग रीजनल ऑफ़िसों में रखा जाता है, जिस वजह से ट्रांसफ़र और क्लेम धीमी रफ़्तार से होते हैं और पोर्टल में गड़बड़ियां आम बात है. EPFO 3.0 इसकी जगह एक ऐसा सिंगल प्लेटफ़ॉर्म लाता है जो बैंकिंग सिस्टम जैसा काम करेगा.
जो कुछ ऐलान किया गया है, उसमें ज़्यादातर काम पर्दे के पीछे का है, जैसे सभी ऑफ़िसों के लिए एक ही सिस्टम, एम्प्लॉयर के लिए नया रिटर्न फ़ॉर्मेट और सेंट्रल पेंशन पेआउट. इनमें से किसी में भी आपको कुछ करने की ज़रूरत नहीं है. दो बदलाव ऐसे हैं जिनका सीधा असर आप पर पड़ता है.
| बदलाव | आपके लिए इसका मतलब | ज़रूरी बात या शोर? |
|---|---|---|
| UPI या PF-लिंक्ड ATM कार्ड से निकासी | योग्य PF रक़म जल्दी निकल कर सीधे आपके बैंक खाते में आएगी, दफ़्तर जाने की ज़रूरत नहीं. | संकेत, शुरू होने पर |
| ऑटो-सेटलमेंट लिमिट बढ़ाकर ₹5 लाख की गई | ज़्यादा योग्य क्लेम कुछ ही दिनों में अपने-आप क्लियर होंगे, बिना किसी मैनुअल प्रोसेस के. | संंकेत |
| यूनिफ़ाइड IT (CITES) और सेंट्रल पेंशन (CPPS) | समय के साथ ट्रांसफ़र और पेंशन पेआउट तेज़ होने चाहिए. आपको कुछ नहीं करना. | बैकग्राउंड |
| ऐलानों में इस्तेमाल हुआ शब्द 'फ़ौरन' | न कोई लॉन्च डेट है, न UPI या ATM की अलग लिमिट, और पुराने निकासी नियम अभी भी लागू हैं. | अभी के लिए शोर |
तेज़ निकासी काम कैसे करेगी
आप आधार-लिंक्ड वन-टाइम पासवर्ड (OTP) से अपनी पहचान कन्फ़र्म करते हैं, UPI या ATM चुनते हैं, और योग्य रक़म आपके बैंक खाते में पहुंच जाती है. यह पूरा सिस्टम NPCI नेटवर्क पर चलता है, यानी वही इन्फ़्रास्ट्रक्चर जो रोज़मर्रा के UPI के पीछे काम करता है. इस सुविधा की दो लिमिट हैं.
- आप अपने बैलेंस के सिर्फ़ योग्य हिस्से से ही पैसा निकाल सकते हैं. एक न्यूनतम रक़म हमेशा लॉक रहती है, ताकि आपकी रिटायरमेंट सेविंग एक ही बार में पूरी तरह खाली न हो जाए.
- EPFO ने अभी तक UPI या ATM के लिए अलग से कोई पर-ट्रांज़ैक्शन लिमिट तय नहीं की है. जब तक यह तय नहीं होती, तब तक मौजूदा नियम ही यह तय करेंगे कि आप कितनी रक़म और किस मक़सद के लिए निकाल सकते हैं.
दूसरी बात ज़्यादातर रिपोर्ट्स में छूट गई है. तेज़ पहुंच सिर्फ़ उस पैसे पर लागू होती है जिसे आप पहले से निकाल सकते हैं. यह सुविधा निकासी के नियमों को ढीला नहीं करती.
वह समस्या जिसे एक बटन नहीं सुलझा सकता
ये सारे ऐलान स्पीड के बारे में हैं. लेकिन ज़्यादातर क्लेम स्पीड की कमी की वजह से रिजेक्ट नहीं होते. वे अक्सर इसलिए रिजेक्ट होते हैं क्योंकि EPFO मेंबर को उसके रिकॉर्ड से मैच नहीं कर पाता.
EPFO की अपनी सालाना रिपोर्ट इसका पैमाना दिखाती है. 2024-25 में मेंबर्स ने क़रीब 796 लाख क्लेम फ़ाइल किए और इनमें से लगभग 174 लाख रिजेक्ट हो गए, यानी हर पांच में से एक. 2024-25 तक के पिछले पांच सालों में रिजेक्शन रेट औसतन क़रीब 26 प्रतिशत रहा. 2021-22 में यह क़रीब 29 प्रतिशत तक पहुंच गया था और उसके बाद घटा है, 2024-25 में यह क़रीब 22 प्रतिशत है, लेकिन यह अभी भी 2010 के दशक के मध्य के मुक़ाबले काफ़ी ज़्यादा है.
EPFO के ऑनलाइन शिक़ायत सिस्टम पर एक ही साल में 17 लाख से ज़्यादा शिकायतें दर्ज हुईं. इनमें से लगभग आधी चार वजहों से थीं, ट्रांसफ़र जो पूरे नहीं हो पाए, फ़ाइनल निकासी, PF ऑफ़िस में KYC से जुड़ी दिक़्क़तें और एडवांस जो सेटल नहीं हुए.
क्लेम रिजेक्ट क्यों होते हैं: इसकी सबसे बड़ी वजह मेंबर के डेटा में एक छोटा-सा मिसमैच है, जैसे अलग-अलग डॉक्युमेंट्स में नाम की स्पेलिंग अलग होना, जन्मतिथि का Aadhaar से मैच न करना, बैंक अकाउंट का वेरिफ़ाई न होना, एक से ज़्यादा UAN होना, या किसी पुराने एम्प्लॉयर का एग्ज़िट डेट कभी दर्ज न करना. एक नया इंटरफ़ेस इनमें से कुछ भी नहीं बदलता. इसका इलाज आपके अपने रिकॉर्ड में ही है.
आपको रिजेक्शन के दो बिल्कुल अलग आंकड़े क्यों दिखेंगे
आपने यह भी पढ़ा होगा कि रिजेक्शन घटकर 1 प्रतिशत से भी कम रह गया है. असल में ये दोनों आंकड़े अलग-अलग चीज़ें गिनते हैं. EPFO का कम वाला आंकड़ा एक छोटे दायरे को कवर करता है, यानी हाल के किसी समय में एम्प्लॉयर या ऑफ़िस स्टेज पर लौटाए गए क्लेम और यह ऑटो-सेटलमेंट को दिखाता है, जिसके तहत योग्य क्लेम अब तीन दिन में क्लियर हो जाते हैं. वहीं हर पांच में एक वाला आंकड़ा पूरे साल के सभी क्लेम को कवर करता है, जिसमें रिजेक्शन और रिटर्न दोनों शामिल हैं.
ऑटो-सेटलमेंट सचमुच एक अच्छी प्रगति है और यह ट्रेंड लगातार बेहतर हो रहा है. लेकिन अगर रिकॉर्ड मैच नहीं करते, तो क्लेम अब भी रिजेक्ट होगा.
अभी क्या करें
सुविधा शुरू होने से पहले, अपने रिकॉर्ड्स को आपस में मैच करा लें. ये चेक मेंबर पोर्टल पर बस कुछ ही मिनट में हो जाते हैं.
- अपना UAN (Universal Account Number) एक्टिवेट करें. यह पक्का करें कि आपके पास सिर्फ़ एक ही UAN है. एक से ज़्यादा UAN होना क्लेम फ़ेल होने की एक आम वजह है, और इसे ठीक किया जा सकता है.
- अपने KYC (Know Your Customer) डिटेल्स मैच कराएं. नाम, जन्मतिथि और पिता का नाम, ये तीनों Aadhaar, PAN और EPFO में एक जैसे होने चाहिए.
- मेंबर पोर्टल पर अपना बैंक अकाउंट और IFSC कोड वेरिफ़ाई करें. OTP के लिए अपना मोबाइल नंबर लिंक्ड रखें.
- यह चेक करें कि आपकी किसी भी पुरानी नौकरी की एग्ज़िट डेट उस एम्प्लॉयर ने दर्ज की है या नहीं. दर्ज न की गई एग्ज़िट डेट ट्रांसफ़र और निकासी, दोनों को रोक देती है.
ये चार काम कर लें, और जिस दिन आपके रीजन में UPI से निकासी शुरू होगी, आप उसके लिए तैयार होंगे. अगर इन्हें अधूरा छोड़ा, तो यही मिसमैच आपके क्लेम को अटका देंगे.
यह भी पढ़ेंः EPFO 3.0 की ATM क्रांति जो असल में है ही नहीं!
ये लेख पहली बार जुलाई 03, 2026 को पब्लिश हुआ.
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार

 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


