


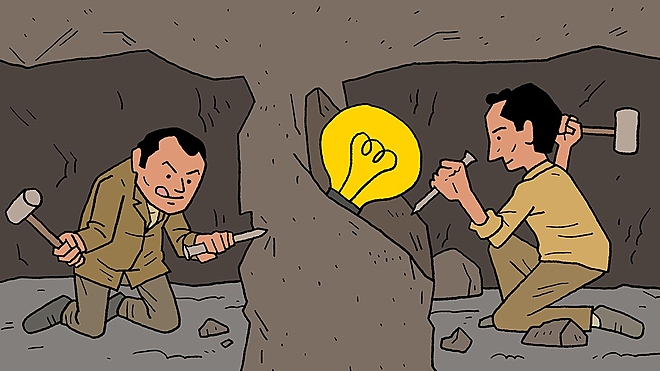
 Illustration: Anand Kumar


सारांशः जब जानकारी यूनिवर्सल यानी सभी को एक समान रूप से मिल जाती है, तो अवसर गायब हो जाता है. यह लेख बताता है कि क्यों रिटेल निवेशकों को बाज़ार के उन हिस्सों में बढ़त मिल सकती है जहां बड़े संस्थागत निवेशक प्रभावी रूप से काम नहीं कर सकते - और क्यों अंततः अनुशासन रिटर्न या पछतावा तय करता है, न कि गति या आकार.
जितना मुझे याद है, रिटेल निवेशकों के लिए पारंपरिक सलाह हमेशा यही रही है - “बड़े पैसे का पीछा करो.” संस्थागत निवेशकों के पास रिसर्च टीमें हैं, मैनेजमेंट तक पहुंच है और बेहतर मॉडल हैं. इसके विपरीत, व्यक्तिगत निवेशक के पास एक लैपटॉप और काम व परिवार के बाद थोड़ा-सा समय होता है. निष्कर्ष सरल लगता है - जो ज़्यादा जानते हैं, उन्हीं के साथ चलो. यह समझदारी भरी सलाह है. लेकिन यह एक ट्रैप भी है.
जिस क्षण कोई स्टॉक अच्छी तरह रिसर्च किया गया, व्यापक रूप से फ़ॉलो किया गया और संस्थागत स्वामित्व वाला बन जाता है, तो वह अवसर काफ़ी हद तक खत्म हो जाता है जो कभी उसमें था. बाज़ारों में जानकारी एक अजीब तरह की वस्तु है. ज़्यादातर मूल्यवान चीज़ों के विपरीत, इसे साझा करने से यह सिर्फ़ बंटती नहीं - यह नष्ट हो जाती है. जब सबको कुछ पता होता है, तो वह ज्ञान अपनी क़ीमत खो देता है. यही कारण है कि लार्ज-कैप स्टॉक्स में आउटपरफॉर्मेंस अब इतनी दुर्लभ हो गई है. ऐसा नहीं है कि रिटेल निवेशकों में कौशल या मेहनत की कमी है; समस्या यह है कि वे ऐसे मैदान में खेल रहे हैं जहाँ हर छोटी-सी जानकारी का विश्लेषण, आर्बिट्राज़ और मूल्य निर्धारण लगभग तुरंत हो जाता है. खेल का मैदान इतना अनुकूलित हो चुका है कि खोजने के लिए कुछ बचा ही नहीं है.
कहानी यहीं खत्म नहीं होती. अगर बाज़ार के एक हिस्से में अतिरिक्त रिटर्न गायब हो जाते हैं, तो वे कहीं और उभरते ही हैं. बाज़ार विशाल हैं और पूंजी - खासकर संस्थागत पूंजी - की अपनी सीमाएं हैं. फ़ंड के नियम (mandates) न्यूनतम मार्केट-कैप थ्रेशहोल्ड तय करते हैं, लिक्विडिटी की बाधाएं कई निवेशों को रोकती हैं और तिमाही प्रदर्शन का दबाव उन निवेशों को हतोत्साहित करता है जिन्हें अच्छे नतीजे देने में कई साल लग सकते हैं. ये छोटी असुविधाएं नहीं, बल्कि ढांचागत बाधाएं हैं.
रिटेल निवेशकों के लिए इसका मतलब समझना ज़रूरी है. वर्षों से उन्हें यह मानने के लिए तैयार किया गया है कि वे नुक़सान में हैं, लेकिन खेल खुद बदल रहा है. संस्थानों को बांधने वाली बाधाओं ने बाज़ार में ऐसे “पॉकेट्स” बना दिए हैं जो ढांचागत रूप से अप्रभावी बने हुए हैं - इसलिए नहीं कि कोई उनका फ़ायदा उठाना नहीं चाहता, बल्कि इसलिए कि पूंजी के लिहाज़ से “महत्वपूर्ण खिलाड़ी” वहां जा नहीं सकते. इन जगहों पर रिटेल निवेशक की तथाकथित कमजोरियां - छोटी पोज़िशन साइज, लंबा टाइम होराइज़न और बेंचमार्क के दबाव से आज़ादी - वास्तविक ताकत बन जाती हैं.
यह भी सोचिए कि रिसर्च का परिदृश्य कैसे बदल रहा है. संस्थानों को जो पारंपरिक बढ़त मिली हुई थी, वह तकनीक के कारण धीरे-धीरे कमज़ोर पड़ रही है. AI आधारित टूल अब व्यक्तिगत निवेशकों को कंपनी फाइलिंग्स पढ़ने, अवसरों की स्क्रीनिंग करने और पूरी तरह आकलन करने की क्षमता देते हैं - वह भी उस पैमाने पर जो एक दशक पहले अकल्पनीय था. अंतर पूरी तरह खत्म नहीं हुआ है, लेकिन अब पहले जितना बड़ा भी नहीं रहा.
यह सब लापरवाही का तर्क नहीं है. बाज़ार के वे हिस्से जहां संस्थान आसानी से काम नहीं कर सकते, वहीं जानकारी भी कम होती है, अस्थिरता ज़्यादा होती है और ग़लतियां महंगी पड़ती हैं. संस्थागत कवरेज का अभाव अपने आप में अवसर की गारंटी नहीं देता - यह सिर्फ़ संकेत देता है कि अगर अवसर मौजूद है, तो अभी तक उसे पूरी तरह समाप्त नहीं किया गया है.
असल चुनौती यह है कि उन कंपनियों के बीच फ़र्क़ किया जाए जिन्हें इसलिए अनदेखा किया गया है क्योंकि वे बहुत छोटी हैं और जिन्हें इसलिए अनदेखा किया गया है क्योंकि वे इसके लायक ही नहीं हैं.
यहीं पर अनुशासन अनिवार्य हो जाता है. अगर कम-रिसर्च वाले स्टॉक्स में अवसर वास्तविक है, तो उसे भुनाने के टूल्स भी उतने ही कठोर होने चाहिए. क्वालिटी की स्क्रीनिंग, प्रमाणित बिज़नेस मॉडल पर ज़ोर और वैल्यूएशन अनुशासन बनाए रखना ज़रूरी है. अक्षमता (inefficiency) मौजूद है, लेकिन उसे पकड़ने के लिए ऐसा फ़्रेमवर्क चाहिए जो वास्तविक अवसरों को “वैल्यू ट्रैप” से अलग कर सके.
इस महीने की हमारी कवर स्टोरी इसी चुनौती पर केंद्रित है. यह बताती है कि रिटेल निवेशक कैसे बाज़ार के उन हिस्सों में कंपनियों की पहचान और मूल्यांकन कर सकते हैं जहां संस्थागत बाधाएं वास्तविक अवसर पैदा करती हैं - और उन ट्रैप्स से कैसे बचें जो इस क्षेत्र को अनजान निवेशकों के लिए जोखिम भरा बनाते हैं. जो मेहनत करने को तैयार हैं, उनके लिए फ़ायदा बड़ा हो सकता है. लेकिन जो नहीं हैं, उनके लिए वही अक्षमता पूंजी नष्ट भी कर सकती है.
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार


 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


