



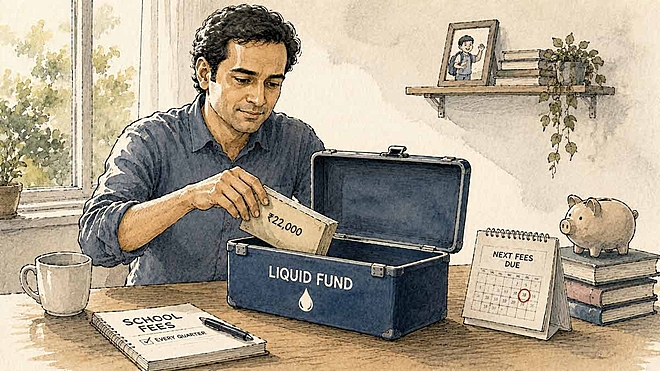
 Yogesh Sharma/AI-generated image
सारांशः अपने बच्चे की तिमाही स्कूल फ़ीस का पैसा लिक्विड फ़ंड में रखना चाहते हैं. जवाब है, हां, यह सही जगह है. पर वजह ज़्यादा रिटर्न नहीं है, क्योंकि वो फ़ायदा साल भर में कुछ सौ रुपये ही बैठता है. असली वजह कुछ और है.
मुझे हर तीन महीने में अपने बच्चे के लिए ₹22,000 स्कूल फ़ीस देनी होती है. क्या तब तक यह पैसा लिक्विड फ़ंड में रखना सही है? - सब्सक्राइबर
हां, बिल्कुल सही है. ऐसे पैसे के लिए लिक्विड फ़ंड एकदम ठीक जगह है.
लिक्विड फ़ंड एक तरह का डेट म्यूचुअल फ़ंड होता है, जो आपका पैसा ऐसी जगहों पर लगाता है जहां से वो जल्दी वापस आ जाता है. इनकी मियाद 91 दिन के अंदर पूरी हो जाती है, इसलिए इनमें जोख़िम कम रहता है और आपके पैसे की क़ीमत टिकी रहती है.
आज ये फ़ंड सालाना क़रीब 6.5% से 7% कमा रहे हैं, जबकि सेविंग्स अकाउंट 2.5% से 4% देता है. और पैसा निकालना भी आसान है, आमतौर पर अगले कामकाजी दिन (T+1) अकाउंट में आ जाता है. कई फ़ंड ₹50,000 तक तुरंत निकालने की सुविधा भी देते हैं, यानी आपकी ₹22,000 की फ़ीस उसी दिन हाथ में आ सकती है.
पर फ़ायदा कितना होगा, यह भी जान लीजिए
अब वो बात, जो ज़्यादातर जगह आपको पढ़ने नहीं मिलेगी.
मान लीजिए आपका ₹22,000 पूरे तीन महीने बिना छुए पड़ा रहा, और सेविंग्स अकाउंट के 3.5% की जगह उसने लिक्विड फ़ंड में 6.5% कमाया. तो आपको ज़्यादा कितना मिला?
₹22,000 × 3% × (3 ÷ 12) = क़रीब ₹165 एक तिमाही में, यानी साल भर में क़रीब ₹660. और अगर आप 30% टैक्स स्लैब में हैं, तो टैक्स कटने के बाद यह क़रीब ₹450 रह जाता है.
यानी रिटर्न का फ़ायदा साल भर में कुछ सौ रुपये का है. फ़ायदा है, पर ज़िंदगी बदल देने वाला नहीं.
तो असली फ़ायदा क्या है
जो पैसा किसी नज़दीक के काम के लिए रखा हो, उसका काम आपको अमीर बनाना नहीं होता. उसका काम बस इतना है कि जिस दिन ज़रूरत पड़े, वो पूरा का पूरा वहीं मौजूद मिले.
और लिक्विड फ़ंड यही करता है. फ़ीस का पैसा अगर आपके सामान्य सेविंग्स अकाउंट में पड़ा है, तो वो बाक़ी ख़र्चों में घुल-मिल जाता है. पर एक अलग फ़ंड में, जिसे आपने मन में "स्कूल फ़ीस" का नाम दे दिया है, उसमें से आप किसी और चीज़ के लिए हाथ डालने से बचेंगे. साथ ही वो पैसा सुरक्षित भी रहता है, क्योंकि जो रक़म कुछ हफ़्तों में चाहिए, वो बाज़ार का एक बुरा महीना नहीं झेल सकती.
यही तीन बातें, यानी पैसा अलग रहना, सुरक्षित रहना और वक़्त पर मिल जाना, उन कुछ सौ रुपये के रिटर्न से कहीं ज़्यादा अहम हैं.
यह भी पढ़ें: इक्विटी फ़ंड का पैसा कब लिक्विड फ़ंड में डाल देना चाहिए?
अब कुछ छोटी, पर काम की बातें
अगर हर तिमाही के ₹22,000 आपके पास पहले से आ जाते हैं, तो बस उन्हें लिक्विड फ़ंड में डाल दीजिए. वैसे यह काम एक अलग सेविंग्स अकाउंट या स्वीप-इन FD भी कर देंगे.
और अगर आपको यह रक़म हर महीने की कमाई से जोड़नी पड़ती है, यानी क़रीब ₹7,300 महीने के, तो किसी लिक्विड फ़ंड में एक छोटी SIP लगा दीजिए. इससे यह काम आपके याद रखने पर नहीं टिकेगा, ख़ुद-ब-ख़ुद होता रहेगा.
एक छोटी बात और. ज़्यादातर लिक्विड फ़ंड में, पैसा लगाने के सात दिन के अंदर निकालने पर एग्ज़िट लोड लगता है. आपके मामले में पैसा तीन महीने रुकेगा, इसलिए यह दिक़्क़त नहीं आएगी.
और एक ज़रूरी बात
स्कूल की फ़ीस हर तिमाही आती है, सालों तक, और हर बार बढ़कर आती है. भारत में पढ़ाई का ख़र्च हर साल क़रीब 10% की दर से बढ़ रहा है.
इसलिए लिक्विड फ़ंड इस तिमाही या इस साल की फ़ीस के लिए सही है. पर जो फ़ीस कई साल बाद आनी है, उसके लिए यह ग़लत जगह है, क्योंकि 6.5% कमाने वाला फ़ंड 10% की दर से बढ़ती फ़ीस से पीछे छूट जाएगा. उस पैसे को किसी हाइब्रिड या इक्विटी फ़ंड में लगाइए.
सीधी बात यह है: नज़दीक के ख़र्च के लिए सुरक्षा, और दूर के ख़र्च के लिए बढ़त.
यह भी पढ़ें: रिटायरमेंट में SWP के ज़रिये हर महीने ₹50,000 चाहिए? कितना पैसा जमा करना होगा
वैल्यू रिसर्च की राय
नज़दीक के ख़र्चों के लिए सुरक्षा चाहिए, और दूर के लक्ष्यों के लिए बढ़त. वैल्यू रिसर्च फ़ंड एडवाइज़र आपको हर लक्ष्य के लिए सही फ़ंड चुनने में मदद करता है.
आज ही फ़ंड एडवाइज़र एक्सप्लोर करें!
ये लेख पहली बार अगस्त 31, 2026 को पब्लिश हुआ.
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार


 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


