


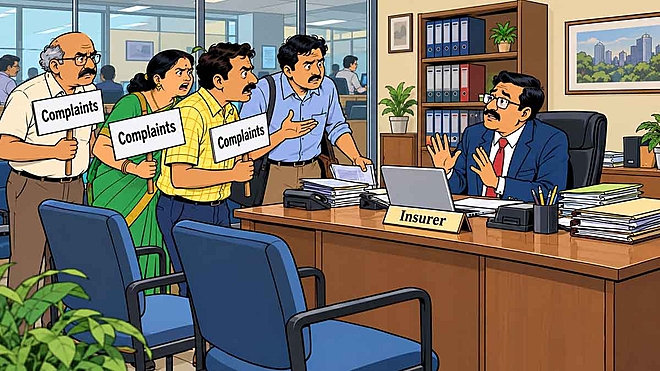
 Anand Kumar/AI-Generated Image
सारांशः IRDA के कंसल्टेशन पेपर के एक पैराग्राफ़ पर किसी का ध्यान नहीं गया. यह बताता है कि बीमा भरोसा पोर्टल पर 63%, लोकपाल के पास 75% और कंज़्यूमर फ़ोरम व अदालतों में 54% शिकायतों में फ़ैसला पॉलिसीहोल्डर के हक़ में गया. फिर भी शिकायतें लगातार बढ़ रही हैं, क्योंकि हारना बीमा कंपनियों को महंगा नहीं पड़ता. अगर आपका क्लेम ठुकरा दिया गया है, तो शिकायत ज़रूर करें.
इंश्योरेंस रेगुलेटर IRDA ने हाल ही में डिस्ट्रीब्यूशन पर एक कंसल्टेशन पेपर जारी किया है. इसके ओवरव्यू वाले हिस्से में एक पैराग्राफ़ है, जिस पर कमीशन टेबल्स के उलट, लोगों का ज़रा भी ध्यान नहीं गया. लेकिन ज़्यादातर पॉलिसीहोल्डर्स के लिए यही पैराग्राफ़ कहीं ज़्यादा और फ़ौरन काम का साबित हो सकता है.
FY26 में बीमा भरोसा पोर्टल पर निपटाई गई शिकायतों में से 63% में फ़ैसला पॉलिसीहोल्डर के हक़ में आया. जो इससे संतुष्ट नहीं थे, वे मामला लोकपाल तक ले जा सकते थे और वहां 75% मामलों में फ़ैसले पॉलिसीहोल्डर के पक्ष में रहे. जो मामले इससे भी आगे कंज़्यूमर फ़ोरम और अदालतों तक पहुंचे, उनमें 54% बार जीत ग्राहक की हुई.
इन आंकड़ों ने मुझे चौंका दिया और मुझे यक़ीन है कि मेरे ज़्यादातर पाठक भी हैरान होंगे. वजह यह है कि आम तौर पर हम मानकर चलते हैं कि शिकायत निपटाने की कोई भी व्यवस्था, ख़ासकर बीमा में, उसी पक्ष की ओर झुकी होगी जिसके ख़िलाफ़ शिकायत की गई है और सिर्फ़ वही लोग जीत की उम्मीद कर सकते हैं जिनके पास भरपूर वक़्त, साधन और अदालत तक लड़ते रहने का धैर्य हो.
आख़िर ग्राहक जीतते क्यों हैं?
तो चलिए, मैं अंदाज़ा लगाने की कोशिश करता हूं कि IRDA के आंकड़े ठीक उलटी तस्वीर क्यों दिखाते हैं. एक वजह यह हो सकती है कि ग़ैर-बराबरी के इस रिश्ते में रेगुलेटर और लोकपाल कमज़ोर पक्ष के साथ हमदर्दी रखते हैं. लेकिन यह तर्क, भले ही सुकून देने वाला हो, ऊपर के स्तरों पर जो होता है उसे देखकर कमज़ोर पड़ जाता है. कंज़्यूमर फ़ोरम और अदालतें ज़्यादा औपचारिक और आमने-सामने की लड़ाई वाली जगहें हैं, जहां वकील ग्राहक की दलीलों को ज़्यादा औपचारिक तरीक़े से और खुलकर चुनौती देते हैं और अगर होती भी है तो, वहां हमदर्दी की अहमियत बहुत कम होती है. ऐसे में उम्मीद यही होगी कि वहां ग्राहकों की जीत की दर कम होगी, लेकिन यह मुश्किल से ही कम है और अब भी आधे से ज़्यादा है. ग्राहकों की जीत की ऐसी दर तभी मुमकिन है जब असल तथ्य उनके पक्ष में हों.
मेरी राय में शिकायतों के हर स्तर के आंकड़े यही बताते हैं कि बीमा कंपनियों का बर्ताव बेहद ख़राब रहा होगा. उन्होंने इस हद तक ग़लत व्यवहार किया होगा कि शिकायत की प्रक्रिया कितनी भी मुश्किल क्यों न रही हो, उनके बर्ताव को सही नहीं ठहराया जा सकता था. यह ग़लत बर्ताव सचमुच ऐसा रहा होगा जिसका कोई बचाव ही नहीं था.
इसका एक बढ़िया उदाहरण कुछ ही हफ़्ते पहले सामने आया. The Economic Times ने अहमदाबाद के एक मामले की ख़बर दी, जिसमें New India Assurance ने स्ट्रोक की वजह से अस्पताल में भर्ती हुए एक व्यक्ति का ₹1.06 लाख का क्लेम ठुकरा दिया. कंपनी ने दलील दी कि विटामिन B12 की जिस कमी ने शायद उसकी हालत बिगाड़ने में भूमिका निभाई, उसके लिए उसका अपना शाकाहारी खाना ज़िम्मेदार था. आख़िरकार एक कंज़्यूमर कमीशन ने बीमा कंपनी को पूरा क्लेम ब्याज समेत चुकाने और परेशानी के लिए मुआवज़ा देने का आदेश दिया. कमीशन ने कहा कि शाकाहारियों के बारे में एक आम मेडिकल टिप्पणी को खींचकर किसी व्यक्ति को वह कवर देने से इनकार नहीं किया जा सकता, जो उसे बेचा गया था. जब बीमा कंपनियां इस तरह का बर्ताव करती हैं, तो क्या ये आंकड़े आपको अब भी हैरान करते हैं?
हारना बीमा कंपनियों को महंगा नहीं पड़ता
IRDA के आंकड़ों में जो बात मुझे सबसे ज़्यादा परेशान करती है, वह यह है कि इन सबके बावजूद बीमा कंपनियों का बर्ताव ज़रा भी नहीं सुधर रहा. जनरल इंश्योरेंस में शिकायतों की संख्या FY23 में 78,347 थी, जो FY25 में बढ़कर 1,37,361 हो गई. यानी दो साल में दोगुनी, और इनमें से क़रीब 68% क्लेम से जुड़ी थीं. मेरा तर्क यह है कि अगर ज़्यादातर विवाद हारने की कोई असली क़ीमत चुकानी पड़ती, तो विवादों की संख्या घटनी चाहिए थी. इसके उलट, विवाद कारोबार के मुक़ाबले कहीं तेज़ी से बढ़ रहे हैं. इसकी वजह यही हो सकती है कि जिस बर्ताव से ये विवाद पैदा होते हैं, उससे होने वाले फ़ायदे के मुक़ाबले शिकायत करने वाले से केस हारना कंपनियों को बहुत सस्ता पड़ता है. ज़्यादातर ग्राहक शिकायत करने के बजाय यह ज़्यादती चुपचाप सह लेते होंगे, इसलिए कंपनियों पर बेहतर बर्ताव करने का कोई असली दबाव नहीं है.
वो पैराग्राफ़ जिस पर किसी की नज़र नहीं गई
यहां IRDA के कंसल्टेशन पेपर जैसे दस्तावेज़ पढ़ने को लेकर भी एक सबक़ है. ज़्यादातर कवरेज कमीशन टेबल्स पर रहा, क्योंकि वही सबसे सीधी और सामने दिखने वाली ख़बर है. शिकायतों के नतीजों पर एक पैराग्राफ़, जिसमें कोई पॉलिसी प्रस्ताव नहीं है, आसानी से नज़रअंदाज़ हो जाता है. फिर भी यह भविष्य के कमीशन रेट्स के मुक़ाबले हमें पॉलिसीहोल्डर्स के मौजूदा अनुभव के बारे में कहीं ज़्यादा बताता है.
इसलिए, अगर आपका क्लेम ठुकरा दिया गया है, या बहुत मामूली रक़म थमा दी गई है, तो आपको शिकायत ज़रूर करनी चाहिए. उन्हें यूं ही बच निकलने न दें. आपके जीतने की संभावना काफ़ी अच्छी है.
यह भी पढ़ेंः लाइफ़ इंश्योरेंस के कुल भुगतान में डेथ क्लेम का हिस्सा सिर्फ़ 7%
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार



 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


