


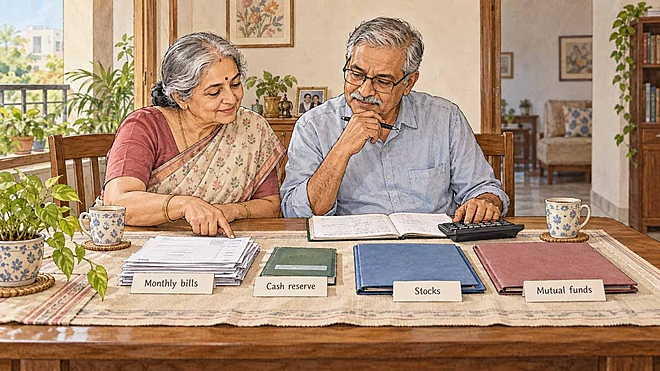
 AI-generated image
सारांशः सैलरी रुकते ही बाज़ार की गिरावट बिल्कुल अलग महसूस होती है. ऐसे में शेयरों से इक्विटी फ़ंड में जाना सुरक्षित रास्ता लगता है, पर इससे आपका पैसा शेयर बाज़ार से बाहर नहीं हो जाता. दो रिटायर्ड लोग बिल्कुल एक जैसा रिटर्न कमाकर और बराबर पैसा निकालकर भी, लाखों रुपये के फ़र्क़ पर पहुंच सकते हैं, सिर्फ़ इसलिए कि बुरा साल कब आया.
महीने की पहली तारीख़. सालों तक इस दिन फ़ोन पर सैलरी आने का मैसेज आता था. अब नहीं आता. पर बिजली का बिल, दवाइयां और घर का राशन, सब पहले की तरह आते हैं. और अगर उसी हफ़्ते बाज़ार गिर जाए, तो नौकरी के दिनों वाली वो सोच काम नहीं आती कि "चलो, सस्ते में और शेयर ख़रीद लेते हैं." अब सवाल उल्टा होता है: बिल चुकाने के लिए कौन से शेयर बेचें?
ऐसे में शेयर बेचकर म्यूचुअल फ़ंड में चले जाना सबसे सुरक्षित रास्ता लगता है. पर इक्विटी फ़ंड भी आपका पैसा शेयर बाज़ार में ही लगाता है, इसलिए गिरावट का जोखिम वहां भी साथ जाता है. असली सवाल यह है कि आप कौन सी मुश्किल हल करना चाहते हैं: निवेश को संभालने की या रिटायरमेंट का ख़र्च चलाने की. और जैसा आगे दिखेगा, दूसरी मुश्किल को नज़रअंदाज़ करना आपकी बचत से लाखों रुपये छीन सकता है.
पहले सही प्रतिशत निकालिए
मान लीजिए किसी रिटायर्ड निवेशक का इक्विटी वाला पैसा 75% सीधे शेयरों में और 25% म्यूचुअल फ़ंड में है. ये आंकड़े सिर्फ़ यह बताते हैं कि इक्विटी वाला पैसा कैसे लगा है. ये यह नहीं बताते कि उसकी कुल रिटायरमेंट बचत का कितना हिस्सा शेयरों में है.
| कहां लगा है | रक़म | कुल बचत में हिस्सा |
|---|---|---|
| सीधे शेयर | ₹30 लाख | 30% |
| इक्विटी म्यूचुअल फ़ंड | ₹10 लाख | 10% |
| बाक़ी निवेश और कैश | ₹60 लाख | 60% |
| कुल | ₹1 करोड़ | 100% |
| सोर्स: हमारा हिसाब. सिर्फ़ मिसाल, यह मानकर कि ₹1 करोड़ में से ₹40 लाख इक्विटी में हैं. | ||
यानी "75% शेयरों में" असल में कुल बचत का 30% निकला. अगर इसे 75% इक्विटी मान लिया जाए, तो उसके बाद का हर फ़ैसला ग़लत आंकड़े से शुरू होगा. इसलिए कुछ भी बेचने से पहले, अपने हर निवेश, हाथ में रखे पैसे और आमदनी के हर पक्के ज़रिये को एक जगह लिखिए.
योजना इस पर बनाइए कि कितना पैसा निकालना है
शुरुआत इस अंतर से कीजिए: घर का ख़र्च कितना है, और पेंशन जैसी पक्की आमदनी कितनी. यही अंतर वो रक़म है, जो आपके पोर्टफ़ोलियो को हर साल देनी होगी. फिर इसमें अचानक आने वाले ख़र्च, इमरजेंसी और महंगाई भी जोड़िए.
इसके बाद हर रुपये को इस हिसाब से रखिए कि उसकी ज़रूरत कब पड़ेगी. अगले एक-दो साल का पैसा शेयर बाज़ार के भरोसे नहीं होना चाहिए. जो पैसा कई सालों तक लगा रह सकता है, उसे महंगाई से आगे रहने के लिए इक्विटी की ज़रूरत हो सकती है. पर सिर्फ़ लंबा समय होने से यह तय नहीं हो जाता कि इक्विटी में कितना पैसा रखना सही है.
| पैसे की ज़रूरत कब | उस पैसे का काम | आमतौर पर कहां रहता है |
|---|---|---|
| अगले 1 से 2 साल | तय बिल और इमरजेंसी के ख़र्च चुकाना | सेविंग्स अकाउंट, FD, लिक्विड फ़ंड |
| 3 से 7 साल | गिरावट के दौर में भी ऊपर वाले हिस्से को भरते रहना | शॉर्ट-ड्यूरेशन डेट, कंज़र्वेटिव हाइब्रिड फ़ंड |
| 7 साल के बाद | महंगाई से आगे बढ़ना | इक्विटी, डाइवर्सिफ़ाइड फ़ंड या अच्छे से संभाले गए शेयरों के ज़रिये |
| सोर्स: वैल्यू रिसर्च का विश्लेषण. यह सिर्फ़ एक ढांचा है, सुझाव नहीं. किस हिस्से में कितना पैसा रखें, यह आपके ख़र्च, दूसरी आमदनी और जोखिम उठाने की क्षमता पर टिका है. | ||
रिटर्न का क्रम क्यों मायने रखता है
पैसा निकालने से एक ऐसा जोखिम जुड़ता है, जिसका सामना लंबे समय के निवेशक को कम ही करना पड़ता है. अगर रिटायरमेंट के शुरुआती सालों में बाज़ार गिरे और ख़र्च के लिए आपको बेचना पड़े, तो बाज़ार संभलने पर उसका फ़ायदा उठाने के लिए कम पैसा बचता है. इसे सीक्वेंस ऑफ़ रिटर्न्स रिस्क कहते हैं. यानी सिर्फ़ औसत रिटर्न नहीं, रिटर्न किस क्रम में आते हैं, यह भी मायने रखता है.
दो रिटायर्ड लोगों को देखिए. दोनों ₹1 करोड़ से शुरुआत करते हैं और हर साल की शुरुआत में ₹6 लाख निकालते हैं. पांच साल में दोनों को बिल्कुल वही रिटर्न मिलते हैं. फ़र्क़ सिर्फ़ क्रम का है.
| साल | A को मिला रिटर्न | A के पास बचे (₹ लाख) | B को मिला रिटर्न | B के पास बचे (₹ लाख) |
|---|---|---|---|---|
| शुरुआत | - | 100 | - | 100 |
| 1 | -20% | 75.2 | 20% | 112.8 |
| 2 | 10% | 76.1 | 10% | 117.5 |
| 3 | 10% | 77.1 | 10% | 122.6 |
| 4 | 10% | 78.2 | 10% | 128.3 |
| 5 | 20% | 86.7 | -20% | 97.8 |
| सोर्स: हमारी एनालेसिस. हर साल की शुरुआत में ₹6 लाख निकाले गए, फिर बची रक़म पर उस साल का रिटर्न लगा. जैसे A का पहला साल: ₹100 लाख में से ₹6 लाख निकाले, बचे ₹94 लाख और उस पर 20% की गिरावट के बाद ₹75.2 लाख. दोनों का औसत रिटर्न 6% है. सिर्फ़ मिसाल, अनुमान नहीं. | ||||
रिटर्न बराबर, निकाला गया पैसा बराबर, फिर भी 5 साल बाद B के पास क़रीब ₹11 लाख ज़्यादा हैं. अगर दोनों ने कुछ न निकाला होता, तो दोनों के पास बराबर ₹1.28 करोड़ होते. यह फ़र्क़ सिर्फ़ इसलिए आया, क्योंकि A को गिरावट के सबसे निचले दौर में बेचना पड़ा.
और आप जितना ज़्यादा निकालते हैं, क्रम उतना ही ज़्यादा मायने रखता है.
| हर साल कितना निकाला (₹1 करोड़ में से) | 5 साल बाद B और A के बीच का फ़र्क़ |
|---|---|
| कुछ नहीं | कुछ नहीं |
| ₹4 लाख (4%) | क़रीब ₹7.4 लाख |
| ₹6 लाख (6%) | क़रीब ₹11.1 लाख |
| ₹8 लाख (8%) | क़रीब ₹14.9 लाख |
| सोर्स: हमारी एनालेसिस, ऊपर वाले रिटर्न के क्रम पर. | |
इसीलिए आपके पास कितना सुरक्षित पैसा अलग रखा हो, यह इस पर निर्भर होना चाहिए कि आप हर साल कितना निकालते हैं. जितना ज़्यादा निकालते हैं, उतने ज़्यादा साल का ख़र्च इक्विटी से बाहर रखना चाहिए, ताकि गिरावट में कभी बेचने की मजबूरी न आए.
फ़ंड में जाने से असल में क्या हल होगा?
| आपकी चिंता | क्या इक्विटी म्यूचुअल फ़ंड मदद करेगा? |
|---|---|
| ज़्यादा पैसा कुछ ही कंपनियों में है | हां, एक अच्छा डाइवर्सिफ़ाइड फ़ंड किसी एक कंपनी का जोखिम बांट देता है |
| कंपनियों पर नज़र रखना मुश्किल हो गया है | हां, फ़ंड शेयर चुनने और उन पर नज़र रखने का काम हटा देता है |
| गिरते बाज़ार में पैसा चाहिए | नहीं, इक्विटी फ़ंड भी गिरता है, इसलिए पैसा निकालने की योजना फिर भी ज़रूरी है |
| परिवार के लोग पोर्टफ़ोलियो संभाल नहीं पाएंगे | हां, कुछ फ़ंड वाला पोर्टफ़ोलियो संभालना आसान है |
| सोर्स: वैल्यू रिसर्च का एनालेसिस. | |
फ़ंड का चुनाव भी मायने रखता है. सेक्टर या थीम वाले फ़ंड में कई कंपनियां होती हैं, फिर भी आपका पैसा किसी एक कारोबारी थीम पर काफ़ी टिका रह सकता है.
जोखिम के साथ, अपने शेयरों का पूरा रिकॉर्ड परखिए
अगर आपने शेयर चुनकर अच्छा कमाया है, तो उस रिकॉर्ड को ठीक से परखिए. इसमें घाटे वाले शेयर और पहले बेचे जा चुके शेयर भी जोड़िए, डिविडेंड, लेन-देन का ख़र्च और वो तारीख़ें भी, जब पैसा लगाया या निकाला गया.
जब पैसा अलग-अलग तारीख़ों पर लगा और निकला हो, तो XIRR से आपका असल सालाना रिटर्न पता चलता है. फिर ईमानदारी से तुलना कीजिए: अगर उतना ही पैसा, उन्हीं तारीख़ों पर, किसी सही इंडेक्स या फ़ंड में लगाया होता, तो कितना मिलता.
इसके बाद पूछिए कि यह रिटर्न आया कैसे. हो सकता है कुछ ही शेयरों में ज़्यादा पैसा लगाकर आपने इंडेक्स को पीछे छोड़ा हो, पर साथ में अपनी रिटायरमेंट बचत को ऐसे नुक़सान के जोखिम में डाला हो, जिसे अब आप झेल नहीं सकते. पिछला अच्छा रिटर्न यह साबित नहीं करता कि वो जोखिम अब भी आपके लिए सही है.
ख़र्च को भी इसी तरह देखिए. सीधे शेयरों में फ़ंड का एक्सपेंस रेशियो तो नहीं लगता, पर ब्रोकरेज, सरकारी टैक्स और दूसरे ख़र्च लगते हैं. इसलिए दोनों तरीक़ों के कुल ख़र्च और कुल नतीजे की तुलना कीजिए.
बदलाव स्पष्ट वजह से कीजिए और धीरे-धीरे
शेयरों से फ़ंड में जाना तब समझदारी है, जब कुछ ही कंपनियों में बहुत ज़्यादा पैसा हो, उन पर नज़र रखना बोझ बन गया हो या परिवार को एक आसान पोर्टफ़ोलियो चाहिए. पर पहले टैक्स देखिए. 12 महीने से ज़्यादा रखे लिस्टेड शेयरों पर, साल में ₹1.25 लाख से ऊपर के मुनाफ़े पर 12.5% टैक्स लगता है. और इससे कम समय रखे शेयरों पर 20%.
₹1.25 लाख की यह छूट हर फ़ाइनेंशियल ईयर में मिलती है, इसलिए धीरे-धीरे बदलाव करना फ़ायदेमंद है. अगर आप एक ही साल में ₹3.75 लाख का लॉन्ग-टर्म कैपिटल गेन लेते हैं, तो क़रीब ₹31,250 टैक्स बनता है और उस पर 4% हेल्थ एंड एजुकेशन सेस जोड़कर क़रीब ₹32,500. पर यही मुनाफ़ा तीन फ़ाइनेंशियल सालों में बराबर बांटकर लें और इक्विटी से कोई और मुनाफ़ा न हो, तो टैक्स शून्य भी हो सकता है. धीरे-धीरे बदलने का एक फ़ायदा और है: पूरा फ़ैसला किसी एक दिन के प्राइस पर नहीं टिकता.
और यह भी उतना ही सच है कि सिर्फ़ रिटायर हो जाना, अच्छे से संभाले जा रहे शेयरों के पोर्टफ़ोलियो को छोड़ने की वजह नहीं है.
सही क्रम आसान है. पहले उस ख़र्च का पैसा सुरक्षित कीजिए, जो आप पहले से देख सकते हैं. फिर तय कीजिए कि इक्विटी का कितना जोखिम आप उठा सकते हैं. और उसके बाद ही तय कीजिए कि उस इक्विटी को कौन संभालेगा, आप ख़ुद या कोई फ़ंड मैनेजर. इससे शेयर और फ़ंड का फ़ैसला बाज़ार की ताज़ा गिरावट पर दी गई प्रतिक्रिया नहीं, आपके प्लान का हिस्सा बन जाता है.
आपका पोर्टफ़ोलियो रिटायरमेंट के लिए तैयार है या नहीं, यह जानना हो, तो वैल्यू रिसर्च फ़ंड एडवाइज़र आपके पूरे निवेश को देखकर, आपकी ज़रूरतों के हिसाब से योजना बनाने में मदद करता है.
फ़ंड एडवाइज़र को सब्सक्राइब करें!
यह भी पढ़ें: SIF Vs म्यूचुअल फ़ंड: आपके पास ₹10 लाख हैं, तो कौन सा विकल्प बेहतर है?
ये लेख पहली बार नवंबर 02, 2026 को पब्लिश हुआ.
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार

 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


