


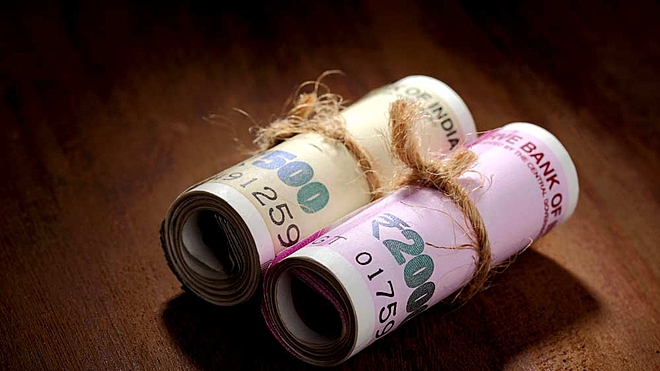
पिछले सप्ताह रिजर्व बैंक ने ब्याज दरें घटाने से मना कर दिया है। हालांकि लोगों को लग रहा था कि रिजर्व बैंक ब्याज दरों में एक बार और कटोती करेगा। आम तौर पर जब भी ऐसा होता है तो देश में ब्याज दरों, महंगाई और ग्रोथ को लेकर बहस शुरू हो जाती है। इसमें कोई नई बात नहीं होती है। ऐसा पिछले दशक से ही हो रहा है।
लेकिन ब्याज दरों पर होने वाली पहले की बहस या अभी हो रही बहस में इस बात पर कोई ध्यान नहीं दे रहा है कि ब्याज दरें कैसे काम करती हैं। ब्याज दरें छोटी बचत वाले निवेशकों के लिए आय का एकमात्र स्रोत हैं। अब कुछ समय के लिए ग्रोथ बनाम महंगाई को लेकर हो रही बहस को भूल जाते हैं और ब्याज दरें कम होने से प्रत्यक्ष तौर पर पड़ने वाले प्रभाव पर गौर करते हैं। ब्याज दरें होने का सीधा मतलब है कि उधार देने वालों की आय कम होना और उधार लेने वालों के लिए लागत कम होना। देश में सबसे ज्यादा उधार कौन लेता है ? भारत सरकार सबसे ज्यादा उधार लेती है ? और सबसे ज्यादा उधार कौन देता है ? देश की आम जनता। प्रत्यक्ष या अप्रत्यक्ष तौर पर।
बचत के लिहाज से भारत अब भी फिक्स्ड इनकम वाला देश है। लगभग 10 करोड़ लोग अपनी बचत बैंक एफडी, पीपीएफ, पोस्ट ऑफिस डिपॉजिट और ऐसी ही दूसरी स्कीमों में निवेश करते हैं। बैंक आम लोगों का पैसा ही सरकारों और कंपनियों को उधार देते हैं। ऐसे में आप आसानी से समझ सकते हैं कि बचत करने वालों के लिए कम ब्याज दरों का क्या मतलब है। बचत करने वालों को महंगाई दर से ऊपर कम से कम दो तीन फीसदी रियल रिटर्न चाहिए। ब्याज दर या रिटर्न को मौजूदा महंगाई दर से घटाने पर जो रिटर्न बचता है उसे रियल रिटर्न कहते हैं। अगर आप खुदरा ब्याज दर 7 फीसदी से घटा कर 6.5 फीसदी कर देते हैं तो बचतकर्ताओं की आय 8 फीसदी तक कम हो जाती है।
दुर्भाग्य से इक्विटी को शामिल किए बिना इस समस्या का कोई समाधान नहीं है। लेकिन जीवन भर बैंक डिपॉजिट पर भरोसा करने वाले और इक्विटी को लेकर गहरा अविश्वास रखने वाले रिटायर्ड लोग इस पर विचार भी नहीं कर पाते हैं। अगर किसी कंजरवेटिव हाइब्रिड फंड में भी तीन से पांच साल की अवधि के लिए निवेश किया जाए तब भी इस समस्या का समाधान किया जा सकता है। इक्विटी में निवेश की कीमत घटती बढ़ती रहती है। इसे पुरानी पीढ़ी के बचतकर्ता स्वीकार नहीं कर पाते हैं। वहीं युवा निवेशक, खास कर ईलएसएस फंडों में निवेश करने वाले इस तरह के उतार चढ़ाव के आदी हो जाते हैं। वे यह बात समझ चुके हैं कि इक्विटी फंडों में कम अवधि में तेज उतार चढ़ाव हो सकता है लेकिन यह लंबी अवधि में शानदार रिटर्न देते हैं।हैं। लेकिन उम्रदराज लोगों के लिए यह सीख स्वीकार कर पाना आसान नहीं है क्योंकि उनके पास निवेश के लिए लंबा समय नहीं होता है और वे जोखिम भी लेने की स्थिति में नहीं होते हैं। हालांकि अगर ऐसे लोग फिक्स्ड इनकम देने वाले विकल्पों में ही निवेश करना चाहते हैं तब भी वे म्युचुअल फंड में निवेश करके दूसरी तरह की सीख हासिल कर सकते हैं। यह सीख टैक्स बचाने से जुड़ी है। म्युचुअल फंड में निवेश का फायदा सिर्फ रिटर्न तक ही सीमित नहीं है। म्युचुअल फंड में टैक्स का स्ट्रक्चर अलग होता है और इसका पोस्ट टैक्स रिटर्न पर बड़ा असर पड़ता है। फिक्स्ड डिपॉजिट पर मिलने वाला रिटर्न ब्याज से होने वानी आय के तौर पर माना जाता है वहीं म्युचुअल फंड रिटर्न को कैपिटल गेन माना जाता है। ब्याज से होने वाली आय पर आपको हर साल टैक्स देना होता है। और अगर आपकी बैंक से होने वाली ब्याज आय सालाना 10,000 रुपए से अधिक है तो बैंक 10 फीसदी टीडीएस काट लेता है। और अगर बैंक के पास आपका परमानेंट अकाउंट नंबर यानी पैन नहीं है तो वह 20 फीसदी टीडीएस काट लेगा। इसका मतलब है कि आपके रिटर्न का एक हिस्सा कंपाउंडिंग के लिए उपलब्ध नहीं है क्योंकि यह हर साल टैक्स के तौर काट लिया जाता है।
अगर आप म्युचुअल फंड में तीन साल से अधिक निवेश करते हैं तो इसके फायदे और अधिक हैं। अगर आप अपना निवेश तीन साल के बाद भुनाते हैं तो मुनाफे को लॉग टर्म कैपिटल गेन्स की कैटेगरी में रखा जाता है और इस पर इंडेक्सेशन के बाद टैक्स लगता है। यानी आप को रिटर्न को महंगाई दर से घटाने पर बचे रिटर्न पर ही टैक्स देना पड़ता है। लेकिन एफडी में ऐसा नहीं होता है। अगर आप इन सब बातों पर गौर करें तो आप पाएंगे कि शार्ट टर्म डेट फंड में तीन साल निवेश करने पर ही आपको समान अवधि की एफडी की तुलना में दोगुना रिटर्न मिलता है। निश्चित तौर पर आप स्थिर रिटर्न चाहते हैं लेकिन आप इसे टैकस में गंवाना नहीं चाहेंगे।
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार

 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


