


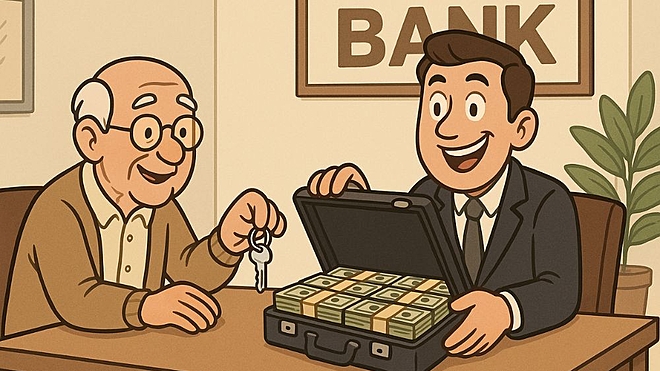
 AI-generated image
दिल्ली के एक शांत इलाके में रहने वाला एक रिटायर्ड दंपति, जिनकी उम्र 70 के आसपास है, अपने दो मंजिला मकान में रहता है. उनके घर पर कोई लोन बाक़ी नहीं है. उनके बच्चे विदेश में बस चुके हैं. सालों से, इमरजेंसी की स्थिति में वे अपनी बचत में से ही ख़र्च करते रहे हैं. अब बढ़ते मेडिकल ख़र्चों और रोजमर्रा के ख़र्चों के चलते पैसों की तंगी महसूस होने लगी है.
क्या अब घर बेच देना चाहिए? ये उनके लिए कोई विकल्प नहीं है; इससे उनकी ढेर सारी यादें जुड़ी हुई हैं. बच्चों के साथ रहने जाना? ये भी मुमकिन नहीं लगता. एक सुबह, अपने बैंक मैनेजर से बातचीत के दौरान, उसने कुछ अजीब सा सुझाव दिया: “क्यों न एक ऐसा लोन लिया जाए जिसमें बैंक आपको हर महीने पैसे दे?”
ये विचार तो उल्टा लगता है. क्या कोई लोन ऐसा भी होता है?
रिवर्स मॉर्गेज लोन क्या है?
जैसा कि नाम से पता चलता है, रिवर्स मॉर्गेज लोन सामान्य लोन का उल्टा है. इसमें आप बैंक को EMI नहीं चुकाते, बल्कि आपके घर को गिरवी रखकर बैंक आपको पैसे देता है. ये एक ख़ास वित्तीय उत्पाद है, जो 60 साल या उससे ज़्यादा उम्र के बुजुर्गों के लिए बनाया गया है, जिनके पास अपना घर तो है, लेकिन नियमित आय का कोई ज़रिया नहीं.
इसका तरीक़ा कुछ ऐसा है: आप अपने घर को बैंक या हाउसिंग फ़ाइनांस कंपनी के पास गिरवी रखते हैं और बदले में आपको पैसे मिलते हैं. इसमें आपके पास एकमुश्त रक़म या हर महीने थोड़ा-थोड़ा या दोनों विकल्प होते हैं.
आप अपने घर में तब तक रह सकते हैं, जब तक आप जीवित हैं. कोई EMI नहीं, कोई मासिक भुगतान की चिंता नहीं. लोन की राशि तब चुकाई जाती है, जब आपका देहांत हो जाता है. उस समय बैंक घर बेचकर अपनी दी हुई रक़म (ब्याज सहित) वसूल करता है और अगर कुछ पैसा बचता है, तो वो आपके वारिसों को मिल जाता है.
रिवर्स मॉर्गेज के कुछ फ़ायदे
जिन रिटायर्ड लोगों के पास घर तो है, लेकिन कैश की कमी है तो उनके लिए रिवर्स मॉर्गेज लोन एक बड़ी राहत हो सकता है. ये आपके घर की वैल्यू को उपयोग के लायक इनकम में बदल देता है. इसमें आपको घर छोड़ने या छोटे घर में शिफ्ट होने की जरूरत भी नहीं होती. चाहे रोजमर्रा के ख़र्चे हों, मेडिकल बिल हों या बस थोड़ा आरामदायक जीवन जीने की चाहत, ये लोन आपको नियमित पैसे देता है और वो भी बिना जिंदगी में चुकाने के दबाव के.
ख़ास बात ये है कि इस लोन पर ब्याज दरें सामान्य होम लोन से ज़्यादा होती हैं.
एक और राहत: जब तक आप जीवित हैं, आप अपने घर के मालिक बने रहते हैं. बुजुर्गों के लिए अपने परिचित माहौल में रहने की भावनात्मक सुरक्षा बहुत बड़ी चीज़ है.
टैक्स का भी फ़ायदा है. चूंकि रिवर्स मॉर्गेज एक तरह का क़र्ज़ है, इसलिए इस पर मिलने वाला ब्याज इनकम टैक्स एक्ट, 1961 के सेक्शन 10(43) के तहत आय नहीं माना जाता. यानी, आपको मिलने वाली रक़म पर टैक्स नहीं देना पड़ता.
ये भी पढ़ेंः सीनियर सिटीज़न TDS कटौती से कैसे बच सकते हैं?
लेकिन ये हर किसी के लिए नहीं है
भले ही, इसके फ़ायदे हैं, लेकिन रिवर्स मॉर्गेज लोन हर किसी के लिए सही नहीं है.
सबसे पहले, अगर आप अपने घर को अपने बच्चों या पोते-पोतियों के लिए छोड़ना चाहते हैं, तो ये लोन आपको पसंद नहीं आएगा. आपके देहांत के बाद, बैंक को घर बेचने का अधिकार होता है, जब तक कि आपके वारिस लोन की बाक़ी रक़म चुका न दें. परिवारों के लिए ये फ़ैसला मुश्किल हो सकता है.
दूसरा, रिवर्स मॉर्गेज से मिलने वाली रक़म सीमित होती है. बैंक आमतौर पर आपके घर की क़ीमत का 80 प्रतिशत तक ही लोन देता है, जो आपकी उम्र, घर की स्थिति और लोकेशन जैसे फ़ैक्टर्स पर निर्भर करता है. अगर आपका घर किसी हाई-डिमांड इलाके में नहीं है, तो आपको उम्मीद से कम पैसे मिल सकते हैं.
इसके अलावा, लोन की रक़म भी सीमित होती है. बैंक आमतौर पर ₹1-2 करोड़ से ज़्यादा का लोन नहीं देते.
एक और बात, इस लोन पर ब्याज दरें काफ़ी ज़्यादा होती हैं, जिसका मतलब है कि लोन की मूल रक़म की तुलना में फाइनल रिपेमेंट वैल्यू बहुत ज़्यादा हो सकती है. इस वजह से कई लोग रिवर्स मॉर्गेज को ऑर्गनाइज लेंडर्स से लिया जाने वाला सबसे महंगा क़र्ज़ मानते हैं. भले ही आपको मासिक भुगतान न करना पड़े, लेकिन ब्याज की वजह से लोन की रक़म समय के साथ बढ़ती जाती है. यानी, जितना लंबा आप जीते हैं, उतना ही ये लोन आपके घर की क़ीमत को खाता है.
आखिरी लेकिन अहम बात, इस लोन के लिए कुछ शर्तें हैं. पहली, आपका घर पूरी तरह से आपका होना चाहिए, उस पर कोई बकाया नहीं होना चाहिए. दूसरी, आपकी उम्र 60 साल से ज़्यादा और आपके जीवनसाथी की उम्र 55 साल से ज़्यादा होनी चाहिए. तीसरी, लोन की अवधि आमतौर पर 15 साल होती है. यानी, रिटायरमेंट के बाद के सालों में आपको कुछ मुश्किलें हो सकती हैं, हालांकि लोन खत्म होने के बाद भी आप अपने घर में रह सकते हैं.
क्या आपको इसे चुनना चाहिए?
ये आपकी ज़रूरतों और प्राथमिकताओं पर निर्भर करता है. अगर आपके पास पेंशन या रिटायरमेंट के लिए दूसरी इनकम का कोई ज़रिया नहीं है और आप अपने घर में रहना चाहते हैं, तो रिवर्स मॉर्गेज एक दिलचस्प विकल्प हो सकता है. यह आपको अपनी बनाई वैल्थ का आनंद लेने देता है, वो भी बिना घर बेचे.
लेकिन अगर आपका मुख्य लक्ष्य अपने घर को बच्चों के लिए छोड़ना है, या आपके पास पहले से ही पर्याप्त इनकम है, तो आपको दोबारा सोचना चाहिए. कुल मिलाकर, रिवर्स मॉर्गेज कोई मुफ्त सुविधा नहीं है. ये एक लोन है और वो भी महंगा. कुछ लोगों के लिए, ये आज की सुविधा के लिए कल की विरासत को खत्म करने जैसा हो सकता है.
हमेशा की तरह, कोई फ़ैसला लेने से पहले अपने परिवार और फ़ाइनेंशियल एडवाइज़र से बात करें. असल में, रिटायरमेंट में सबसे बड़ी एसेट आपका घर नहीं, बल्कि आपका सुकून है.
ये भी पढ़ेंः क्या रिटायरमेंट से पहले NPS से पैसे निकाल सकते हैं?
ये लेख पहली बार जून 12, 2025 को पब्लिश हुआ.
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार




 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


