


 Aditya Roy/AI-Generated Image
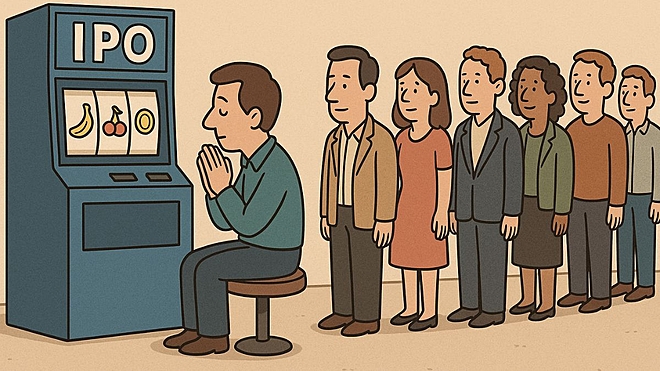
IPO के लिए आवेदन करना चुपचाप एक राष्ट्रीय शौक़ बन गया है. हर कुछ हफ़्ते में, लाखों निवेशक इस उम्मीद में ऑनलाइन लाइन में लगते हैं कि कभी न कभी एक बार अलॉटमेंट मिल ही जाएगा. आकर्षण न मालिकाना हक़ का है, न ग्रोथ का और न डिविडेंड का. आकर्षण सिर्फ़ लिस्टिंग गेन का है. एक ऐसे बाज़ार में जहां “फ़ौरन रिटर्न पाने” का जोश है, IPO नए स्क्रैच-कार्ड बन गए हैं.
आंकड़े एक साफ़ कहानी बयां कहते हैं. 2000 से 2019 के बीच भारतीय कंपनियों ने IPO के ज़रिए ₹4 लाख करोड़ जुटाए. लेकिन 2020 से अब तक सिर्फ़ पांच साल में ही ₹5 लाख करोड़ जुटा लिए गए, यानि पिछले दो दशकों से ज़्यादा रक़म आधे समय में जुलाई गई. IPO तब सबसे ज़्यादा चलते हैं जब उम्मीद सबसे ऊंचाई पर होती है. 2003-07 के बुल रन में ₹1.15 लाख करोड़; 2015-17 में ₹1.03 लाख करोड़; और 2020 के बाद से ₹5 लाख करोड़ जुटाए गए और गिनती जारी है. जब निवेशक बहुत उत्साहित होते हैं, प्रमोटर मौक़ा नहीं छोड़ते और कैश निकाल लेते हैं.
क्या निवेशक लंबे समय की सोच से लाइन लगा रहे हैं? बिल्कुल नहीं. खेल सिर्फ़ लिस्टिंग गेन के लिए खेला जा रहा है. और फिर भी, इतनी भागदौड़ के बाद भी लिस्टिंग गेन का हिसाब काफ़ी सख़्त निकलता है. 2000 से अब तक 56% IPO में लिस्टिंग गेन 10% से कम रहा है (इसमें डिस्काउंट पर लिस्टिंग भी शामिल है). यानी आधे से ज़्यादा इश्यू उत्साह की लागत भी ठीक से नहीं निकाल पाए. फिर भी ये IPO 10-12 गुना सब्सक्राइब हुए. निवेशक इस भरोसे के साथ सिंगल डिजिट रिटर्न के लिए भी ख़ुशी से लाइन में लगे रहे कि उनकी किस्मत औसत से अलग निकलेगी.
जो गेनर हैं, यानी वो 44% IPO जिन्होंने सही मायने में गेन दिए, उन्हें पकड़ना और मुश्किल रहा. इन गेनर में भी 45% के गेन 10-25% के बीच रहे. लेकिन इनका सब्सक्रिप्शन कैसा रहा? औसतन 45-50 गुना. और जिन IPO में लिस्टिंग गेन 25% से ज़्यादा रहा? उनका औसत सब्सक्रिप्शन 100 गुना से ऊपर. जितना ज़्यादा गेन, उतनी लंबी लाइन और अलॉटमेंट मिलने की संभावना उतनी कम रही.
रिटेल निवेशकों के लिए, ओवरसब्सक्राइब IPO में अलॉटमेंट एक कंप्यूटरीकृत लॉटरी से होता है. ये कोई कहने की बात नहीं, बल्कि सचमुच लॉटरी है. हर एप्लिकेशन, चाहे कितना भी समय देखकर या रिसर्च करके भरा गया हो, बराबर और बिल्कुल बेतरतीब मौक़ा रखती है. नतीजा एनालेसिस पर कम और एल्गोरिदम वाली किस्मत पर ज़्यादा चलता है.
इसे ऐसे सोचिए: किसी “हॉट IPO” में अप्लाई करना ऐसा है जैसे फ़िल्म की टिकट ख़रीदना, जहां 50 सीटों में से सिर्फ़ एक सीट ही असली है. बाक़ी ख़रीदार रिफ़ंड और अफ़सोस के साथ घर लौटते हैं.
HNI, यानी हाई-नेट-वर्थ निवेशक, जो उधार और क़र्ज़ के सहारे अप्लाई करते हैं, वे भी इससे बचे हुए नहीं हैं. उनका अलॉटमेंट इस पर निर्भर करता है कि वे उधार का कितना सहारा ले सकते हैं. समस्या क्या है? मार्जिन फ़ंडिंग का ख़र्च अक्सर संभावित लिस्टिंग गेन का बड़ा हिस्सा खा जाता है. और अगर इश्यू उम्मीद से कमज़ोर निकला, तो वही उधार नुक़सान को और बढ़ा देता है.
अजब बात ये है कि निवेशक IPO के पीछे इसलिए भागते हैं क्योंकि उन्हें ये लगभग पक्का तेज़ मुनाफ़ा लगता है. वो ये समझे बिना ऐसा करते हैं कि वे ऐसे खेल में उतर रहे हैं जहां अलॉटमेंट मिलने की और फिर उस पर अच्छा लिस्टिंग गेन मिलने की संभावना, एक ढंग का लॉटरी इनाम जीतने से भी कम हो सकती है.
लिस्टिंग गेन फ़ाइनेंस की दुनिया की शुगर रश की तरह हैं: तेज़, रोमांचक और टिकाऊ नहीं. ये तरीक़ा तर्क से ज़्यादा किस्मत को इनाम देता है. फिर भी, हर नया इश्यू वही भीड़ खींच लाता है, जो उम्मीद करती है कि इस बार कुछ अलग होगा, इस बार कंप्यूटर उनका नाम चुनेगा.
IPO बाज़ार इसी सामूहिक उम्मीद पर चलता है. प्रमोटर घंटी बजाते हैं, बैंकर्स अपनी फ़ीस ले लेते हैं और बाक़ी इंडिया उस ईमेल का इंतज़ार करता है जिसमें लिखा हो, “बधाई हो, अलॉटमेंट मिला है.” ज़्यादातर को ये मेल कभी नहीं आता. और जिन्हें आता है, वे भी हमेशा ज़्यादा भाग्यशाली नहीं निकलते.
इस उत्साह की तारीफ़ करना मुश्किल है. लेकिन इसे असली नाम से बुलाना ज़रूरी है: फ़ाइनेंस की दुनिया के सबसे कम संभावना वाले ट्रेड में राष्ट्रीय जुनून. IPO रोमांच का वादा करते हैं, यक़ीन का नहीं. लिस्टिंग-डे जैकपॉट ज़रूर मौजूद है, पर ज़्यादातर निवेशकों के लिए IPO फ़ॉर्म सिर्फ़ एक ही चीज़ है - ग्रेट इंडियन लॉटरी का टिकट.
जब स्पष्ट समझ के साथ निवेश किया जा सकता है, तो अलॉटमेंट पर जुआ क्यों खेलना?
वैल्यू रिसर्च स्टॉक एडवाइज़र आपको लिस्टिंग-गेन की मानसिकता से बाहर निकलने में मदद करता है. किस्मत पर दांव लगाने बजाय, प्रचार-प्रसार से नहीं, बल्कि रिसर्च पर आधारित मज़बूत, लॉन्ग-टर्म स्टॉक खोजिए.
न कोई लाइन. न कोई अंदाज़ा. बस वेल्थ बनाने का बेहतर और समझदार तरीक़ा.
वैल्यू रिसर्च स्टॉक एडवाइज़र से जुड़िएये कॉलम मूल रूप से Times of India में छपा था.
ये लेख पहली बार नवंबर 19, 2025 को पब्लिश हुआ.
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार

 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


