


 Aditya Roy/AI-Generated Image


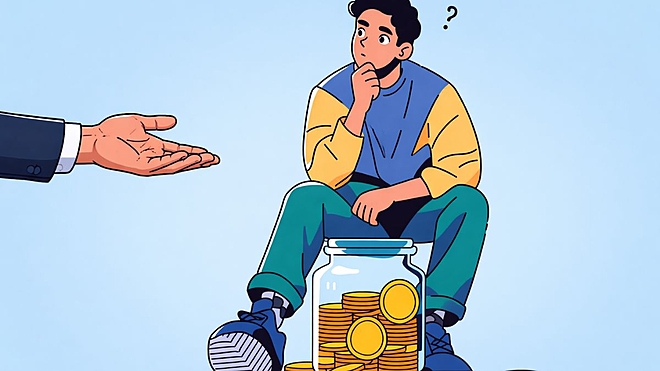
निवेश पर टैक्स के मामले में दुनिया भर में समझदारी भरा एक सीधा सिद्धांत रहा है: टैक्स तब दीजिए जब वाक़ई कमाई हो, यानी जब कोई एसेट बेचकर उसकी रक़म हाथ में आ जाए. सरकार तभी अपना हिस्सा लेने आए, जब मुनाफ़ा असली हो, सिर्फ़ स्क्रीन पर दिखते आंकड़े नहीं. अब नीदरलैंड इस सिद्धांत को छोड़ने का प्रस्ताव रख रहा है.
2028 से डच सरकार निवेश से हुए रिटर्न पर 36 प्रतिशत टैक्स लगाने की योजना बना रही है, जिसमें अनरियलाइज़्ड फ़ायदे भी शामिल होंगे, यानी शेयर, बॉन्ड और दूसरे एसेट की वह बढ़ी हुई क़ीमत, जिन्हें अभी तक बेचा नहीं गया है. अगर किसी ने 100 यूरो में शेयर ख़रीदे और साल के अंत में उनकी क़ीमत 130 यूरो हो गई, तो उन 30 यूरो के मुनाफ़े पर टैक्स देना होगा, जबकि यह मुनाफ़ा सिर्फ़ काग़ज़ पर है और अगले साल आसानी से ग़ायब भी हो सकता है.
डच सरकार के पास इस अजीब क़दम को उठाने का एक ख़ास कारण है. उनके सुप्रीम कोर्ट ने पुराने सिस्टम को रद्द कर दिया, जो निवेशकों की असली कमाई से अलग एक अनुमानित रिटर्न पर टैक्स लगाता था. दिलचस्प बात यह है कि नया सिस्टम “असल” रिटर्न पर टैक्स लगाने की दिशा में सुधार बताया जा रहा है. अच्छे इरादे नतीजों को कम समस्याग्रस्त नहीं बनाते. अदालत के दबाव में और पूरे आत्मविश्वास के साथ नीदरलैंड ने ऐसा तंत्र बना दिया है, जो निवेशकों को ऐसे मुनाफ़े पर टैक्स चुकाने के लिए एसेट बेचने पर मजबूर कर सकता है, जो हक़ीक़त में मौजूद ही नहीं है.
ज़्यादा चिंता की बात खुद डच हालात नहीं, बल्कि वह व्यापक रुझान है, जिसकी यह मिसाल है. सोशल मीडिया पर जहां भी अर्थशास्त्र पर चर्चा होती है, वहां एक सक्रिय नव-समाजवादी समूह (neo-socialists) मिलता है, जो एक चौंकाने वाले नतीजे पर पहुंचा है: समाजवाद नाकाम नहीं हुआ, बस उसे सही तरीक़े से लागू नहीं किया गया. उनके अनुसार, सोवियत संघ, माओ का चीन, क्यूबा आदि सब एक अच्छे विचार की ग़लत मिसालें थीं.
सही लोग, सही इरादों और आधुनिक टेक्नोलॉजी के साथ इसे सही ढंग से लागू करेंगे. इस सोच में काग़ज़ी मुनाफ़े पर टैक्स लगाना कोई अनोखी बात नहीं, बल्कि न्याय का सीधा क़दम है. अमीर बहुत अमीर हैं; उनकी दौलत, चाहे वह सिर्फ़ सैद्धांतिक ही क्यों न हो, एक ग़लत बात मानी जाती है और सरकार उसे ठीक करने का सही औज़ार. यह विचार कि बाज़ार में बढ़ी क़ीमत ही असली पैसा है, जिस पर सरकार बिक्री के बाद नहीं, बल्कि अभी हक़दार है, इस ढांचे में पूरी तरह फिट बैठता है और नीदरलैंड से बाहर भी नीति-निर्माण के दायरे में चुपचाप स्वीकार्यता पा रहा है.
अमेरिका में अरबपतियों के लिए अनरियलाइज़्ड गेन पर न्यूनतम टैक्स के प्रस्ताव समय-समय पर सामने आते रहे हैं. जब ऐसे विचार देर रात की सोशल मीडिया बहसों से निकलकर एक सुव्यवस्थित यूरोपीय लोकतंत्र के क़ानून का हिस्सा बनने लगते हैं, तो उन्हें महज़ जोशीले ऑनलाइन समूहों की सनक कहकर नज़रअंदाज़ नहीं किया जा सकता.
भारत को यह अंदाज़ा लगाने की ज़रूरत नहीं कि यह रास्ता कहां ले जाता है. हम यह दौर देख चुके हैं. 1970 के शुरुआती वर्षों में अमीरों पर टैक्स का बोझ सिर्फ़ ऊंचा नहीं था, वह गणित के लिहाज़ से असंगत था. 1973 में आयकर की अधिकतम दर 97.75 प्रतिशत तक पहुंच गई थी. साथ ही वेल्थ टैक्स एक्ट के तहत हर साल 31 मार्च को आंकी गई कुल मार्केट वैल्यू पर, जिसमें गहने, रियल एस्टेट और फ़ाइनेंशियल होल्डिंग शामिल थीं, 8 प्रतिशत तक टैक्स लगता था.
यह ठीक-ठीक अनरियलाइज़्ड गेन पर टैक्स नहीं था, लेकिन असर वही था. अगर एसेट की क़ीमत बढ़ती, तो वेल्थ टैक्स भी बढ़ता, चाहे एक भी शेयर बेचा न गया हो या उनसे ₹1 की असल आमदनी न मिली हो.
कई मामलों में कुल टैक्स देनदारी नियमित आय से चुकाना संभव ही नहीं था. हाई नेट-वर्थ वाले व्यक्तियों या अमीरों के लिए कुल टैक्स अक्सर कुल इनकम से ज़्यादा हो जाता था. नतीजा अनुमान के मुताबिक़ अनुपालन नहीं, बल्कि काले धन की अर्थव्यवस्था का जन्म, एसेट का बड़े पैमाने पर कम आकलन, ठप-सा शेयर बाज़ार और उद्योग-व्यापार की वह ठहराव भरी स्थिति थी, जिसने उन दशकों को परिभाषित किया.
हमारा अनुभव इस आशावादी धारणा को संतुलित करता है कि बहुत चालाकी भरी डिज़ाइन से काग़ज़ी मुनाफ़े पर टैक्स को व्यवहार्य बनाया जा सकता है. समस्या संयोगवश नहीं, बल्कि ढांचागत है और जब बोझ एक सीमा पार करता है तो इंसानी प्रतिक्रिया तय रहती है: दौलत को छिपाना या कहीं और ले जाना.
भारत ने 30 साल में जो सबक़ कठिन तरीक़े से सीखा, नीदरलैंड और दुनिया के कुछ अन्य हिस्से शायद उसे फिर से सीखने को तैयार हैं. और, सोशल मीडिया पर उत्साहित एक टोली इस सफ़र के हर क़दम पर ताली बजाती दिखेगी.
यह भी पढ़ेंः टैक्स इंसेंटिव: एक बहस आदत बनाने पर
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार



 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


