



 Anand Kumar/AI-Generated Image
सारांशः पब्लिक से ₹575 प्रति शेयर की क़ीमत मांगने से एक साल पहले, फ़ाउंडर ने चुपचाप अपने कुछ शेयर इससे कम क़ीमत पर बेच दिए थे. लिस्टिंग वाले दिन शेयरहोल्डर लिस्ट में मौजूद सेलिब्रिटी नामों ने सारा ध्यान खींच लिया. लेकिन असली बात प्रॉस्पेक्टस के कुछ पन्ने भीतर छुपी है और वह पूरे ऑफ़र को नए सिरे से देखने पर मजबूर कर देती है.
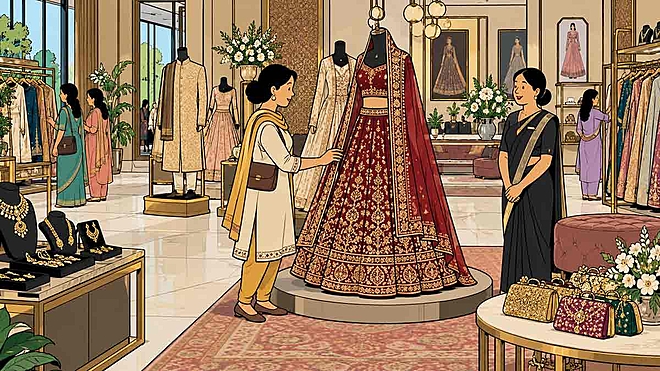
लग्ज़री फ़ैशन प्लेटफ़ॉर्म Pernia's Pop-Up Shop का मालिकाना हक रखने वाली कंपनी Purple Style Labs 7 सितंबर, 2026 को ₹535 पर लिस्ट हुई, जो इसके ₹575 के इश्यू प्राइस से क़रीब 7 प्रतिशत कम है. ₹680 करोड़ का यह इश्यू कुल मिलाकर सिर्फ़ 1.36 गुना सब्सक्राइब हुआ. जो निवेशक वाजिब क़ीमत पर बेहतरीन कंपनियां खोज रहे हैं, उनके लिए यह कमज़ोर डेब्यू उतना मायने नहीं रखता जितना इसके पीछे छुपी असल कहानी.
Pernia's असल में बेचता क्या है
अभिषेक अग्रवाल ने 2015 में Purple Style Labs की शुरुआत की और 2018 में क़रीब ₹12 करोड़ में Pernia's Pop-Up Shop की वेबसाइट ख़रीदी. उन्होंने इसे भारत, लंदन और न्यूयॉर्क में बड़े "एक्सपीरियंस सेंटर" की चेन में बदल दिया, जहां एक हज़ार से ज़्यादा इंडिपेंडेंट डिज़ाइनर्स की वेडिंग और ख़ास मौक़ों के कपड़े, ज्वेलरी और एक्सेसरीज़ बिकती हैं. ग्राहक ऑनलाइन या स्टोर में जाकर भी ख़रीदारी कर सकता है, और इसके बाद कंपनी उस आइटम को बैक-ऑर्डर पर, कंसाइनमेंट पर या अपने सीमित स्टॉक से मंगवाती है, जिससे इसका इन्वेंट्री ख़र्च एक आम मल्टी-ब्रांड रिटेलर से कम रहता है.
कंपनी ख़ुद को एक ऐसा प्लेटफ़ॉर्म बताती है जो डिज़ाइनर्स को अमीर ख़रीदारों से जोड़ता है. लेकिन किसी भी प्लेटफ़ॉर्म को बढ़ने के साथ मज़बूत होना चाहिए और यहां ऐसा नहीं हो रहा. साइट पर सक्रिय डिज़ाइनर ब्रांड हर साल घटे हैं जो FY24 में 1,910 से FY25 में 1,312 और FY26 में 1,109 तक रह गए. टॉप 10 डिज़ाइनर अब कुल सेल्स का लगभग एक-तिहाई हिस्सा सप्लाई करते हैं, जिनकी दो साल पहले क़रीब 20 प्रतिशत हिस्सेदारी थी. यानी जो नेटवर्क स्केल के साथ फैलना चाहिए था, वह उल्टा कुछ बड़े नामों के इर्द-गिर्द सिमट रहा है. किसी ग्राहक के लिए किसी डिज़ाइनर की अपनी बुटीक से सीधे ख़रीदारी करने में कोई साफ़ रुकावट नहीं है और न ही किसी दूसरे अग्रीगेटर के मुक़ाबले इसका कोई स्पष्ट लागत फ़ायदा है.
कौन कर रहा फ़ंडिंग और कौन चला रहा है कंपनी
शाहरुख खान, सलमान खान, माधुरी दीक्षित और सचिन तेंदुलकर की मौजूदगी के साथ, शेयरहोल्डर लिस्ट किसी रेड-कार्पेट गेस्ट लिस्ट जैसी लगती है. यह हेडलाइन बनाने के लिए तो अच्छी है, लेकिन निवेश के फ़ैसले में इसकी कोई भूमिका नहीं होनी चाहिए. असली पूंजी 2018 से 2023 के बीच हुए पांच फ़ंडिंग राउंड और IPO में ₹306 करोड़ के एंकर बुक से आई.
IIT Bombay से इंजीनियर Agarwal पिछले एक दशक से कंपनी चला रहे हैं. IPO से पहले उनके पास कंपनी की 26.1 प्रतिशत हिस्सेदारी थी, जो अब घटकर 22.3 प्रतिशत रह गई. लेकिन अगस्त 2025 में उन्होंने अपने क़रीब ₹45 करोड़ के शेयर निजी तौर पर ₹500 प्रति शेयर की क़ीमत पर बेच दिए थे, जो IPO के ₹546 के फ़्लोर प्राइस से भी कम है. नए शेयरहोल्डरों से उस क़ीमत से ज़्यादा मांगना, जो उन्होंने ख़ुद एक साल पहले स्वीकार की थी, अकेले यही कंपनी को ख़ारिज करने की वजह नहीं है, लेकिन यह भी किसी ऐसे मालिक की निशानी नहीं है जिस पर हम बिना किसी हिचक के भरोसा करें. FY26 में परमानेंट कर्मचारियों की 46 प्रतिशत अट्रिशन रेट (कंपनी छोड़ने की दर), वह भी एक ऐसे कारोबार में जो पर्सनल स्टाइलिंग पर टिका है, इस बेचैनी को और बढ़ा देती है.
'प्रीमियमाइज़ेशन' की कहानी के पीछे के आंकड़े
| मेट्रिक | FY24 | FY25 | FY26 |
|---|---|---|---|
| ऑपरेशन से रेवेन्यू (₹ करोड़) | 504 | 490 | 558 |
| EBITDA मार्जिन (%) | 6.3 | 8.6 | 5.4 |
| नेट लॉस (₹ करोड़) | 48 | 188 | 285 |
| ग्राहक | 92,672 | 70,651 | 66,713 |
यह कभी काफ़ी तेज़ी से बढ़ने वाला कारोबार था. रेवेन्यू FY20 में क़रीब ₹45 करोड़ से बढ़कर FY24 में ₹500 करोड़ से ऊपर पहुंच गया था, लेकिन अब यह रफ़्तार घटकर सालाना क़रीब 5 प्रतिशत रह गई है. मैनेजमेंट की दलील है कि उसने जान-बूझकर कम क़ीमत वाले डिज़ाइनर्स और प्रोडक्ट को छोड़कर अमीर ग्राहकों पर फ़ोकस किया. एवरेज ऑर्डर वैल्यू भी इसकी पुष्टि करता है, जो दो साल में ₹45,513 से बढ़कर ₹75,505 हो गया है और वेबसाइट के मुक़ाबले भारतीय स्टोर्स दोगुने से ज़्यादा टिकट साइज़ कमा रहे हैं.
लेकिन नतीजा इस उम्मीद के मुताबिक़ नहीं निकला. कारोबार जैसे-जैसे परिपक्व होता गया, घाटा कम होने की बजाय हर साल बढ़ता गया. ग्रॉस मार्जिन क़रीब 42 प्रतिशत से घटकर 38 प्रतिशत रह गया और सेल्स बढ़ने के बावजूद EBITDA मार्जिन लगभग आधा रह गया, क्योंकि कर्मचारियों पर होने वाला ख़र्च रेवेन्यू से ज़्यादा तेज़ी से बढ़ा. इसी दौरान कारोबार में फंसी वर्किंग कैपिटल लगभग दोगुनी हो गई, क्योंकि नए स्टोर उस सेल्स से पहले ही स्टॉक और स्टाफ़ से भर दिए गए जो उन्हें हासिल करनी थी.
इसकी क़ीमत कितनी बनती है
इश्यू प्राइस पर कंपनी की वैल्यूएशन क़रीब ₹4,600 करोड़ आंकी गई, जो FY26 के रेवेन्यू का लगभग आठ गुना है. यहां मल्टीपल को परखने के लिए P/E जैसा कोई पैमाना भी नहीं है, क्योंकि कंपनी मुनाफ़े में नहीं, घाटे में है. वहीं, भारत में इसकी जैसी कोई लिस्टेड कंपनी भी नहीं है जिससे इस मल्टीपल को परखा जा सके, यह बात कंपनी ख़ुद अपने प्रॉस्पेक्टस में मानती है. इसे उल्टा करके देखें तो, अगर भविष्य में 10 प्रतिशत का उदार नेट मार्जिन और 30 गुना P/E भी मान लिया जाए, तब भी रेवेन्यू क़रीब ₹1,530 करोड़ होना चाहिए, यानी आज के स्तर से लगभग तीन गुना और साथ ही भारी घाटे से लगातार मुनाफ़े की तरफ़ पूरी तरह पलटना भी ज़रूरी होगा. यह क़ीमत Purple Style Labs के आज के कारोबार की नहीं है. यह उस कारोबार की क़ीमत है जो यह आगे बन सकता है.
असल जोख़िम क्या है?
अकाउंटिंग घाटे को एक तरफ़ रख भी दें, तो भी स्ट्रक्चरल जोख़िम कम नहीं होते. जुटाए गए ₹680 करोड़ में से ₹371 करोड़ पहले से बने स्टोर की लीज़ देनदारियां चुकाने में जाएंगे और ₹139 करोड़ मार्केटिंग में, जिससे वाक़ई कुछ नया करने के लिए बहुत कम बचता है. सिर्फ़ FY26 में ही चार बड़े स्टोर खुले हैं और इन्हें अभी यह साबित करना बाक़ी है कि वे अपना ख़र्च निकाल सकते हैं. टॉप 10,000 ग्राहक, जो कुल ग्राहकों का मुश्किल से 15 प्रतिशत हैं, पहले से ही कुल सेल्स का आधे से ज़्यादा हिस्सा जनरेट करते हैं, यानी यह कारोबार एक सीमित, अमीर तबक़े के वफ़ादार बने रहने पर निर्भर है.
हमारी राय
वैल्यूएशन की बात आने से पहले ही बिज़नेस और मैनेजमेंट के मोर्चे पर यह कंपनी कमज़ोर साबित होती है. डिज़ाइनर नेटवर्क फैलने की बजाय सिमट रहा है, फ़ाउंडर ने अपने निजी शेयर उस क़ीमत से कम पर बेचे जो अब वे पब्लिक से मांग रहे हैं और मुनाफ़ा हर साल नज़दीक आने की बजाय और दूर होता गया है. एक नई लिस्टेड, घाटे में चल रही रिटेल कंपनी, जिसकी क़ीमत एक ऐसे बदलाव को ध्यान में रखकर तय की गई है जो अभी शुरू भी नहीं हुआ, यह बिल्कुल वैसी ही कहानी है जिसे हम पाठकों को दूर रहने की सलाह देंगे.
यह भी पढ़ेंः बिड़ला की एंट्री से केबल कंपनियों के शेयर दहल गए हैं?
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार




 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


