


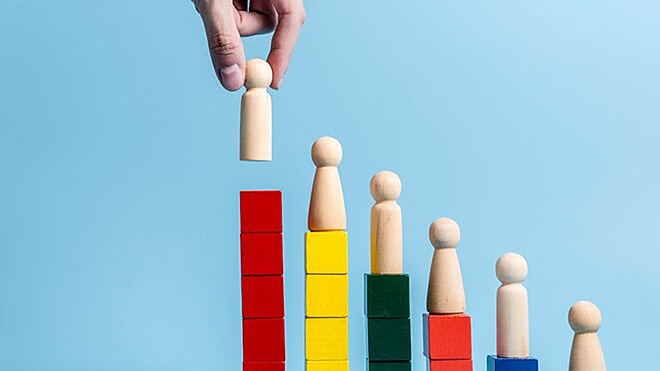
हम सब जानते हैं कि बचत और निवेश दो अलग चीजें हैं। अगर आप अपनी बचत की रकम को कहीं पर रख देते हैं जहां पर यह रकम बढ़ती रहे तो यह निवेश है। यह बात तो हम सब जानते हैं कि हम निवेश अपनी जरूरते पूरी करने के लिए करते हैं। लेकिन एक व्यक्ति की कई जरूरतें होती हैं। जैसे किसी को आपात जरूरतों को के लिए रकम चाहिए। या उसे रिटायरमेंट की जरूरतों के लिए रकम चाहिए। इसके अलावा किसी को भी बच्चो की एजुकेशन के लिए बड़ी रकम की जरूरत पड़ती है।
ऐसे में निवेश शुरू करने से पहले अपनी प्राथमिकता तय करना बेहद जरूरी है। हम आपको एक तरीका बता रहे हैं जिससे आपके लिए निवेश शुरू करना और अपनी जरूरतों की प्राथमिकता तय करना आसान हो जाएगा।
वैल्यू रिसर्च में हमने निवेश की जरूरतों के बारे में एक सामान्य नियम बनाया है जो आपके लिए काफी फायदेमंद हो सकता है। हम निवेश की जरूरतों को चार लेवल या स्तर में बांटते हैं। इस लेवल को तय करते समय इस बात का ध्यान रखा गया है कि आप जैसे जैसे पहले लेवल से चौथे लेवल तक जाएं आपकी बुनियादी जरूरतों से लेकर रिटायरमेंट तक की जरूरतें पूरी होती चली जाएं। इसमें पहले आप पहले आप निचले लेवल की जरूरतें पूरी करते हैं और इसके बाद आप अगले लेवल पर जाते हैं। यानी पहले आप अपनी छोटी जरूरतें पूरी करते हैं और फिर बड़ी जरूरतों की ओर जाते हैं।
लेवल 1- आपात जरूरतों के लिए फंड
आपको अपनी आपात जरूरतों को पूरा करने के लिए कुछ रकम की जरूरत होती है। और इस रकम की जरूरत आपको कभी भी पड़ सकती है। तो यह रकम आपके पास थोड़ी नगदी के रूप में और थोड़ी रकम फंड के तौर पर होनी चाहिए जिससे जरूरत पड़ने पर आप इसे आसानी से निकाल सकें। आपात जरूरतों के लिए फंड की रकम आप स्वीप इन फिक्स्ड डिपॉजिट और लिक्विड फंड में रख सकते हैं। जरूरत पड़ने पर आप इसे आसानी से निकाल सकते हैं।
लेवल- 2 : टर्म इन्श्योरेंस
आपात जरूरतों के लिए फंड की व्यवस्था करने के बाद अगला लेवल आता है टर्म इन्श्योरेंस का। अगर आप के परिवार वाले अपनी आर्थिक जरूरतों के लिए आप पर निर्भर हैं तो आपके लिए टर्म इन्श्योरेंस जरूरी है। आप इस बात का आसानी से एक मोटा अनुमान लगा सकते हैं कि आप के न रहने पर परिजनों की जरूरतों को पूरा करने के लिए कितनी रकम की जरूरत होगी। तो आप लगभग उतनी ही रकम का टर्म इन्श्योरेंस कवर ले सकते हैं। आपको किसी भी तरह की बचत शुरू करने से पहले टर्म इन्श्योरेंस जरूर लेना चाहिए।
लेवल 3- कम अवधि की जरूरतों के लिए निवेश
टर्म इन्श्योरेंस खरीदने के बाद आपको पहले कम अवधि की जरूरतों के लिए निवेश करना चाहिए। कम अवधि की जरूरतें यानी आपको अगले दो तीन साल में जिन खर्चो के लिए रकम की जरूरत आपको हो सकती है। कम अवधि की जरूरतों के लिए आपको कम जोखिम वाले विकल्पों में निवेश करना चाहिए। इसके लिए आप शार्ट ड्यूरेशन फंड में निवेश कर सकते हैं।
लेवल-4 लंबी अवधि की जरूरतों के लिए निवेश
पांच साल या इससे अधिक अवधि के बाद आने वाली जरूरतें लंबी अवधि की जरूरतें हैं। आप इस तरह की जरूरतों के लिए चोथे लेवल में निवेश करते हैं। इन जरूरतों के लिए आपको इक्विटी या इक्विटी म्युचुअल फंड में निवेश करना चाहिए।
आप अपनी इनकम और हालात के हिसाब से कुछ लेवल में बदलाव भी कर सकते हैं। जैसे अगर आप पर कोई वित्तीय तौर पर निर्भर नहीं है तो आपको लाइफ इन्श्योरेंस कवर लेने की जरूरत नहीं है। या अगर आपके पास ऐसी संपत्ति है जो नियमित आय दे सकती है लाइफ इन्श्योरेंस की उतनी जरूरत नहीं रह जाती है।
इस नियम का मकसद आपको यह बताना नहीं है कि आपको हर एक जरूरत के लिए कितना निवेश करना चाहिए। इस नियम का मकसद आपको यह बताना है कि आपको पहले छोटी जरूरतें पूरी नहीं करनी चाहिए फिर बड़ी जरूरतों की ओर जाना चाहिए। ऐसे में अगर अपने आपात जरूरतों के लिए फंड नहीं बनाया है तो आपको टर्म इन्श्योरेंस नहीं लेना चाहिए। या अगर आपके पास टर्म इन्श्योरेंस नहीं है तो आपको अपनी बेटी की कॉलेज एजुकेशन के लिए निवेश शुरू नहीं करना चाहिए।
ये लेख पहली बार जनवरी 20, 2020 को पब्लिश हुआ.
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार




 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


