


टैक्स बचाने में ELSS का कोई मुक़ाबला नहीं। ELSS टैक्स देनदारी कम करने के साथ ही लंबी अवधि में रियल रिटर्न देता है। रियल रिटर्न मतलब इन्फ्लेशन रेट से 2-3 % ज़्यादा रिटर्न। ऐसा दूसरा कोई प्रोडक्ट नहीं है, जो ये दोनों काम एक साथ करे।
लॉक इन पूरा होने के बाद ज़रूरी नहीं कि आप ELSS से अपनी रकम भुना लें। आप निवेश बनाए रख सकते हैं और रकम तभी भुनाएं जब आपको इसकी ज़रूरत हो। अच्छी बात यह है, म्यूचुअल फ़ंड में मुनाफ़े पर उसी साल टैक्स लगता है,जब उसे भुनाया जाता है। यानी जब तक आपकी रकम म्यूचुअल फ़ंड में है, तब तक टैक्स की टेंशन नहीं।
अब बात करते हैं, टैक्स कब लगेगा और कैसे लगेगा। ELSS में रकम लगाई है तो आपको टैक्स तभी देना होगा, जब एक फाइनेंशियल ईयर में मुनाफ़ा, ₹1 लाख को पार कर गया हो। और यह 10% होगा। अगर आप इस फ़ंड से रक़म निकाल कर किसी और फ़ंड में लगाना चाहते हैं तो टैक्स वाली बात पर गौर कर लें। जब तक रक़म निकालने की कोई वाजिब वजह न हो तब तक एक फ़ंड से रक़म निकाल कर, दूसरे फ़ंड में लगाने, और टैक्स देने का कोई मतलब नहीं है।
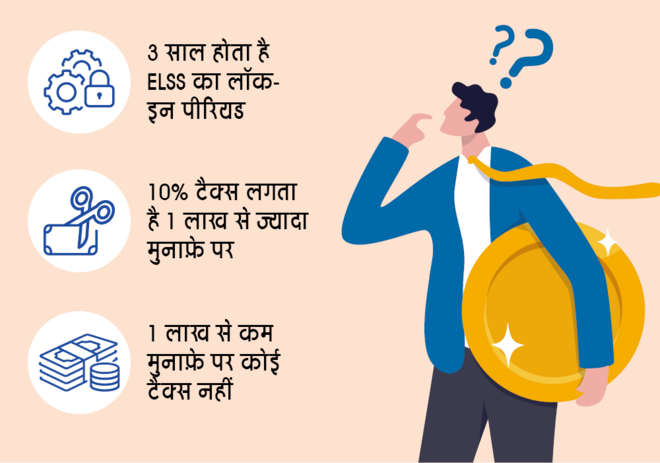
अगर टैक्स बेनेफिट और 3 साल का लॉक-इन छोड़ दें तो ELSS लगभग फ्लेक्सी-कैप फ़ंड की तरह हैं। ये प्योर इक्विटी फ़ंड हैं। इनके पास हर सेक्टर की छोटी-बड़ी कंपनियों में निवेश करने की आज़ादी है।
ये लेख पहली बार अप्रैल 28, 2022 को पब्लिश हुआ.
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार

 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


