


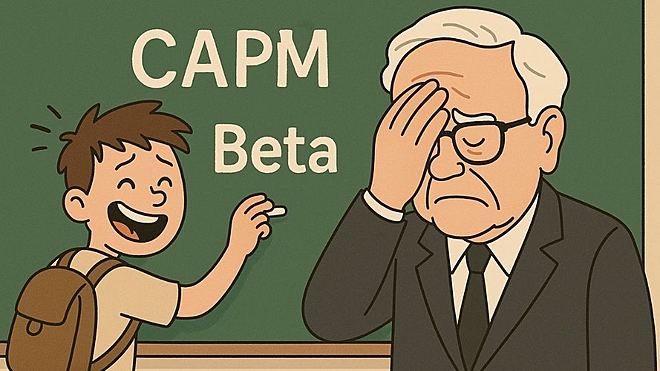
 AI-generated image
पिछले कुछ हफ़्तों से मैं इक्विटी एनालिस्ट की भूमिका के लिए कई कैंडिडेट्स से बात कर रहा था—ज़्यादातर फ़ाइनेंस ग्रैजुएट, और ज़्यादातर अभी कॉलेज से निकले हुए. लगभग हर किसी ने CAPM (कैपिटल एसेट प्राइसिंग मॉडल) और बीटा का ज़िक्र ऐसे किया जैसे वो कोई पवित्र ग्रंथ हो. लेकिन जब मैंने पूछा—"बीटा असल में मापता क्या है? इसका जोखिम से क्या लेना-देना?"—तो ज़्यादातर चुप हो गए.
उनके लिए बीटा सिर्फ़ एक नंबर है जो DCF (डिस्काउंटेड कैश फ़्लो) मॉडल में डाला जाता है. CAPM एक फ़ॉर्मूला है जो इसलिए यूज़ किया जाता है क्योंकि किसी ने बता दिया कि इक्विटी की लागत यूं ही निकाली जाती है. किसी ने ये सवाल तक नहीं किया कि इन कॉन्सेप्ट्स का असल मतलब क्या है.
इसने मुझे बफ़ेट के 1993 के उस पत्र की याद दिला दी जो हम इस सीरीज़ में फिर से देख रहे हैं. उन्होंने बीटा को लेकर अकादमिक जुनून पर तंज कसा था—वो सोच कि वोलैटिलिटी ही जोखिम है, कि किसी शेयर का दाम गिर जाए तो वह ज़्यादा जोखिम भरा हो जाता है. बफ़ेट ने इसे क्या कहा?—जटिल समीकरणों में लपेटा गया भ्रम.
कॉन्सनट्रेटेड पोर्टफ़ोलियो का मामला
इसी सोच के चलते बफ़ेट और चार्ली मंगर ने विविधता की बजाय पोर्टफ़ोलियो को केंद्रित रखने का रास्ता चुना. उनका लक्ष्य कभी भी दांव को कई जगह फैलाने का नहीं था. वो इंतज़ार करते, सोचते और सही मौक़े पर बड़ा दांव लगाते.
जैसे-जैसे बर्कशायर का पूंजी आधार बढ़ा, ग़लती की गुंजाइश कम होती गई. तब उन्होंने अपनी रणनीति को और सरल कर लिया: ज़िंदगी में बस कुछ बार तेज़ दिमाग़ का इस्तेमाल करो—लेकिन सही जगह.
ध्यान केंद्रित निवेश से एक स्पष्टता आती है. आपको समझना पड़ता है कि आप क्या ख़रीद रहे हैं, कंपनी कौन चला रहा है, और आप जो कीमत दे रहे हैं वो क्यों ठीक है. और जब आप कुछ कंपनियों पर ध्यान केंद्रित करते हैं, तो ख़ुद को धोखा देने की गुंजाइश भी कम हो जाती है.
इसीलिए बफ़ेट मानते हैं कि सोच-समझकर किया गया केंद्रित निवेश जोखिम नहीं, बल्कि उससे बचाव है. जब आप गहराई में जाते हैं तो शोर और जानकारी में फ़र्क़ करना आसान हो जाता है. तब आपको 1.2 बीटा की ज़रूरत नहीं पड़ती अपनी थ्योरी को सही ठहराने के लिए.
बोर्ड ऑफ़ डायरेक्टर्स की तीन क़िस्में
जब लोग कॉर्पोरेट गवर्नेंस की बात करते हैं, तो आमतौर पर वे इंडिपेंडेंट डायरेक्टर्स, बोर्ड डाइवर्सिटी और शेयरहोल्डर के अधिकारों की बात करते हैं. लेकिन बफ़ेट मूल सवाल उठाते हैं: असल में मालिक और मैनेजर के रिश्ते का स्वरूप क्या है?
उन्होंने तीन बिल्कुल अलग गवर्नेंस स्थितियों को समझाया:
केस 1: कोई कंट्रोल करने वाले शेयरधारक नहीं
एक अमेरिका की आम पब्लिक कंपनी होती है, जहां कोई एक कंट्रोल करने वाला मालिक नहीं होता, और बोर्ड का काम ग़ैरहाज़िर मालिकों की सामूहिक हित की रक्षा करना होता है. लेकिन "लॉन्ग-टर्म शेयरहोल्डरों के हित" जैसे शब्दों के सहारे बोर्ड कोई भी फ़ैसला जायज़ ठहरा सकता है.
बफ़ेट का मतलब साफ़ है: इस ढांचे में बोर्ड को एक तर्कसंगत, सिंगल मालिक की तरह सोचना चाहिए. अगर मैनेजमेंट अयोग्य या लालची हो तो बोर्ड को हस्तक्षेप करना चाहिए. ज़रूरत पड़ने पर सार्वजनिक रूप से बोलना चाहिए, इस्तीफ़ा देना चाहिए—चुप्पी असल विफलता है.
केस 2: मालिक = मैनेजर
ये तब होता है जब कंपनी का नियंत्रक मालिक ही सीईओ होता है, जैसे बफ़ेट ख़ुद. ऐसे में बोर्ड की शक्ति बहुत सीमित होती है. अगर मालिक दिशा से भटक जाए, तो बोर्ड सिर्फ़ शोर मचा सकता है. और अगर बात नहीं बनी, तो सम्मानपूर्वक अलग हो जाना चाहिए.
केस 3: मालिक ≠ मैनेजर
ये दुर्लभ लेकिन ताक़वर स्ट्रक्चर होता है. यहां बोर्ड मालिक से सीधे संवाद कर सकता है. अगर सीईओ ठीक काम नहीं कर रहा हो तो एक बातचीत, एक फ़ोन कॉल से सब बदल सकता है—अगर मालिक ध्यान दे.
हर स्थिति में बफ़ेट कहते हैं: बोर्ड का काम शेयरहोल्डर्स की सेवा करना है, न कि सीईओ की. लेकिन अक्सर डायरेक्टर दिखावे के लिए चुने जाते हैं—वे सालाना रिपोर्ट में अच्छे लगते हैं, पर निर्णय लेने की प्रक्रिया में कुछ नहीं जोड़ते.
बोर्ड के लिए असली योग्यता है—बिज़नस की समझ, आज़ाद सोच और मालिकाना नज़रिया—न कि सिर्फ़ मीटिंग में हां में हां मिलाना.
आख़िरी बात
असल त्रासदी ये नहीं है कि नए फाइनेंस ग्रैजुएट्स बीटा का सही मतलब नहीं जानते. समस्या ये है कि उन्हें कभी सवाल पूछना सिखाया ही नहीं गया.
आज का फ़ाइनेंस, फ़ॉर्मूलों का खेल बन गया है, सोच का नहीं. लेकिन निवेश विज्ञान नहीं है. ये गणित रटने या DCF मॉडल में प्लग डालने की प्रक्रिया नहीं है. ये सोचने की प्रक्रिया है.
और सही मायनों में सोचना—मतलब रुकना, ध्यान लगाना, और अपनी समझ की सीमा में रहना. मतलब स्पष्टता को प्राथमिकता देना, और ये जानना कि आप क्या ख़रीद रहे हैं, क्यों ख़रीद रहे हैं, और कब आप ग़लत साबित हो सकते हैं.
यही बफ़ेट के 1993 पत्र की गहराई है—कम दांव, सही सोच, और निवेश में गति नहीं, मतलब ज़रूरी है.
और अगर हम अगली पीढ़ी को ये सिखा पाएं—CAPM के फ़ॉर्मूले नहीं, मालिक की ज़ुबान में निवेश करना—तो शायद हम सटीकता को समझदारी मानने की ग़लती बंद कर देंगे.
ये भी पढ़ें: चार्ली मंगर के निवेश सिद्धांत: इंतज़ार में छिपा है असली पैसा
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार




 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


