



कुछ दिन पहले मैंने एलन मस्क के एक पॉडकास्ट का अंश देखा, जिसमें वे कैलिफोर्निया में बेघर होने की समस्या पर बात कर रहे थे. उनकी बात सीधी थी: यह समस्या तब तक हल नहीं होगी, जब तक इसे सुलझाने की ज़िम्मेदारी उन NGOs पर है जिन्हें हर बेघर इंसान के बदले पैसे मिलते हैं. जितने ज़्यादा बेघर लोग, उतनी ज़्यादा कमाई. आवासहीनता ख़त्म हो गई, तो उनका काम भी ख़त्म.
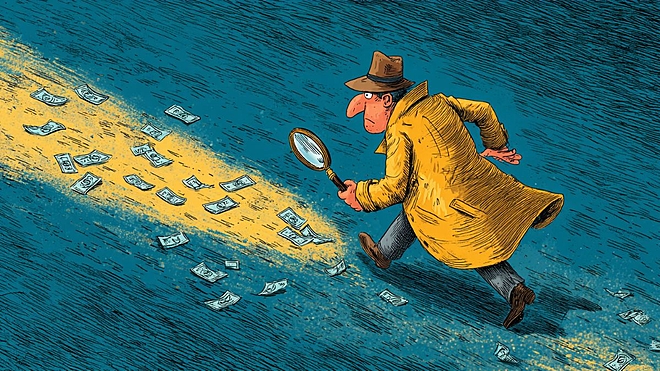
कैलिफोर्निया की आवासहीनता मेरा विषय नहीं है. लेकिन यह सिद्धांत भारत में पर्सनल फ़ाइनेंस पर पूरी तरह लागू होता है. किसी समस्या के बने रहने की वजह समझनी हो, तो यह मत पूछो कि नुक़सान किसका हो रहा है - यह पूछो कि फ़ायदा किसका हो रहा है.
डेरिवेटिव्स मार्केट को देखें. SEBI के अध्ययनों से पता चला है कि फ़्यूचर्स और ऑप्शंस में ट्रेड करने वाले लगभग 10 में से नौ रिटेल ट्रेडर्स पैसे गंवाते हैं. यह उस सिस्टम का स्वाभाविक नतीजा है, जिसमें ब्रोकर हर ट्रांज़ैक्शन पर फ़ीस कमाते हैं, एक्सचेंज वॉल्यूम से कमाते हैं और बेहतर टेक्नोलॉजी वाले संस्थागत खिलाड़ी रिटेल निवेशकों से व्यवस्थित तरीक़े से वैल्यू खींचते रहते हैं.
एक रिटेल ट्रेडर की कल्पना करें जो सोमवार को लेवरेज लेकर निफ़्टी फ़्यूचर्स में 10 लाख रुपये लगाता है. चाहे ट्रेड फ़ायदे में जाए या नुक़सान में, ब्रोकर को 2,000 रुपये की ब्रोकरेज मिलती है. ट्रेडर गुरुवार को 50,000 रुपये के घाटे के साथ बाहर निकलता है. ब्रोकर ने राउंड-ट्रिप पर 4,000 रुपये कमाए. यही चक्र साल भर, हज़ारों ट्रेडर्स के साथ 50-50 बार दोहराया जाए, तो ट्रेडर का 25 लाख रुपये का सालाना नुक़सान ब्रोकर का 2 लाख रुपये का सालाना रेवेन्यू बन जाता है. जितने ज़्यादा लोग ट्रेड करें, उतना ज़्यादा इकोसिस्टम कमाए. लोग पैसे गंवा रहे हैं - यह कोई ख़ामी नहीं, यही तो इस सिस्टम की ख़ूबी है.
यह भी पढ़ेंः आपके पैसों का ब्लैक होल
यही पैटर्न हर जगह दिखता है. जब NSE ने शाम के वक़्त डेरिवेटिव्स ट्रेडिंग के घंटे बढ़ाने का प्रस्ताव रखा, तो आधिकारिक वजह बताई गई - निवेशकों की सुविधा. असली वजह? एक्सचेंज ट्रांज़ैक्शन वॉल्यूम से कमाते हैं. ज़्यादा ट्रेडिंग के घंटे यानी ज़्यादा ट्रांज़ैक्शन, यानी ज़्यादा रेवेन्यू. अगर रिटेल ट्रेडर सुबह 9:15 से अपराह्न 3:30 बजे के बीच ही पैसे गंवाते हैं, तो उन्हें चार घंटे और क्यों न दिए जाएं?
बीमा को ही लें. एक एजेंट जो एक करोड़ रुपये की टर्म इंश्योरेंस पॉलिसी बेचता है, उसे पहले साल लगभग 4,500 रुपये का कमीशन मिलता है. वही एजेंट अगर एक लाख रुपये के सालाना प्रीमियम वाला ULIP बेचे, तो पहले साल 15,000 से 25,000 रुपये तक का कमीशन मिलता है. ग्राहक को टर्म इंश्योरेंस चाहिए. एजेंट को ULIP बेचना है. अब सोचिए - इस बातचीत में जीत किसकी होगी?
कुछ साल पहले मैंने चार्ली मंगर के इंसेंटिव पर विचारों के बारे में लिखा था. उन्होंने एक दुखद क़िस्सा सुनाया था - एक ब्रोकर ने अपने अंधे ससुर के अकाउंट में इतने सौदे किए कि वह बूढ़ा इंसान कंगाल हो गया. मंगर की बात अविस्मरणीय थी: "वे बस यह सोचते हैं कि अगर तुम्हें किसी चीज़ की ख़ासी ज़्यादा ज़रूरत है, तो यह करना ठीक है." यह एक वाक्य कमीशन-आधारित वित्तीय बिक्री की नैतिक दुनिया को किसी भी नियामकीय दस्तावेज़ से बेहतर बयान करता है.
और अब वह हिस्सा जो थोड़ा असहज करता है. जब भी ये समस्याएं सामने आती हैं, इंडस्ट्री का पसंदीदा जवाब होता है - और ज़्यादा वित्तीय शिक्षा और निवेशक जागरूकता. यह सुनने में बड़ा ज़िम्मेदाराना लगता है. पर है बेकार.
साफ़ बात करें. स्वतंत्र वित्तीय शिक्षा काम की हो सकती है. वैल्यू रिसर्च इसीलिए है, क्योंकि ऐसी शिक्षा मायने रखती है. लेकिन इंडस्ट्री-संचालित वित्तीय शिक्षा महज़ एक नाटक है, जहां पढ़ाने वाला उसी समस्या के बने रहने से कमाता है.
यह भी पढ़ेंः ULIP का भ्रम फिर लौटा
इसे इंसेंटिव के नज़रिए से देखें. भारत में ज़्यादातर वित्तीय शिक्षा कौन देता है? इंडस्ट्री ख़ुद. ब्रोकर, डिस्ट्रीब्यूटर, बीमा कंपनियां, वे प्लेटफ़ॉर्म जो निवेशकों की गतिविधि से कमाते हैं. उनसे यह उम्मीद करना कि वे अपने ही प्रोडक्ट्स के ख़तरों के बारे में निवेशकों को शिक्षित करें - यह ऐसा है जैसे कैसीनो से कहा जाए कि वह जुए की बुराइयों पर कार्यक्रम चलाए. वे ख़ुशी-ख़ुशी सेमिनार करेंगे, पर्चे बांटेंगे, जागरूकता अभियान चलाएंगे - क्योंकि इनमें से कुछ भी उस इंसेंटिव स्ट्रक्चर को नहीं बदलता जिससे उनका रेवेन्यू आता है.
इंसेंटिव सुधार काम करता है - इसका सबूत हमारे सामने है. वर्षों की कोशिशों के बाद SEBI ने म्यूचुअल फ़ंड के लिए एक ऐसा कमीशन स्ट्रक्चर बनाया जिसने अपफ्रंट पेमेंट ख़त्म किए और बार-बार निवेश बदलवाकर कमीशन कमाने (churning) के इंसेंटिव को हटा दिया. नतीजा बिल्कुल वही निकला जिसकी उम्मीद थी. म्यूचुअल फ़ंड डिस्ट्रीब्यूशन में सबसे बड़े दुरुपयोग तेज़ी से कम हो गए. इसलिए नहीं कि डिस्ट्रीब्यूटर अचानक ईमानदार हो गए या निवेशक ज़्यादा समझदार हो गए - बल्कि इसलिए कि ग़लत व्यवहार के आर्थिक फ़ायदे को छीन लिया गया. इंसेंटिव बदलो, व्यवहार बदल जाता है. बात इतनी सीधी है.
यही असली सीख है. जब भी पर्सनल फ़ाइनेंस में कोई लंबे समय से चली आ रही समस्या दिखे - चाहे डेरिवेटिव्स में घाटा हो, बीमा की ग़लत बिक्री हो या अनुपयुक्त सलाह - यह मत पूछो कि निवेशक बेहतर जानकार क्यों नहीं हैं. इसकी जगह पूछो: इस समस्या के बने रहने से फ़ायदा किसका हो रहा है? जवाब आपको बता देगा कि यह क्यों बनी हुई है - और इसे ठीक करने के लिए असल में क्या करना होगा.
निवेशक के तौर पर इसका इस्तेमाल सीधा है. अगली बार जब कोई एक फ़ाइनेंशियल प्रोडक्ट की सलाह दे, तो एक सीधा सवाल पूछें: इस इंसान को पैसा कैसे मिलता है? अगर जवाब यह है कि प्रोडक्ट A पर प्रोडक्ट B से ज़्यादा कमीशन है, तो आप समझ जाइए - यह किसके हित में है. और वह हित शायद ही कभी आपका होगा.
यह भी पढ़ेंः जब सिस्टम ख़ुद ही जोखिम बन जाए
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार


 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


