


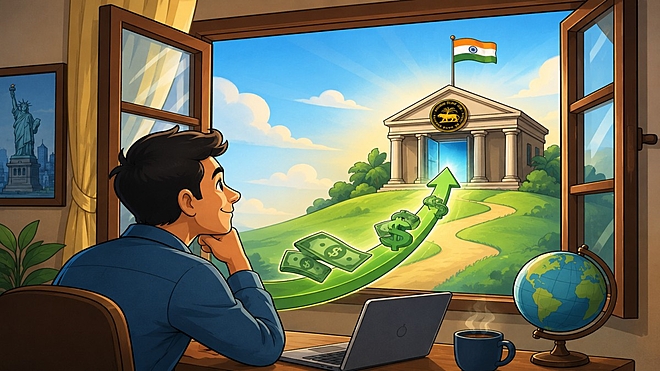
 Ujjal Das/AI-Generated Image
सारांशः आख़िरी बार RBI ने ऐसी स्कीम 2013 में चलाई थी, जब करेंसी संकट के बीच राघुराम राजन ने यही रास्ता अपनाया था. उस विंडो से कुछ हफ़्तों में 34 अरब डॉलर आए थे. खिड़की अब फिर खुली है. इससे पहले कि आप कोई फ़ैसला करें, जिन हालात ने इसे खोलने पर मजबूर किया, उन्हें समझना ज़रूरी है
अगर आप एक NRI हैं और आपके डॉलर किसी अमेरिकी बैंक में 4-5 प्रतिशत पर पड़े हैं, तो रिज़र्व बैंक ऑफ इंडिया ने अभी-अभी एक ऐसी खिड़की खोली है जिस पर ध्यान देना बनता है. भारतीय बैंक आपको डॉलर फ़िक्स्ड डिपॉज़िट पर सालाना 5.5 से 7 प्रतिशत ब्याज दे सकते हैं और भारत में यह पूरी तरह टैक्स-फ़्री होगा. विंडो अगले तीन महीने तक खुली रहेगी, यानी 30 सितंबर को बंद हो जाएगी.
यह कोई आम बात नहीं है. आख़िरी बार RBI ने ऐसी स्कीम 2013 में चलाई थी, जब करेंसी संकट के बीच गवर्नर राघुराम राजन ने यही रास्ता अपनाया था. उस खिड़की से NRI कम्युनिटी से कुछ हफ़्तों में 34 अरब डॉलर आए थे. रुपया स्थिर हुआ. RBI का रिज़र्व बढ़ा.
आज हालात कुछ मिलते-जुलते हैं. होर्मुज संकट ने तेल को 100 डॉलर प्रति बैरल के पार पहुंचा दिया. रुपया 2026 में क़रीब 7 प्रतिशत गिर चुका है. फ़रवरी में 728 अरब डॉलर की ऊंचाई पर पहुंचा भारत का विदेशी मुद्रा भंडार अब 682 अरब डॉलर के आसपास आ गया है. NRI डॉलर डिपॉज़िट का फ़्लो फ़ाइनेंशियल ईयर 26 में 1 अरब डॉलर से नीचे आ गया, जो फ़ाइनेंशियल ईयर 25 में 7 अरब डॉलर के स्तर पर था. RBI को एक हथियार चाहिए था. यही वो हथियार है.
यह काम कैसे करता है
इस प्रोडक्ट को FCNR(B) डिपॉज़िट कहते हैं - फॉरेन करेंसी नॉन-रेजिडेंट (बैंक). यह किसी भारतीय बैंक में विदेशी करेंसी में रखी जाने वाली टर्म डिपॉज़िट है. आप डॉलर जमा करते हैं, मैच्योरिटी पर डॉलर वापस मिलते हैं. कोई रुपये में बदलाव नहीं होता, इसलिए रुपये की गिरावट का कोई जोख़िम नहीं. ब्याज भी उसी करेंसी में जुड़ता है.
आम तौर पर जब बैंक डॉलर डिपॉज़िट उठाते हैं और उसे भारत में लगाते हैं, तो उन्हें हेजिंग का ख़र्च उठाना पड़ता है. यह आमतौर पर सालाना 2-3 प्रतिशत होता है. यही वजह है कि बैंक डिपॉज़िटर्स को ज़्यादा ब्याज नहीं दे पाते. RBI के नए सर्कुलर ने यह ख़र्च पूरी तरह हटा दिया है. इस स्कीम में बैंक बिना किसी लागत के अपना डॉलर इनफ़्लो RBI के साथ उसी एक्सचेंज रेट पर स्वैप कर सकते हैं. करेंसी का मिसमैच RBI अपनी बैलेंस शीट पर उठाता है. इससे होने वाली बचत बैंक आपको ऊंची ब्याज दर के रूप में देते हैं.
मौजूदा FCNR(B) दरों से 150 से 200 बेसिस पॉइंट की बढ़ोतरी का अनुमान है. अभी दरें 3.5 से 5 प्रतिशत के बीच हैं, तो नई रेंज 5.5 से 7 प्रतिशत होनी चाहिए. लेकिन हर बैंक अपने हिसाब से दर तय करेगा. आज तक किसी बैंक ने कोई ख़ास नंबर नहीं बताया है. अगले कुछ हफ़्तों के दौरान बड़े बैंकों पर नज़र रखें.
ज़रूरी बातें एक नज़र में
| विवरण | जानकारी |
|---|---|
| ब्याज दर (USD) | 5.5% से 7% सालाना (बैंक तय करेंगे; अभी घोषणा नहीं) |
| भारत में टैक्स | पात्र NRI/OCI डिपॉज़िटर्स के लिए माफ़ |
| डिपॉज़िट विंडो | 8 जून से 30 सितंबर, 2026 |
| अवधि | 3 से 5 साल |
| लॉक-इन | कम से कम 1 साल; उसके बाद बैंक की नीति के अनुसार समय से पहले निकासी |
| करेंसी जोख़िम | कोई नहीं - मूलधन और ब्याज उसी करेंसी में वापस |
| डिपॉज़िट इंश्योरेंस | DICGC केवल ₹5 लाख तक कवर करता है - बड़े डिपॉज़िट के लिए नाकाफ़ी |
ज़रूरी बातें
दर की गारंटी RBI नहीं देता. RBI माहौल बनाता है; क़ीमत बैंक तय करते हैं. अगर आप इसकी तुलना US ट्रेजरीज़ से कर रहे हैं, जो इस वक़्त क़रीब 4.5 प्रतिशत दे रहे हैं, तो फ़ैसला करने से पहले आपको बैंक की असली ऑफ़र शीट देखनी होगी.
लॉक-इन असली है. कम से कम तीन साल की अवधि है. एक साल बाद निकल सकते हैं, लेकिन तभी जब आपका बैंक अपनी आंतरिक नीति के तहत इसकी इजाज़त दे. और अहम बात यह है कि RBI की तरफ़ से जो स्वैप हो चुका है, वह रद्द नहीं हो सकता. तो व्यवहार में यह तीन से पांच साल की प्रतिबद्धता है.
डिपॉज़िट इंश्योरेंस बहुत कम है. भारत की डिपॉज़िट गारंटी स्कीम प्रति डिपॉज़िटर प्रति बैंक सिर्फ़ ₹5 लाख तक कवर करती है. किसी भी उल्लेखनीय रक़म के डॉलर डिपॉज़िट के लिए आप सरकारी गारंटी पर नहीं, बल्कि बैंक की साख पर निर्भर हैं. अगर आगे बढ़ने का इरादा है तो बड़े सरकारी बैंकों या शीर्ष प्राइवेट बैंकों में ही रखें.
FEMA के तहत पैसा वापस अपने देश भेजने (Repatriation) का अधिकार कानूनी रूप से सुनिश्चित है. मूलधन और ब्याज दोनों वापस भेजे जा सकते हैं. व्यवहार में SBI, HDFC Bank, ICICI Bank और Axis Bank में यह प्रक्रिया आसान रहती है. छोटे बैंकों में दस्तावेज़ की ज़रूरतें काम धीमा कर सकती हैं. बैंक का चुनाव सोच-समझकर करें.
एक बड़े बदलाव का हिस्सा
FCNR(B) स्कीम एक समन्वित पैकेज का हिस्सा है जो 5 से 8 जून के बीच घोषित हुआ. सरकार ने एक साथ विदेशी संस्थागत निवेशकों को सरकारी बॉन्ड के ब्याज और कैपिटल गेन्स पर सभी टैक्स से छूट दे दी. फुली एक्सेसेबल रूट (Fully Accessible Route) के तहत FPI जिन बॉन्ड में निवेश कर सकते हैं, उनका दायरा 15, 30 और 40 साल के टेनर और सॉवरेन ग्रीन बॉन्ड्स तक बढ़ा दिया गया. साथ ही NRI और OCI से परे अनिवासी व्यक्तियों की एक व्यापक श्रेणी के लिए इक्विटी निवेश भी खोल दिया गया.
FCNR(B) विंडो तत्काल रिज़र्व की ज़रूरत को पूरा करती है - यह सीमित समय के लिए है और NRI समुदाय को टारगेट करती है. बॉन्ड और इक्विटी सुधार ढांचागत हैं, जिनका मक़सद भारत को वैश्विक संस्थागत पूंजी के लिए एक स्थायी ठिकाना बनाना है. दोनों एक ही समस्या का जवाब हैं: भारत को और विदेशी मुद्रा चाहिए - और ऐसी, जो टिके.
NRI को अभी क्या करना चाहिए
अभी कुछ नहीं. विंडो 30 सितंबर तक खुली है. बैंकों की तरफ़ से असली दरों की घोषणा का इंतज़ार करें - यह अगले दो से चार हफ़्तों में होनी चाहिए. फिर अपने विकल्पों- US बैंक CDs, US ट्रेजरीज़ और मनी मार्केट फ़ंड- से तुलना करें. तुलना सिर्फ़ हेडलाइन रेट से नहीं, बल्कि अपने देश में टैक्स के बाद की असली यील्ड से करें.
अगर घोषित दर 6.5 प्रतिशत या उससे ऊपर है और आपके पास डॉलर बचत है जिसकी तीन साल तक ज़रूरत नहीं, तो यह गंभीरता से सोचने वाली बात है. अगर दर 5.5 प्रतिशत पर आती है, तो US ट्रेजरीज़ से तुलना उतनी साफ़ नहीं रहेगी. हिसाब तभी लगाया जा सकेगा जब बैंक अपने नंबर सामने रखें.
RBI का सर्कुलर नंबर RBI/2026-27/99 8 जून, 2026 को फ़ाइनेंशियल मार्केट्स ऑपरेशंस डिपार्टमेंट की तरफ़ से जारी. जी-सेक टैक्स बदलाव इनकम-टैक्स (अमेंडमेंट) ऑर्डिनेंस, 2026 (2026 का नंबर 2) के रूप में लागू किया गया है, जो 1 अप्रैल, 2026 से प्रभावी माना जाएगा.
यह भी पढ़ेंः REITs: ‘राइट’ है या जोख़िम भरा फ़ैसला?
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार



 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


