


 Anand Kumar/AI-Generated Image
सारांशः दो कंपनियां एक जैसा मुनाफ़ा दिखा सकती हैं और फिर भी बिल्कुल अलग हालत में पहुंच सकती हैं. एक अपनी बढ़त का पैसा ख़ुद जुटा लेती है और दूसरी बार-बार कर्ज़दाताओं के पास लौटती है. एक ही रेशियो इन दोनों में फ़र्क़ बताने के लिए बना है. तो हमने उसी के सबसे ऊंचे आंकड़े खोजे. पर उन आंकड़ों के पीछे जो निकला, वो हमारी उम्मीद से अलग था.
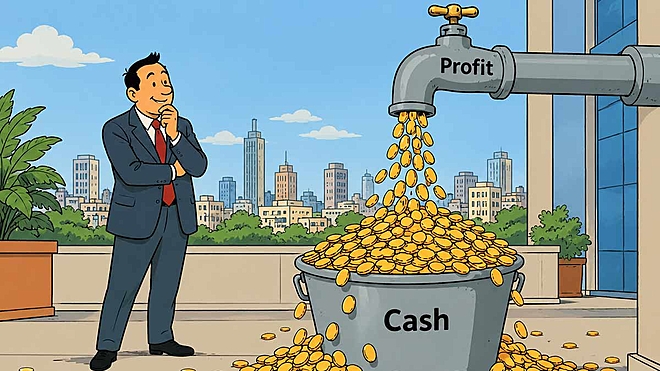
मुनाफ़ा मायने रखता है, पर कारोबार कैश पर चलते हैं. कोई कंपनी बढ़ता हुआ मुनाफ़ा दिखा सकती है और फिर भी उसे बाहर से पैसा उधार लेना पड़े. वजह यह कि उसके ग्राहक देर से पैसा देते हैं या उसका माल गोदाम में पड़ा रह जाता है या उसकी अपनी ग्रोथ ही सारा कैश खा जाती है. वहीं, दूसरी कंपनी उतना ही मुनाफ़ा दिखाकर भी अपना पैसा तेज़ी से वसूल लेती है और उसे अतिरिक्त वर्किंग कैपिटल की ज़रूरत कम पड़ती है. यह फ़र्क़ शेयरहोल्डरों के लिए बहुत मायने रखता है, क्योंकि जो कंपनी भरोसे के साथ कैश बनाती है, वो अपना विस्तार कर सकती है, कर्ज़ घटा सकती है, डिविडेंड दे सकती है या कोई कंपनी ख़रीद सकती है और उसे बार-बार बाहर से पैसा नहीं जुटाना पड़ता. इसीलिए हमने कैश कन्वर्ज़न रेशियो देखा.
कैश कन्वर्ज़न रेशियो = CFO ÷ EBITDA
EBITDA कंपनी की वो कमाई है, जो ब्याज, टैक्स और घिसाई जैसे ख़र्च निकालने से पहले बनती है. और CFO यानी कामकाज से असल में कितना कैश आया. 100% का रेशियो मोटे तौर पर यह बताता है कि ₹100 के EBITDA से ₹100 का कैश बना. और अगर यह लगातार इससे ऊपर रहे, तो इसका मतलब तीन में से कुछ भी हो सकता है. वर्किंग कैपिटल का अच्छा हिसाब, ग्राहकों से पहले ही मिल जाने वाला पैसा या फिर उधारी और गोदाम में पड़े माल पर कम निर्भरता.
पर क्या ज़्यादा रेशियो का मतलब हमेशा बेहतर कारोबार है? यही जानने के लिए हमने एक स्क्रीन तैयार की.
हमने कैसे फ़िल्टर किया?
हमने ऐसी कंपनियां खोजीं जिनका मार्केट कैप ₹5,000 करोड़ से ऊपर हो और FY26 तक के 5 साल में जिनका एवरेज CFO-टू-EBITDA रेशियो 120% से ज़्यादा रहा हो. यह लिमिट हमने जानबूझकर ज़्यादा रखी, ताकि वही कंपनियां फ़िल्टर हों जो अपने दिखाए मुनाफ़े के मुक़ाबले असाधारण रूप से ज़्यादा कैश बना रही हैं. फिर हम देख सकें कि ऐसा हो क्यों रहा है.
हमने ऐसी कंपनियों को भी हटा दिया, जिनके आंकड़े साफ़ तौर पर गड़बड़ नतीजे दे रहे थे. जैसे PC Jeweller. उसका EBITDA कुछ सालों में निगेटिव था और 5 में से 3 साल CFO भी निगेटिव रहा. ऐसे में दो निगेटिव आंकड़ों को आपस में बांटने या कैश फ़्लो को लगभग शून्य EBITDA से बांटने पर रेशियो बहुत ज़्यादा आ सकता है. लेकिन ऐसा रेशियो कंपनी की असली क्वालिटी के बारे में कुछ ख़ास नहीं बताता. Vedanta को इसलिए हटाया, क्योंकि जांच में पता चला कि उसके EBITDA के आंकड़े डीमर्जर के बाद के नतीजों से तुलना लायक़ नहीं रह गए थे.
5 सबसे बड़ी कंपनियां:
|
कंपनी
|
मार्केट कैप (₹ करोड़) | 5 साल का औसत CFO/EBITDA |
|---|---|---|
| InterGlobe Aviation | 1,92,328 | 139% |
| DLF | 1,59,311 | 144% |
| Bharat Dynamics | 43,639 | 120% |
| Sobha | 13,020 | 136% |
| SG Mart | 9,468 | 367% |
पहली नज़र में ये आंकड़े प्रभावित करते हैं. पर इनमें से तीन कंपनियां बताती हैं कि ऊंचे रेशियो से ज़्यादा अहम यह है कि वो ज़्यादा क्यों है.
InterGlobe Aviation: जब मज़बूत कन्वर्ज़न कारोबार में ही बुना हो
InterGlobe Aviation, जो IndiGo चलाती है, ठीक वही दिखाती है जो निवेशक इस रेशियो से खोजना चाहते हैं. यात्री अपनी टिकट का पैसा तुरंत दे देते हैं और कई बार उड़ान से हफ़्तों पहले. यानी एयरलाइन को पैसा तब मिल जाता है, जब उसने सेवा दी ही नहीं होती. और अपने अकाउंट में उस कमाई को दर्ज करने से भी पहले.
मार्च 2026 तक IndiGo के पास ऐसी टिकटों का क़रीब ₹6,024 करोड़ जमा था, जिनकी उड़ानें अभी होनी बाक़ी थीं. इसके मुक़ाबले उसे दूसरों से जो पैसा लेना था, वो सिर्फ़ ₹600 करोड़ के आसपास. यानी ग्राहक ही कंपनी को पहले से पैसा देकर चला रहे हैं. और यही वजह है कि उसका कैश फ़्लो EBITDA से लगातार ज़्यादा रहता है. यह उसके कारोबार की बनावट है, कुछ समय के लिए मिली कोई राहत नहीं.
पर यहां भी एक बात जोड़नी होगी. एयरलाइन ज़्यादातर विमान लीज़ पर लेती हैं और उस लीज़ की किश्तें अकाउंट में फ़ाइनेंसिंग वाले ख़ाने में दर्ज होती हैं, CFO में नहीं. यानी CFO यह तो दिखा देता है कि ग्राहकों से कितना पैसा पहले मिला. पर विमानों पर जो कैश जा रहा है, वो पूरा नहीं दिखाता.
पहला सबक़: ज़्यादा कन्वर्ज़न रेशियो यह बता सकता है कि कंपनी का वर्किंग कैपिटल का हिसाब सच में अच्छा है. पर इसका यह मतलब नहीं कि उतना कैश शेयरहोल्डरों के लिए बचा हुआ है.
Bharat Dynamics: जब औसत उतार-चढ़ाव को छिपा ले
Bharat Dynamics 5 साल में लगभग वैसा ही रेशियो दिखाती है, पर उसका रास्ता कहीं ज़्यादा ऊबड़-खाबड़ है. यह डिफेंस इक्विपमेंट बनाने वाली कंपनी है और यह अपने कान्ट्रैक्ट का पैसा पहले ले लेती है. फिर जैसे-जैसे मिसाइल और इक्विपमेंट बनकर सौंपे जाते हैं, वो पैसा एडजस्ट होता जाता है. यानी उसका काम आंशिक रूप से ग्राहक ही चला रहे होते हैं. मार्च 2026 तक ऐसा पहले मिला पैसा क़रीब ₹6,252 करोड़ था, जबकि एक साल पहले ₹5,180 करोड़.
पर डिफेंस के कान्ट्रैक्ट बड़े होते हैं और वो पड़ाव दर पड़ाव पूरे होते हैं. इसलिए उसका कैश फ़्लो हर साल तेज़ी से ऊपर-नीचे होता रहता है.
|
वित्त वर्ष
|
CFO (₹ करोड़) | CFO/EBITDA |
|---|---|---|
| FY26 | 604 | 93% |
| FY25 | 167 | 20% |
| FY24 | 412 | 46% |
| FY23 | 2,130 | 378% |
| FY22 | 530 | 63% |
5 साल का औसत क़रीब 120% बैठता है. पर किसी एक साल को अलग से देखिए, तो वो 120% पर टिकी हुई कंपनी जैसी कहीं नहीं दिखती. असल में FY23 का वो एक असाधारण साल, अकेले ही पूरे औसत को ऊपर खींच रहा है.
दूसरा सबक़: लंबे समय का अच्छा औसत यह नहीं बताता कि कन्वर्ज़न लगातार अच्छा रहा. और जो कारोबार बड़े कान्ट्रैक्ट या पड़ावों पर चलते हैं, उनमें अलग-अलग साल ज़्यादा मायने रखते हैं.
SG Mart: जब रेशियो ख़ुद ही गुमराह कर दे
सबसे चौंकाने वाला नतीजा SG Mart का है. 5 साल में उसका एवरेज रेशियो 367% बैठता है. यह अकेला आंकड़ा देखकर लगेगा कि इन सबमें सबसे ज़्यादा कैश यही कंपनी बना रही है. पर साल-दर-साल के आंकड़े कुछ और ही कहते हैं.
|
वित्त वर्ष
|
EBITDA (₹ करोड़) | CFO (₹ करोड़) | CFO/EBITDA |
|---|---|---|---|
| FY26 | 205.8 | 258.1 | 125% |
| FY25 | 183.3 | -391 | -213% |
| FY24 | 93.5 | -13.9 | -15% |
| FY23 | 0.27 | 4.39 | 1626% |
| FY22 | 0.41 | 1.27 | 310% |
यह शानदार औसत असल में इसलिए बना, क्योंकि FY22 और FY23 में उसका EBITDA लगभग न के बराबर था. अब कुछ करोड़ के CFO को जब ₹1 करोड़ से भी कम के EBITDA से बांटेंगे, तो रेशियो बहुत बड़ा निकलेगा ही. एक दिक़्क़त और है. SG Mart पहले Kintech Renewables थी और मालिकाना हक़ बदलने के बाद वो इमारत बनाने का सामान बेचने और बनाने के कारोबार में आ गई. यानी आज का कारोबार पुराने खातों से मिलता-जुलता ही नहीं है. और उसका CFO FY24 और FY25 में निगेटिव रहा, जो FY26 में जाकर पॉज़िटिव हुआ.
तीसरा और सबसे बड़ा सबक़: कोई फ़ॉर्मूला सिर्फ़ संख्याएं देखता है. वो यह नहीं देख पाता कि कारोबार ही बदल चुका है. इसलिए SG Mart का वो 367% उतना नहीं बताता, जितना पहली नज़र में लगता है.
तो निवेशक इस रेशियो का इस्तेमाल कैसे करें?
इस स्क्रीन का मक़सद ख़रीदने लायक़ 5 शेयरों का फ़िल्टर कभी था ही नहीं. वो एक ज़्यादा काम के सवाल का जवाब खोजने के लिए थी. वो सवाल यह कि जब कैश कन्वर्ज़न असाधारण रूप से मज़बूत दिखे, तो उसके पीछे असल में होता क्या है?
और हर मामले में जवाब अलग निकला. IndiGo का फ़ायदा उसके कारोबार की बनावट में है. Bharat Dynamics को पहले पैसा मिलने के बावजूद उसका कैश ऊपर-नीचे होता रहता है. और SG Mart का औसत एक छोटे से आधार और बदल चुके कारोबार की देन है.
यानी यह रेशियो तब सबसे अच्छा काम करता है, जब आप इसे एक शुरुआती छलनी मानें, जिससे कमाई की क्वालिटी और कारोबार का तरीक़ा परखा जा सके. अकेले इसी से क्वालिटी तय मत कीजिए. इसके साथ ये चीज़ें भी देखिए:
- रेवेन्यू और EBITDA की बढ़त: ज़्यादा कन्वर्ज़न तब ज़्यादा मायने रखता है, जब कारोबार बढ़ रहा हो. न कि तब, जब कारोबार सिकुड़ने से कैश निकल रहा हो.
- साल-दर-साल का कन्वर्ज़न: इससे पता चलता है कि रेशियो बुनियादी तौर पर मज़बूत है, या किसी एक असाधारण साल के दम पर चल रहा है.
- वर्किंग कैपिटल में हलचल: ग्राहकों से लेना बाक़ी रक़म, गोदाम में पड़ा माल, जो चुकाना बाक़ी है, और जो पहले मिल चुका है. ये सब मिलकर बताते हैं कि कैश आ कहां से रहा है.
- फ़्री कैश फ़्लो: CFO मज़बूत दिख सकता है, जबकि भारी कैपेक्स उसका ज़्यादातर हिस्सा खा रहा हो.
- कर्ज़ और फ़ाइनेंसिंग: ब्याज, कर्ज़ चुकाना और लीज़, ये सब कैश खाते हैं, पर CFO के बाहर.
- कारोबार में बदलाव: अधिग्रहण, डीमर्जर या मॉडल बदल जाने से पुराने रेशियो तुलना लायक़ नहीं रह जाते.
इनमें से कोई बात इस रेशियो को कम काम का नहीं बनाती. बल्कि सही तरीक़े से पढ़ने पर यह और ज़्यादा काम का हो जाता है. और जो कंपनी लगातार बढ़ती भी रहे, और अपनी ज़्यादातर कमाई कैश में बदलती भी रहे, वो भी वर्किंग कैपिटल से निकले पैसे या सप्लायर से मिली उधारी के सहारे नहीं, तो समझिए कि उसके कारोबार का हिसाब सच में अच्छा है.
ये लेख पहली बार सितंबर 24, 2026 को पब्लिश हुआ.
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार



 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


