


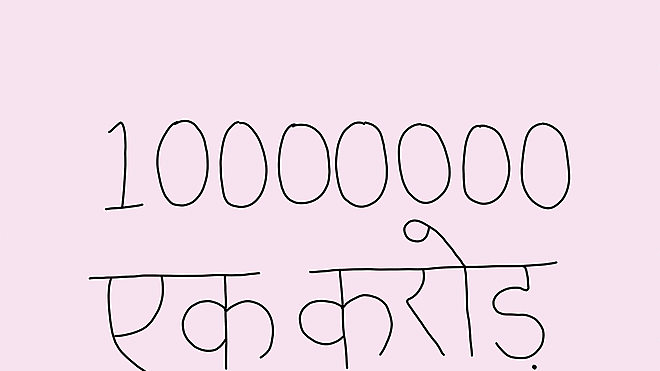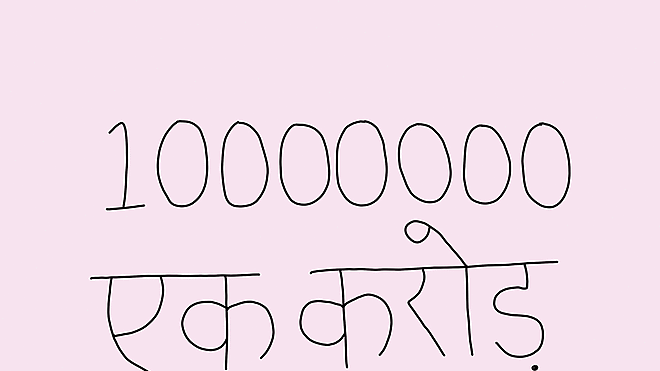
निवेश बेचने वाले हमेशा ‘एक करोड़’ की मुश्किल से जूझते रहते हैं। अक्सर ये मुश्किल इस सवाल के तौर पर सर उठाती है - अगर मैं x निवेश, y रेट पर, हर महीने करूं तो क्या मुझे z साल बाद, 1 करोड़ रुपए मिलेंगे। ये सवाल आपको यू-ट्यूब के ‘फ़िन-इन्फ़्लुएंसरों’ (fin-influencers) के वीडियो में, कई प्रकाशनों के कष्ट-निवारक कॉलम और यहां तक कि न्यूज़-पेपर की हेडलाइनों में भी देखने को मिल जाएगा।
आमतौर पर चुनौती x, y और z के अलग-अलग समीकरणों को हल करने की होती है। इस चुनौती का जवाब कितना क़ारगर या बेकार होगा ये इन तीनों कारकों में भरी गई रक़म और अवधि पर निर्भर करता है। मिसाल के तौर पर, अगर केवल z (साल के लिए) का ही मसला हो, तो एक स्वीकार किए जाने वाला लायक़ जवाब दिया जा सकता है। पर बदक़िस्मती है कि सबसे ज़्यादा पूछे जाने वाला सवाल वो है, जिसमें दोनों, z (साल) और y (महीने की रक़म) भी नियत होती है। यही नहीं, कई बार तो एसेट क्लास भी तय कर दी जाती है, जैसे - मैं हर महीने ₹30,000 निवेश कर सकता हूं। और चाहता हूं कि ये निवेश 10 साल में ₹1 करोड़ हो जाए। इसके लिए मैं किस म्यूचुअल फ़ंड में निवेश करूं? इस परिस्थिति में, पूरा-का-पूरा सवाल किसी विक्रम-वेताल की दंतकथा में बदल जाता है। इसका कोई सही जवाब नहीं क्योंकि इस समीकरण में ऐसी वैल्यू भर दी जाती हैं, जिनका कोई व्यावहारिक समाधान नहीं हो सकता है।
और हां, ज़्यादातर केस में ‘एक करोड़’ सिर्फ़ एक पर्यायवाची है, ‘खूब सारे पैसे’ का। हालांकि, केवल निवेश विकल्प के अलावा, पूर्णांकों (rounded-numbers) का ये मोह अपने-आप में कहीं बड़ी समस्या छुपाए बैठा है, और ये है, मंहगाई को अपने कैलकुलेट नहीं करना। आज अचानक, पूरी दुनिया में, मंहगाई दूसरे ग्रह की उड़न-तश्तरी की तरह आसमान से उतर आई है और यही सही वक़्त है कि आपके भविष्य को नुकसान पहुंचाने की महंगाई की क्षमता का आकलन किया जाए।
पर मुश्किल ये है कि लोग नॉमिनल टर्म में सोचते हैं और महंगाई का भविष्य में क्या असर होगा ये पूरी तरह समझना काफ़ी मुश्किल है। इसका सही हल है कि हम (यानि दुनिया) एक कम-महंगाई दर वाली अर्थव्यवस्था बनें, मगर लगता है कि कुछ समय के लिए घटनाचक्र उलटी दिशा में घूमेगा। क्योंकि कम-महंगाई दर वाली दुनिया हमारे एजेंडे पर नहीं है, इसलिए बचत करने वालों को महंगाई हमेशा एडजस्ट कर लेनी चाहिए। अगर ₹1 करोड़ आपको ऐसी रक़म लगती है जिसे आप बीस साल बाद पाना चाहेंगे, तो असल में आपको क़रीब ₹4 करोड़ चाहिए होंगे। अगर आप इस अंतिम आकंड़े के आधार पर कैलकुलेट करते हैं, तो आपको हर महीने क़रीब ₹68,000 की बचत करनी होगी, वो भी जब रिटर्न का औसत 8 प्रतिशत पर रहे। ये हतोत्साहित करने वाली रक़म है, मगर ये ऐसा ही है, इसके गणित से आप पीछा नहीं छुड़ा सकते।
मगर, इतना ही ज़रूरी एक नतीजा और है, जिस पर पहुंचने से पहले आगे नहीं बढ़ना चाहिए। बात ये है कि आपको लंबे समय के दौरान ऐसा निवेश चाहिए जो महंगाई को एडजस्ट करता हो। इक्विटी में रिस्क है, ये बात हर निवेशक के दिमाग़ में भर दी गई है। हालांकि, इसमें दिमाग़ पर ज़्यादा ज़ोर देने की ज़रूरत नहीं कि महंगाई उससे कहीं ज़्यादा रिस्की है। इसलिए महंगाई की बराबरी करने के लिए, और उससे बढ़ कर असल में रिटर्न पाने के लिए, आपको किसी ऐसी चीज़ को थामना ही होगा जो महंगाई दर से ऊपर रहे। ये मुश्किल भी नहीं है क्योंकि मूल रूप से अर्थव्यवस्था में गुड्स, सर्विसेज़ और एसेट महंगाई से लिंक होते हैं। इसलिए चाहे रिस्की हो, या न हो, इसके अलावा और कोई चारा भी नहीं है।
और अब बात महंगाई के सबसे सबसे घातक सच की - महंगाई ग़रीबों से छीन कर अमीरों को देती है। या कहें, ये उनसे ले लेती है जिनकी आमदनी फ़िक्स है, और उन्हें फ़ायदा देती है जिनके पास प्रोडक्टिव एसेट हैं, ये असलियत में, अमीर-ग़रीब की मिसाल की तरह है। अगर महंगाई का वक़्त आ रहा है, तो आपको प्रोडक्टिव एसेट की ज़रूरत है। इससे आसान और कुछ नहीं है कि आप इक्विटी में और इक्विटी आधारित म्यूचुअल फ़ंड्स में निवेश करें।
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार




 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


