


 Illustration: Anand Kumar


कुछ दिन पहले, ऐन अपने वक़्त पर, शेयरहोल्डरों के लिए बर्कशायर का सालाना पत्र आ गया. मंगर के निधन के बाद आने वाला ये पहला पत्र, शायद एक ऐतिहासिक दस्तावेज़ कहलाएगा. हमेशा की तरह, वॉरेन बफ़े की बारीक़ नज़र में अर्थव्यवस्था, निवेश और कॉर्पोरेट गवर्नेंस की बातों को पढ़ने के लिए इसका बेसब्री से इंतज़ार किया जा रहा था.
मुझे नहीं पता कि चार्ली मंगर ने पत्र में क्या भूमिका निभाई, शायद ये मेरी कल्पना हो, लेकिन लगता है जैसे विश्लेषण के स्वर और गहराई, काफ़ी सूक्ष्म तरीक़े से बदल गई है. मंगर की ग़ैरमौजूदगी साफ़ थी, फिर भी बफ़े की कहानी में उनके सहयोग की स्थायी विरासत - विवेकपूर्ण निवेश, आंतरिक मूल्य का मूल्यांकन और शेयरधारकों के प्रति गहरी प्रतिबद्धता शामिल थी.
पत्र की शुरुआत में मंगर की प्रशंसा में कुछ कहने के बाद, बफ़े बर्कशायर के वित्तीय प्रदर्शन के बारे में बात करना शुरू करते हैं. यहां एक बात है जिस पर आपको और मुझे ग़ौर करना चाहिए. वो लिखते हैं, "फ़ाइनेंशियल रिपोर्टर पेज K-72 पर ध्यान देंगे. वहां, उन्हें नेट अर्निंग (नुक़सान) के लेबल वाली तथाकथित "बॉटम लाइन" (निचोड़) मिलेगी. जिसमें आंकड़े बता रहे हैं कि 2021 के लिए 90 अरब डॉलर, 2022 के लिए 23 अरब डॉलर और 2023 के लिए 96 अरब डॉलर. दुनिया में क्या चल रहा है?'
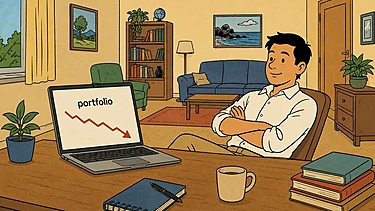
बेशक़, वो इस तथ्य का ज़िक्र कर रहे हैं कि (कुछ हद तक सरल बनाने के लिए) अमेरिकी अकाउंटिंग के नियमों के लिए अब इस कैलकुलेशन में अनरियलाइज़्ड कैपिटल गेन्स और नुक़सान को शामिल करना ज़रूरी हो गया है. ये बेतुका लगता है, और ये बेतुका है. हालांकि, अजीब बात ये है कि मनोवैज्ञानिक रूप से, हम में से कई लोग अपने निजी निवेश के लिए भी ऐसा ही करते हैं. इतना ही नहीं, हम इसे अपने मूड और अपने निवेश के प्रति व्यवहार पर असर डालने देते हैं.
जबकि इस अंकाउंटिंग प्रैक्टिस पर बफ़े की बाद की टिप्पणी, फ़ाइनेंशियल रिपोर्टिंग की अक्सर ग़लत और कभी-कभी तर्कहीन दुनिया पर रोशनी डालती है. और ये निवेशकों के लिए एक महत्वपूर्ण सबक़ पर भी रोशनी डालती है: काग़ज़ी फ़ायदे और नुक़सान और असल फ़ाइनेँशियल हेल्थ के बीच अंतर करने की अहमियत. बर्कशायर हैथवे की रिपोर्ट की गई आमदनी में दिखने वाली अस्थिरता इस बात की स्पष्ट याद दिलाती है कि कैसे अक्सर कंपनी के अंतर्निहित मूल्य (इन्ट्रिंसिक वैल्यू) में कोई वास्तविक बदलाव किए बिना, बाज़ार के उतार-चढ़ाव, नाटकीय रूप से रिपोर्ट की गई वित्तीय स्थिति पर असर डाल सकते हैं. इस चर्चा के ज़रिए, बफ़े ने निवेशकों को अपने पोर्टफ़ोलियो के बारे में ज़्यादा बारीक़ नज़रिया अपनाने के लिए कहा है, और उनसे आग्रह किया है कि वो बाज़ार के अस्थायी उतार-चढ़ावों से प्रभावित न हों, बल्कि लंबे समय के दौरान वैल्यू और निवेश की बुनियादी बातों पर ध्यान दें.
ये बात, मौजूदा समय में ख़ासतौर से प्रासंगिक है जब इक्विटी की वैल्यू में आग लगी हुई है. ज़्यादातर निवेशक, चाहे वे किसी भी चीज़ में निवेश करें, अद्भुत रिटर्न पा रहे हैं. हरेक निवेशक और हरेक फ़ंड मैनेजर ने जैसे मिडास टच (हर चीज़ को क़ीमती बना देने की क़ाबिलियत) पा लिया है. ये ख़तरनाक है. ये अति आत्मविश्वास पैदा करता है और हमें भविष्य की निराशाओं के लिए तैयार करता है. बफ़े के पत्र में दिया गया ज्ञान कालातीत है, जो वैल्यू इन्वेस्टिंग में बफ़े और मंगर के लंबे समय से चले आ रहे विश्वास और बाज़ार की उथल-पुथल के बीच एक स्तर बनाए रखने का महत्व दिखाता है. जटिल वित्तीय सिद्धांतों को सीधी, अमल करने लायक़ सलाह में बदलने की बफ़े की क्षमता, यहां तक कि मंगर की अनुपस्थिति में भी, हमेशा की तरह साफ़ और स्पष्ट है.
हालांकि, यहां और भी बहुत कुछ है. कैपिटल गेन्स और नुक़सान की अस्थिर प्रकृति पर ये झलक न केवल निवेश की सलाह के तौर पर, बल्कि वित्तीय धारणा बनाम वास्तविकता की प्रकृति पर एक व्यापक टिप्पणी है. ये इस बात पर रोशनी डालता है कि कैसे अनुभवी निवेशक भी अवास्तविक लाभ और हानि और निवेश के लिए एक अनुशासित, सैद्धांतिक नज़रिए की ज़रूरत के स्थापित मनोवैज्ञानिक जाल का शिकार हो सकते हैं. पत्र का ये सेक्शन, इससे पहले के कई पत्रों की तरह, केवल बर्कशायर के फ़ाइनेंशियल परफ़ॉर्मेंस पर एक रिपोर्ट नहीं बल्कि निवेश के फ़लसफ़े की एक मास्टरक्लास बन गया है.
भारतीय निवेशकों को इस समय वास्तविकता की इस ख़ुराक की ज़रूरत है. अभी कुछ दिन पहले, मार्केट रेग्युलेटर सेबी ने इक्विटी बाज़ारों के स्मॉलकैप और मिडकैप के ऊंचे स्तर को लेकर एक बयान जारी किया था. ये दिलचस्प है कि एक रेग्युलेटर मूल रूप से निवेश को कम करने की कोशिश कर रहा है. लेकिन इस मौक़े पर, शायद यही सही है. भारत के शेयर बाज़ारों में कई विजेता हैं, लेकिन कई नकली और आकर्षक भी हैं. निवेशकों को निवेश तो जारी रखना चाहिए लेकिन निवेश की क्वालिटी को लेकर बहुत सतर्क रहने की ज़रूरत है.
ये भी पढ़िए - वॉरेन बफ़े तुमने ग़लती की है मगर मैं तुम्हारे साथ हूं
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार



 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


