


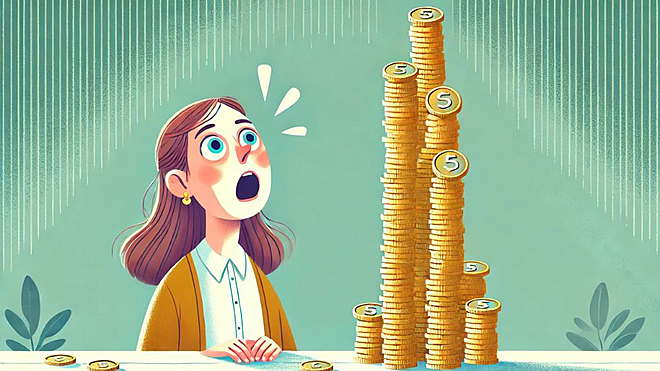
ये सुनने में थोड़ा अजीब लग सकता है कि कोई सिर्फ़ ₹1 करोड़ बनाकर ₹5 करोड़ तक पहुंच सकता है – वो भी बिना कोई अतिरिक्त निवेश किए! लेकिन ये कोई कल्पना नहीं, बल्कि गणितीय सच्चाई है.
पहले ₹1 करोड़ तक पहुंचना हर निवेशक के लिए सबसे मुश्किल पड़ाव होता है. आइए, सुमन की कहानी से सीखते हैं कि ये सफ़र कैसा होता है.
पहले ₹1 करोड़ तक का लंबा सफ़र
सुमन ने अपनी निवेश यात्रा 25 साल की उम्र में शुरू की. वो अनुशासित थी और हर महीने ₹10,000 की SIP नियमित रूप से करती थी.
12% सालाना रिटर्न की उम्मीद के साथ (जो एक अच्छे इक्विटी पोर्टफ़ोलियो से मिल सकती है), उसे ₹1 करोड़ तक पहुंचने में पूरे 20 साल लग गए. ये धैर्य और निवेश को न छूने का एक मुश्किल परीक्षण था.
अगर SIP की रक़म ज़्यादा होती, तो सफ़र थोड़ा आसान हो सकता था:
| मासिक निवेश | ₹1 करोड़ बनने में लगा समय |
|---|---|
| ₹10,000 | 20 साल |
| ₹20,000 | 15 साल |
| ₹30,000 | 12 साल |
| (ये कैल्कुलेशन 12% रिटर्न के रेट से की गई है.) | |
जीवन की चुनौतियां, लेकिन पैसा बढ़ता रहा
जब सुमन ने ₹1 करोड़ का आंकड़ा छू लिया, तब तक उसकी ज़िदगी काफ़ी बदल चुकी थी. वो अब 40 के दशक में थी और जीवन ने पैसों को लेकर उसे कई ज़िम्मेदारियां दीं – होम लोन, बच्चे की शिक्षा और माता-पिता की देखभाल.
हालांकि, उसे SIP जारी रखना मुश्किल लगता था. हालांकि, हम हमेशा SIP को पूरी तरह से बंद करने की सलाह नहीं देते. आदर्श तो ये रहेगा कि सुमन वो राशि निवेश करना जारी रखती जो वो मैनेज कर सकती थी - भले ही इसका मतलब उसकी मासिक SIP राशि को कम करना हो. हर छोटी-छोटी चीज़ मदद करती है. लेकिन भले ही उसकी परिस्थितियों ने नए निवेश को असंभव बना दिया हो, फिर भी उसके मौजूदा कॉर्पस में अपने आप में ज़बरदस्त बढ़ोतरी होने की संभावना थी.
"क्या मेरा वेल्थ बिल्डिंग सफ़र यहीं रुक गया?" – ये सवाल उसके मन में आया. लेकिन असल में, अब उसकी संपत्ति तेज़ी से बढ़ने वाली थी!
ऐसा बिलकुल नहीं है. असल में, यहीं से चीज़ें उसके लिए दिलचस्प हो गईं.
पैसा ख़ुद पैसा बनाता है!
जब सुमन की कुल संपत्ति ₹1 करोड़ हो गई, तब कंपाउंडिंग ने असली खेल दिखाना शुरू किया. उसने इस राशि को बिना निकाले 12% के रेट से बढ़ने दिया. और देखिए क्या हुआ:
| लगने वाला समय | कॉर्पस |
|---|---|
| 0 (वर्तमान) | ₹1 करोड़ |
| 6 साल | ₹2 करोड़ |
| अगले 4 साल | ₹3 करोड़ |
| अगले 2 साल | ₹4 करोड़ |
| अगले 2 साल | ₹5 करोड़ |
छह साल बाद, सुमन के ₹1 करोड़ ₹2 करोड़ हो गए. और उसके तीसरे करोड़ रुपये चार साल बाद ही आ गए, बिना किसी अतिरिक्त निवेश के. ये तेज़ी यहीं नहीं रुकी. चौथा करोड़ सिर्फ़ दो साल बाद आ गया, और उसके पांचवें करोड़ को साकार होने में दो साल और लग गए. जिस काम को पाने में उसे शुरू में 20 साल का मासिक निवेश करना पड़ा था, वो अब कम अंतराल में हो रहा था, जिससे उसे आरामदायक और आर्थिक रूप से सुरक्षित रिटायरमेंट मिल रहा था. जहां पहले करोड़ को पाने में उसे दो दशक लगे, वहीं अगले चार करोड़ 14 साल के भीतर कमाए जा सकते हैं, बशर्ते उसका निवेश सालाना 12 प्रतिशत बढ़े. लेकिन क्या होगा अगर रिटर्न कम हो?
मान लीजिए कि सुमन के पोर्टफ़ोलियो ने सालाना 10 प्रतिशत का मामूली रिटर्न दिया. उसका ₹1 करोड़ सात साल बाद दोगुना होकर ₹2 करोड़ हो गया और चार साल बाद तिगुना होकर ₹3 करोड़ हो गया. धीमी गति से भी, वो 11 साल से ज़्यादा समय में कुछ करोड़ रुपये कमा लेगी. बेशक़, इसमें थोड़ा ज़्यादा समय लगता है, लेकिन फिर भी उसकी संपत्ति में काफ़ी बढ़ जाती है - और फिर से, बिना एक भी रुपया जोड़े.
सुमन की संपत्ति कैसे बढ़ती है?
ये सब कंपाउंडिंग की ताक़त के कारण है. आपका पैसा ज़्यादा पैसा बनाता है, जो फिर और भी ज़्यादा पैसा बनाता है, जिससे एक स्नोबॉल इफ़ेक्ट पैदा होता है जो समय के साथ बढ़ता जाता है.
इसे गणित के कंपाउंडिंग के रूल (चक्रवृद्धि सूत्र) के इस्तेमाल से समझाया जा सकता है:
कॉर्पस = मूलधन x (1 + r)t
जहां r= रिटर्न का रेट (प्रतिशत में)
t= समय अवधि (वर्षों में)
इस तरह, आपकी मूल राशि और वापसी का रेट जितनी ज़्यादा होगा, आपका कॉर्पस उतना ही ज़्यााद होगा और आपकी संपत्ति को तेज़ी से बढ़ने में उतना ही कम समय लगेगा.
अपनी दौलत को अकेला छोड़ दें
इस रणनीति का सबसे मुश्किल हिस्सा गणित का नहीं है; ये मनोवैज्ञानिक है. जब आप अपने खाते में एक करोड़ रुपये देखते हैं, तो उसमें से कुछ का इस्तेमाल करने का लालच भारी पड़ सकता है.
कई बार, सुमन को एक लग्ज़री कार के लिए 'बस थोड़ा सा' निकालने का लालच महसूस हुआ.
"कार के लिए ये सिर्फ़ ₹15 लाख है - मेरी कुल संपत्ति का बमुश्किल 15 प्रतिशत," उसने ख़ुद से तर्क किया. "मैंने कड़ी मेहनत की है; क्या मैं अब इसका कुछ आनंद लेने की हकदार नहीं हूं?"
उसकी दोस्त ने उसे नंबर दिखाए: उसके करोड़ रुपये से ₹20 लाख निकालने का मतलब होगा कि 20 साल बाद उसके पास ₹9.6 करोड़ के बजाय ₹7.7 करोड़ होंगे. ये भविष्य की संपत्ति में लगभग 2 करोड़ रुपये कम है - ये सब एक छोटी सी रक़म निकालने से.
सुमन की यात्रा से सबक़? अगर आप अमीर बनते रहना चाहते हैं (और आपको पैसे की तत्काल ज़रूरत नहीं है), तो निवेश में बने रहना और कंपाउंडिंग को भारी काम करने देना सबसे अच्छा है.
ये भी पढ़ें: जिम ट्रेनर ने एक युवा को फ़िटनेस के साथ निवेश की क्या सीख दी?
ये लेख पहली बार 28 फ़रवरी 2025 को प्रकाशित हुआ था.
ये लेख पहली बार मार्च 03, 2025 को पब्लिश हुआ.
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार


 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


