


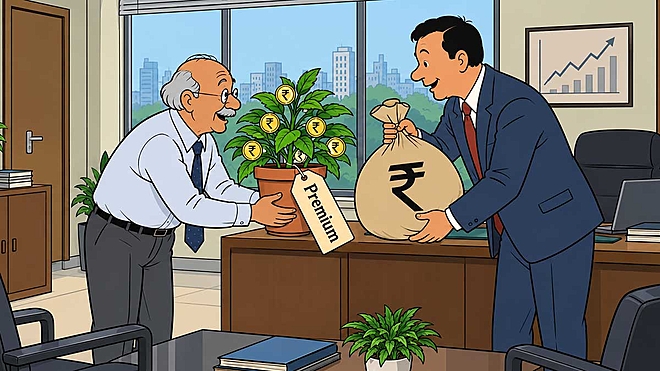
 Anand Kumar/AI-Generated Image
सारांशः 1992 में, मेरे पिता ने एक क्लोज-एंड फ़ंड की यूनिट्स को उनकी असल क़ीमत से पांच गुना ज़्यादा दाम पर बेचा. मैंने उन्हें ये यूनिट्स ख़रीदने-बेचने की सलाह दी थी, इसलिए मेरे परिवार को लगा कि मैं फ़ाइनेंशियल मामलों का जीनियस हूं. असल में, मैं ऐसा नहीं था. उस साल उनके साथ जो हुआ था, वही इस हफ़्ते फिर से एक ऐसे फंड के साथ हो रहा है, जिसके बारे में ज़्यादातर इन्वेस्टर्स को लगता है कि वह ऐसा व्यवहार नहीं कर सकता.
4 से 9 सितंबर के बीच Nasdaq Q-50 इंडेक्स-जिसमें Nasdaq-100 में शामिल होने की अगली कतार में मौजूद 50 कंपनियां हैं-में कोई ख़ास हलचल नहीं हुई. लेकिन इसी इंडेक्स पर आधारित भारतीय ETF, Motilal Oswal Nasdaq Q50 का बाज़ार मूल्य 50% उछल गया. 9 सितंबर को इस फ़ंड की हर यूनिट ₹213 में ख़रीदी-बेची जा रही थी, जबकि उसका NAV यानी असल मूल्य सिर्फ़ ₹117 था. यानी यह फ़ंड अपने NAV से 81% प्रीमियम पर कारोबार कर रहा था.
यह एक दुर्लभ घटना है, लेकिन नई नहीं है. दरअसल, यही वह वजह है जिस कारण मैंने अपनी पूरी पेशेवर ज़िंदगी म्यूचुअल फ़ंड को समझने में लगाई. 1992 में मेरे पिता ने SBI Magnum Multiplier नाम के एक क्लोज़्ड-एंड इक्विटी फ़ंड की 5,000 यूनिट बेची थीं. उस समय NAV ₹20 था, लेकिन बाज़ार में यूनिट की क़ीमत ₹100 थी. यानी उन्हें जो ₹1 लाख मिलना चाहिए था, उसकी जगह ₹5 लाख मिले. उस समय एक मिडिल-क्लास परिवार के लिए यह बहुत बड़ी रकम थी. तब मैं 22 साल का था और इन यूनिट को ख़रीदने-बेचने की सलाह मैंने ही दी थी. अचानक हुई इस कमाई से परिवार को लगने लगा कि मैं फ़ाइनेंशियल जीनियस हूं. लेकिन मेरी असली कमाई उसके बाद के वर्षों में हुई, क्योंकि इस अजीब अनुभव ने मुझे पूरी ज़िंदगी म्यूचुअल फ़ंड को समझने और दूसरों को समझाने की राह पर डाल दिया.
यहां एक बात समझना ज़रूरी है. जब आप सामान्य म्यूचुअल फ़ंड ख़रीदते हैं, तो आप उसे फ़ंड हाउस से ख़रीदते हैं और NAV के हिसाब से भुगतान करते हैं. लेकिन ETF आप फ़ंड हाउस से नहीं, बल्कि शेयर की तरह स्टॉक एक्सचेंज पर किसी दूसरे निवेशक से ख़रीदते हैं. इसकी क़ीमत वही होती है, जिस पर ख़रीदार और विक्रेता सहमत होते हैं. ETF का भी एक NAV होता है, जो उसकी यूनिट का वास्तविक मूल्य है, लेकिन कोई भी आपको उस NAV पर यूनिट बेचने के लिए बाध्य नहीं है.
आमतौर पर NAV और बाज़ार मूल्य एक-दूसरे के क़रीब रहते हैं, क्योंकि इसके लिए एक व्यवस्था काम करती है. अगर मांग बहुत ज़्यादा हो और ETF की क़ीमत ऊपर जाने लगे, तो कोई डीलर AMC को पैसा देकर नई यूनिट बनवाता है और उन्हें एक्सचेंज पर बेच देता है. इससे ETF का बाज़ार मूल्य और NAV फिर क़रीब आ जाते हैं. इसके उलट, जब बहुत ज़्यादा लोग बेचने लगते हैं और क़ीमत नीचे जाने लगती है, तो इसका उल्टा होता है. अब तक सब ठीक है. लेकिन भारतीय म्यूचुअल फ़ंड विदेशी निवेश की तय सीमा तक पहुंच चुके हैं. इसलिए विदेश में निवेश करने वाले ETF की नई यूनिट नहीं बनाई जा सकतीं. इसका मतलब है कि ETF के बाज़ार मूल्य को उसके वास्तविक मूल्य के क़रीब रखने वाली व्यवस्था काम नहीं कर सकती.
ध्यान दें कि ऊपर मैंने Magnum Multiplier की जो पुरानी कहानी बताई, उसमें भी नई यूनिट नहीं बनाई जा सकती थीं. लेकिन उसकी वजह यह थी कि वह ETF नहीं, बल्कि क्लोज़्ड-एंड फ़ंड था. फिर भी नतीजा वही था.
तो फिर यह सब अभी क्यों हो रहा है? हर ETF के लिए रोज़ का एक प्राइस बैंड तय होता है. यानी एक दिन में उसकी क़ीमत एक तय सीमा से आगे नहीं बढ़ सकती. 4 सितंबर तक यह बैंड दो दिन पुराने NAV के दोनों तरफ 20% तक थी. इसलिए मांग कितनी भी ज़्यादा हो, ETF की क़ीमत उस दिन फ़ंड के असल मूल्य से बहुत ज़्यादा ऊपर जाकर बंद नहीं हो सकती थी. लेकिन 7 सितंबर से SEBI के नए नियम के तहत यह बैंड अब पिछले दिन की क्लोज़िंग क़ीमत के आसपास तय होती है और क़ीमत उसके मुकाबले 20% तक ऊपर जा सकती है. इसलिए जिस फ़ंड की नई यूनिट जारी नहीं हो सकतीं, उसके मामले में यह सीमा अब प्रभावी रूप से पिछले दिन के प्रीमियम के आसपास बन जाती है.
मैं यहां इस नियम में बदलाव की तकनीकी बारीकियों या इसके पीछे की सोच में नहीं जाऊंगा-वह अलग विषय है. लेकिन इस बदलाव ने क़ीमत को बेकाबू होकर बढ़ने का रास्ता दे दिया है. एक और सवाल यह है कि बाक़ी चार अंतरराष्ट्रीय ETF की तुलना में इस फ़ंड का प्रीमियम इतना ज़्यादा क्यों है, जबकि उन ETF की क़ीमतें भी बढ़ी हैं. इसके कुछ संभावित कारण हो सकते हैं.
लेकिन निवेशकों के लिए सबसे महत्वपूर्ण बात यह समझना है कि यह सब सिर्फ़ सट्टेबाज़ी है. इस प्रीमियम पर ETF खरीदने की कोई असल वजह नहीं है. ख़रीदार इसलिए ख़रीद रहा है क्योंकि क़ीमत बढ़ रही है और उसे उम्मीद है कि कल उससे भी ज़्यादा क़ीमत देने वाला कोई दूसरा ख़रीदार मिल जाएगा.
आप ₹213 देकर जो यूनिट ख़रीद रहे हैं, उससे मिलने वाले संभावित रिटर्न के दो हिस्से हैं. पहला असली ₹117 है, जिसका रिटर्न उन 50 अमेरिकी कंपनियों के प्रदर्शन पर निर्भर करेगा. दूसरा ₹96 है, जिसका रिटर्न इस बात पर निर्भर करेगा कि कल कोई दूसरा ख़रीदार इसके लिए कितनी क़ीमत देने को तैयार है. मान लीजिए अगले दो साल में यह इंडेक्स 40% बढ़ जाता है. इसके बावजूद, ETF का प्रीमियम कुछ दिन पहले के स्तर पर वापस आने की स्थिति में आपकी होल्डिंग में नुक़सान हो सकता है.
मुझे याद है कि 34 साल पहले मेरे पिता के ₹5 लाख मुझे कुछ समय तक मेरी असली काबिलियत का नतीजा लगे थे. यह मानना अच्छा लगता था कि मैं सचमुच फ़ाइनेंशियल जीनियस हूं, जैसा मेरा परिवार सोचता था. लेकिन जल्द ही मुझे समझ आ गया कि असल में निवेश करना कैसा होता है. यह समझ उस झूठे भरोसे से कहीं ज़्यादा क़ीमती साबित हुई, जो कुछ समय के लिए मुझे ख़ुद को एक शानदार निवेशक समझने से हुआ था. आज का यह मामला भी कुछ ऐसा ही है.
यह भी पढ़ेंः भारत का ख़र्च कौन उठाता है? ये वो नहीं हैं जो आप सोचते हैं
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार





 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


