


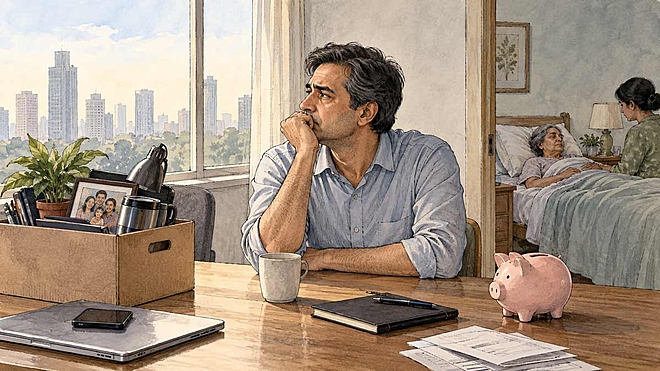
 Mukul Ojha/AI-Generated Image
सारांशः हम रिटायरमेंट को एक उम्र मान लेते हैं. पर आपकी कमाई कब रुकेगी, यह अक्सर हालात तय करते हैं, जैसे नौकरी जाना, बीमारी, या घर में किसी की ज़रूरत. इसलिए रिटायरमेंट कॉर्पस का असली काम 60 साल की उम्र में आराम देना नहीं है. उसका काम यह है कि जिस दिन कमाई रुके, उस दिन आपके पास विकल्प बचे रहें.
ज़्यादातर नौकरी करने वालों से पूछिए कि वो कब रिटायर होना चाहते हैं, तो जवाब फ़ौरन आ जाता है 58-60 या "जब तक सेहत साथ देती है."
अब एक मुश्क़िल सवाल पूछिए. आपकी कमाई असल में कब रुकेगी?
ये दोनों एक ही सवाल नहीं हैं. और इन दोनों के बीच जो फ़र्क़ है, वहीं ज़्यादातर लोगों की रिटायरमेंट की योजना चुपचाप बिखर जाती है.
आप तय करते हैं कि कितने साल काम करना है. पर कितने साल काम कर पाएंगे, यह अक्सर हालात तय करते हैं. कंपनी में छंटनी हो जाती है. कोई बीमारी सामने आ जाती है. मां-बाप को पूरे वक़्त की देखभाल चाहिए होती है. इनमें से कोई भी आपसे पूछकर नहीं आता.
जो बरसों दूर था, वो कुछ हफ़्तों में सामने आ गया
एक ऐसे शख़्स के बारे में सोचिए, जो 40 के दशक के आख़िरी सालों में है और जिसका करियर पूरी रफ़्तार से चल रहा है. आमदनी बढ़ रही है, ज़िम्मेदारियां बढ़ रही हैं और रिटायरमेंट को उन्होंने "बाद में देख लेंगे" कहकर टाल रखा है. और सोच भी ग़लत नहीं थी. अभी करियर पर ध्यान दो और जब सबसे ज़्यादा कमाई वाले साल आएंगे, तब जमकर बचत कर लेंगे. वक़्त तो बहुत पड़ा है.
फिर कुछ ही हफ़्तों के अंदर दो चीज़ें हुईं. नौकरी चली गई और घर में एक गंभीर बीमारी सामने आ गई. जो चीज़ बरसों दूर लगती थी, वो सिमटकर एक ही मुश्क़िल आज बन गई. और जिन सवालों को सालों से टाला जा रहा था, वो सब एक साथ जवाब मांगने लगे.
जो बचत है, वो असल में कितने दिन चलेगी? अगर नई नौकरी मिलने में उम्मीद से कहीं ज़्यादा वक़्त लग गया तो? और अगर यह कोई ठहराव नहीं, बल्कि कमाई के सालों का अंत ही निकला तो?
पर सबसे परेशान करने वाली बात यह नहीं थी कि बचत कम थी. बात यह थी कि पूरी योजना एक ऐसी बात पर टिकी हुई थी, जिसके बारे में कभी सोचा ही नहीं गया. वो यह कि वक़्त तो मिलेगा ही.
रिटायरमेंट कोई उम्र नहीं है. यह तनख़्वाह से आज़ादी है
यही वो सोच है जो सब कुछ बदल देती है. और लगभग कोई इसे वक़्त रहते नहीं अपनाता. हम रिटायरमेंट को कैलेंडर की एक तारीख़ मान लेते हैं. पर उसे एक तारीख़ नहीं, एक हालत मानिए. वो हालत, जब आपका आगे का गुज़ारा पूरी तरह इस बात पर टिका न रहे कि आप कमा रहे हैं या नहीं.
इस नज़र से देखें, तो कॉर्पस वो चीज़ नहीं है जो आपको 60 साल पर चाहिए. वो आपको उस दिन चाहिए जिस दिन कमाई रुक जाए. और वो दिन आपके तय करने से नहीं आता. वो 52 पर आ सकता है, 45 पर भी. आपकी कमाने की ताक़त शायद आपकी सबसे बड़ी दौलत है. और सबसे नाज़ुक भी. असल में, वो दो चीज़ों पर टिकी है, आपकी सेहत पर और इस बात पर कि कोई आपको नौकरी पर रखना चाहता है या नहीं.
रिटायरमेंट कॉर्पस असल में उसी वेल्थ का इंश्योरेंस है. पर होता यह है कि लोग अपनी गाड़ी का इंश्योरेंस कराते हैं, फ़ोन तक का कराते हैं और अपनी कमाई को यूं ही खुला छोड़ देते हैं.
कॉर्पस असल में आपको क्या देता है
अब उस कहानी का वो हिस्सा, जिस पर ठहरना चाहिए. जब वो मुश्क़िल आई, तब कॉर्पस उतना नहीं था जितना होना चाहिए था. किसी भी रिटायरमेंट के लक्ष्य से कोसों दूर. फिर भी उसने वो काम कर दिया, जो मुश्क़िल वक़्त में पैसा कर सकता है.
उसने वक़्त दिया. दबाव कम किया और डर में फ़ैसला लेने के बजाय, ठंडे दिमाग़ से सोचने की जगह बना दी. यह फ़र्क़ बहुत बड़ा है. ज़रा उस इंसान के बारे में सोचिए, जिसके पास कुछ भी जमा नहीं है. उसे क्या-क्या करना पड़ता है.
उसे जो पहली नौकरी मिले, वो पकड़ लेनी पड़ती है, चाहे वो कितनी भी ग़लत क्यों न हो. दूसरा रास्ता कुछ भी नहीं है. लंबे समय के लिए किया निवेश तोड़कर रोज़ का ख़र्च चलाना पड़ता है और अक्सर ठीक तब, जब दाम सबसे ख़राब चल रहे होते हैं.
क्रेडिट कार्ड और पर्सनल लोन का सहारा लेना पड़ता है, जिनका ब्याज कमर तोड़ देता है. और घबराहट में ऐसे फ़ैसले हो जाते हैं, जिन्हें सुधारने में सालों लगते हैं. कॉर्पस इन सबके पीछे की मजबूरी हटा देता है. वो आपको "ना" कहने की ताक़त दे देता है. और मुश्क़िल वक़्त में यही सबसे बड़ी ताक़त होती है. और इससे एक बात निकलती है, जिसे ज़्यादातर लोग उल्टा समझते हैं. छोटा कॉर्पस नाकामी नहीं है. वो भी सांस देता है. आपने जो पैसा अलग रखा है, उसे 30 साल की रिटायरमेंट चलाने लायक़ होना ज़रूरी नहीं. उसे बस उन महीनों से पार लगाना है, जिनमें आप वरना घबराकर फ़ैसले ले रहे होते.
वो नंबर, जिसे सब ढूंढते हैं
रिटायरमेंट के बारे में लोग सबसे ज़्यादा एक ही चीज़ खोजते हैं कि कॉर्पस कितना चाहिए. कोई एक नंबर. उसके लिए कैलकुलेटर भी हैं और कुछ जाने-पहचाने नियम भी. जैसे 25x वाला नियम, जो कहता है कि रिटायरमेंट के वक़्त आपके सालाना ख़र्च का 25 गुना आपके पास होना चाहिए या 4% वाला नियम, जो कहता है कि हर साल आप अपने कॉर्पस का 4% ही निकालें, ताकि वो 30 साल चल जाए.
ये नियम काम के हैं और उन्हें एक बार देख लेना चाहिए. पर एक बात समझ लीजिए.
वो सारा हिसाब एक बात मानकर चलता है, कि आपको वो नंबर बनाने के लिए पूरा वक़्त मिलेगा. यानी अगर आप 45 के हैं और 60 पर रिटायर होना चाहते हैं, तो कैलकुलेटर मान लेता है कि आपके पास 15 साल हैं. पर इसी लेख की कहानी यही कहती है कि वो 15 साल पक्के नहीं हैं.
इसलिए वो नंबर निकालिए ज़रूर, पर उसे मंज़िल मानकर मत बैठिए. क्योंकि जिस दिन कमाई रुकेगी, उस दिन सवाल यह नहीं होगा कि आपका नंबर पूरा हुआ या नहीं. सवाल यह होगा कि आपके पास उस वक़्त कितना है, और वो कितने महीने चला देगा.
यह बदलाव धीरे-धीरे ही होना चाहिए
इस पूरी कहानी में एक दूसरा सबक़ भी छिपा है. रिटायरमेंट का पोर्टफ़ोलियो दो काम करता है. इक्विटी जैसी चीज़ें कॉर्पस बनाती हैं और डेट जैसी चीज़ें उसे बचाकर रखती हैं. जब रिटायरमेंट दूर हो, तब इक्विटी का पलड़ा भारी रहना चाहिए. वजह यह कि बाज़ार गिरे भी, तो संभलने के लिए कई साल पड़े हैं. और जैसे-जैसे वो दिन पास आता जाए, डेट को आगे आना चाहिए. और पेच इसी बदलाव में है. यह धीरे-धीरे होना चाहिए, कई सालों में, एक ही बार में नहीं.
अगर आपने योजना जल्दी बनाई, तो यह बदलाव आपके हिसाब से होगा, आराम से, थोड़ा-थोड़ा करके. अगर देर कर दी, तो अक्सर दबाव में यह सब एक साथ करना पड़ेगा और कई बार तब जब बाज़ार आपके ख़िलाफ़ चल रहा हो. जल्दबाज़ी में लिए फ़ैसले वो नहीं होते, जो आप ठंडे दिमाग़ से लेते.
तो करना क्या चाहिए
यहां कोई पेचीदा तरीक़ा नहीं चाहिए. जो मायने रखता है, वो है क्रम.
- पहले दीवार बनाइए, तिजोरी बाद में. कम से कम 3 से 6 महीने के ख़र्च जितना इमरजेंसी फ़ंड, पूरे परिवार के लिए ठीक-ठाक हेल्थ कवर, और टर्म इंश्योरेंस, अगर आपकी कमाई पर कोई और भी टिका है. यह आपका रिटायरमेंट का पैसा नहीं है. यह वो चीज़ है जो आपके रिटायरमेंट के पैसे को उस दिन बचा लेती है, जिस दिन ज़िंदगी में कुछ गड़बड़ हो जाए. और ऊपर की कहानी में ध्यान दीजिए, नौकरी जाना और बीमारी, दोनों साथ आए थे. आमतौर पर ऐसा ही होता है.
- रिटायरमेंट का पैसा अलग रखिए, और सच में अलग रखिए. जिस पैसे में आप गाड़ी, छुट्टी या शादी के लिए हाथ डाल सकते हैं, वो रिटायरमेंट कॉर्पस नहीं है. वो बस एक बचत है, जिस पर आपने रिटायरमेंट का नाम लिख दिया है.
- जितना बन पड़े उतने से शुरू कीजिए, पर आज ही शुरू कीजिए. जल्दी शुरू करने का फ़ायदा यह नहीं है कि आप ज़्यादा पैसा जमा कर पाएंगे. फ़ायदा यह है कि आपके पैसे को बढ़ने के लिए वक़्त मिल जाता है. और इसका नतीजा यह होता है कि आपको अपने आख़िरी कमाई वाले सालों में बहुत बड़ी रक़म डालने की मजबूरी नहीं रहती. और ठीक वही साल होते हैं, जब यह मजबूरी निभा पाना सबसे मुश्क़िल होता है.
- साल में एक बार अपना एलोकेशन देख लीजिए. बाज़ार की चाल आपके पोर्टफ़ोलियो को उस हिसाब से हटा देती है, जो आपने ख़ुद तय किया था. साल में एक बार देख लेने से वो वापस अपनी जगह आ जाता है.
इस बात का ध्यान रखें!
रिटायरमेंट का प्लान इसलिए नहीं बनाते कि आप अंदाज़ा लगा सकें कि कब काम करना बंद करेंगे. वो इसलिए बनाया जाता है कि अगर वो फ़ैसला आपकी जगह कोई और ले ले, तो आप तैयार हों. ज़िंदगी बिना बताए आपका सारा हिसाब बदल देती है. और जब ऐसा होता है, तब आपके पास कितने रास्ते बचते हैं, यह सिर्फ़ इस बात से तय होता है कि आपने पहले से कितने तैयार थे.
ज़्यादातर लोग योजना बनाने से पहले यह पक्का करना चाहते हैं कि आगे क्या होगा. पर वो पक्का कभी नहीं होता. बुनियाद बनाने का सही वक़्त वही है, जब कमाई चल रही हो और वक़्त अभी आपके हाथ में हो. योजनाएं बदलती रहती हैं. पर जो बुनियाद पहले से बनी हो, उसे बदलना नहीं पड़ता.
यह भी पढ़ें: पहले इमरजेंसी फ़ंड या SIP? वो क्रम जिसे ज़्यादातर नए निवेशक भूल जाते हैं
ये लेख पहली बार सितंबर 14, 2026 को पब्लिश हुआ.
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार





 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


