



 AI-generated image
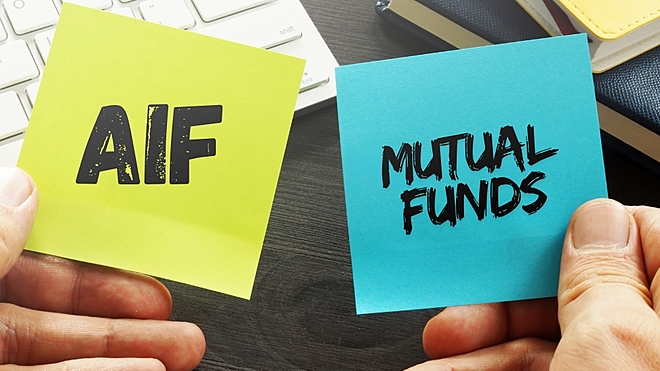
म्यूचुअल फ़ंड निवेश का क्रेज़ आजकल के युवाओं में तेज़ी से बढ़ रहा है. लेकिन अगर आप निवेश की दुनिया में पारंपरिक तरीक़ों से हटकर कुछ नया आज़माना चाहते हैं, तो AIF (अल्टरनेटिव इन्वेस्टमेंट फ़ंड) एक विकल्प हो सकता है. म्यूचुअल फ़ंड और AIF, दोनों का तरीक़ा एक जैसा है - कई लोगों से पैसा इकट्ठा करके एक कॉमन गोल के लिए निवेश करना. लेकिन निवेश करने से पहले, इनके बीच का फर्क़ समझना ज़रूरी है.
अल्टरनेटिव इन्वेस्टमेंट फ़ंड (AIF) क्या है?
AIF ऐसे निवेश हैं जो शेयर, बॉन्ड या कैश जैसे पारंपरिक निवेश में नहीं आते. ये फ़ंड प्राइवेट निवेशकों से पैसा जमा करते हैं और अपनी स्ट्रैटेजी के मुताबिक़ निवेश करते हैं. ये फ़ंड हर किसी के लिए नहीं होते, बल्कि चुनिंदा निवेशकों को ही मिलते हैं.
ये फ़ंड रियल एस्टेट, स्टार्टअप, प्राइवेट इक्विटी और हेज फ़ंड्स जैसे सेक्टर में पैसा लगाते हैं. इनकी ट्रांज़ैक्शन कॉस्ट आम निवेश से कम होती है, क्योंकि इनमें टर्नओवर कम होता है और कम से कम निवेश ₹1 करोड़ से शुरू होता है.
AIF की ख़ास तीन कैटेगरी:
- कैटेगरी I: ये फ़ंड स्टार्टअप, छोटे कारोबार (SMEs), सामाजिक काम, और SME (इंफ़्रास्ट्रक्चर ) जैसे सेक्टर में निवेश करते हैं, जिन्हें सरकार या रेगुलेटर ज़रूरी समझते हैं.
- कैटेगरी II: इनमें आम तौर पर उधार नहीं लिया जाता, बस रोज़मर्रा की ज़रूरतों के लिए ही. ये फ़ंड न तो कैटेगरी I में आते हैं, न III में.
- कैटेगरी III: ये फ़ंड पेचीदा ट्रेडिंग स्ट्रैटेजी अपनाते हैं और लिस्टेड या अनलिस्टेड डेरिवेटिव्स में निवेश कर सकते हैं.
ज़रूरी बात: AIFs में पैसा जल्दी नहीं निकाला जा सकता और इनमें रिस्क भी ज़्यादा होता है.
ये भी पढ़िए - निवेश से पहले 4 सवालों के जवाब ज़रूर जान लें!
म्यूचुअल फ़ंड क्या है?
म्यूचुअल फ़ंड भी ऐसा ही निवेश है जहां पैसा इकट्ठा किया जाता है, लेकिन यहां प्रोफे़शनल फ़ंड मैनेजर स्टॉक्स और डेट में निवेश करता है. ये निवेश सिस्टमैटिक तरीक़े से होता है. ताकि, आपकी वेल्थ आसानी से बढ़े.
म्यूचुअल फ़ंड और AIF में अंतर
- न्यूनतम निवेश: AIF में कम से कम ₹1 करोड़ लगाना पड़ता है, जबकि म्यूचुअल फ़ंड में ₹500 से भी शुरुआत हो सकती है.
- उतार-चढ़ाव: कुछ AIF जैसे हेज फ़ंड्स शेयर बाज़ार से जुड़े होते हैं, तो उनमें उतार-चढ़ाव ज़्यादा होता है. लेकिन प्राइवेट इक्विटी जैसे कुछ AIF शेयर बाज़ार से जुड़े नहीं होते. म्यूचुअल फ़ंड्स में भी अगर इक्विटी वाला फ़ंड हो, तो उतार-चढ़ाव हो सकता है, लेकिन मुनाफ़ा भी ज़्यादा हो सकता है.
- लॉक-इन पीरियड: AIF में ज़्यादातर 3 साल का लॉक-इन होता है. म्यूचुअल फ़ंड्स में ELSS फ़ंड को छोड़कर बाक़ी में ऐसा कुछ नहीं होता.
ये भी पढ़ें: Personal Financial Planning की शुरुआत कैसे करें?
AIF के फ़ायदे और नुक़सान
फ़ायदे:
- ज़्यादा रिटर्न: अगर आप रिस्क ले सकते हैं, तो AIF म्यूचुअल फ़ंड्स से ज़्यादा रिटर्न दे सकता है.
- डायवर्सिफ़िकेशन: स्टार्टअप से लेकर रियल एस्टेट और कमोडिटी तक, कई विकल्प मिलते हैं.
नुक़सान:
- महंगा निवेश: ₹1 करोड़ हर किसी के बस की बात नहीं.
- कम लिक्विडिटी: पैसे को तुरंत नहीं निकाल सकते.
टैक्स कैसा लगता है?
AIFs:
- कैटेगरी I और II को ‘पास-थ्रू’ का दर्जा मिला है, यानी फ़ंड की कमाई (सिवाय बिज़नस इनकम के) निवेशक के हाथ में टैक्सेबल होगी, न कि फ़ंड हाउस के. भले ही आपने पैसे निकाले हों या नहीं, टैक्स देना होगा.
- कैटेगरी III पर फ़ंड लेवल पर टैक्स लगता है, और टैक्स रेट भी सबसे ज़्यादा होता है.
म्यूचुअल फ़ंड्स:
- यहां NAV यानी नेट एसेट वैल्यू से सारे ख़र्च पहले ही घटा दिए जाते हैं. निवेशक को टैक्स तभी देना होता है, जब वो निवेश बेचते हैं. जब तक निवेशक म्यूचुअल फ़ंड में निवेशित रहता है, तब तक कोई टैक्स देने की ज़रूरत नहीं है.
ये भी पढ़िए - निवेश से पहले 4 सवालों के जवाब ज़रूर जान लें!
आपको क्या चुनना चाहिए?
AIF की शुरुआत ही ₹1 करोड़ से होती है, इसलिए आम निवेशक इससे दूर ही रहते हैं. वहीं, म्यूचुअल फ़ंड्स में आप ₹500 से शुरूआत कर सकते हैं. इसमें निवेश करना आसान होता है.
AIF उन लोगों के लिए बेहतर हैं जिनके पास बड़ी रक़म है. जो अपने पोर्टफ़ोलियो को डायवर्सिफ़ाई करना चाहते हैं और लंबे समय में ज़्यादा रिस्क लेकर मुनाफ़ा कमाना चाहते हैं. म्यूचुअल फ़ंड्स हर तरह के निवेशक के लिए सही हैं, चाहे रिस्क कम हो या ज़्यादा. आपकी पसंद आपके गोल, रक़म और समय पर टिकी है.
ध्यान दें!
निवेश की दुनिया में क़दम रखने का टाइम है. म्यूचुअल फ़ंड्स से छोटी शुरुआत करें या अगर जेब भारी है, तो AIF में निवेश करें. म्यूचुअल फ़ंड में सिस्टमैटिक इन्वेस्टमेंट प्लान (SIP) करना एक समझदारी भरा फ़ैसला हो सकता हैं. SIP एक तयशुदा तरीक़े से निवेश का ज़रिया है. SIP में छोटी रक़म लंबे समय तक निवेश कर के कॉर्पस तैयार कर सकते हैं. इस तरीक़े से किया गया निवेश, लंबे समय तक बढ़ता रहता है, और आपके निवेश का ख़र्च कम रहता है. मार्केट के उतार-चढ़ाव के दौर में भी आप निवेश जारी रख सकते हैं. इसके लिए आप अपनी ज़रूरत के मुताबिक़ फ़ंड का टाइप चुनें. मोटे तौर पर टाइप से मतलब है, शॉर्ट टर्म (2-4 साल) की ज़रूरतों के लिए डेट फ़ंड और लॉन्ग टर्म (5 से ज़्यादा साल) की ज़रूरतों के लिए इक्विटी वाले फ़ंड्स को चुनें.
अगर, आप आंखें मूंदकर दमदार रिटर्न देने वाला कोई फ़ंड चुनना चाहते हैं तो आप हमारी म्यूचुअल फ़ंड एडवाइज़र सर्विस भी ले सकते हैं. इस सर्विस में पोर्टफ़ोलियो प्लानर, एनेलिस्ट की पसंद और अलर्ट जैसी बेहतरीन सर्विस शामिल हैं.
ये भी पढ़ें: कई इंडेक्स फ़ंड्स में निवेश करना एक ख़राब स्ट्रैटेजी है?
ये लेख पहली बार मई 29, 2025 को पब्लिश हुआ.
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार




 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


