



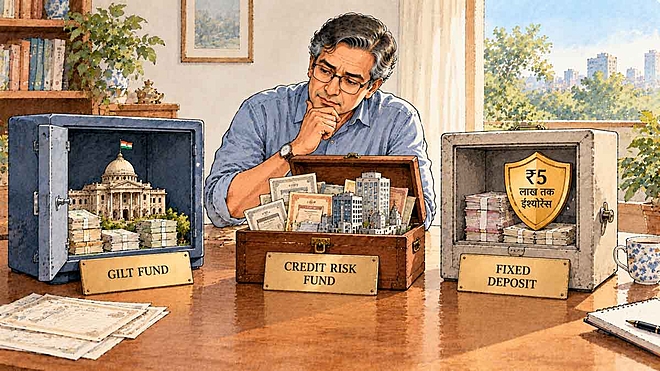
 Abhijeet Pandey/AI Generated Image
सारांशः गिल्ट फ़ंड में डिफ़ॉल्ट का खतरा नहीं होता, लेकिन ब्याज दरें बढ़ने पर इनमें अच्छी-ख़ासी गिरावट आ सकती है. क्रेडिट रिस्क फ़ंड ज़्यादा रिटर्न के लिए कम रेटिंग वाले बॉन्ड में पैसा लगाते हैं, जहां डिफ़ॉल्ट का जोखिम रहता है. बैंक FD पर ₹5 लाख तक इंश्योरेंस कवर मिलता है. 1 अप्रैल 2023 के बाद से डेट फ़ंड और FD, दोनों की कमाई पर आपके स्लैब के हिसाब से टैक्स लगता है. FD जैसा अनुभव चाहिए तो लिक्विड या अल्ट्रा शॉर्ट ड्यूरेशन फ़ंड बेहतर विकल्प हैं.
क्रेडिट रिस्क और गिल्ट फ़ंड कितने सुरक्षित हैं? क्या इन्हें फ़िक्स्ड डिपॉज़िट पर तरजीह दी जा सकती है? -एक पाठक
| तीनों एक नज़र में | गिल्ट फ़ंड | क्रेडिट रिस्क फ़ंड | बैंक FD |
|---|---|---|---|
| पैसा कहां लगता है | कम से कम 80% सरकारी बॉन्ड में | कम से कम 65% AA और उससे कम रेटिंग वाले कॉरपोरेट बॉन्ड में | बैंक डिपॉज़िट |
| डिफ़ॉल्ट का जोखिम | नहीं | ज़्यादा | ₹5 लाख तक DICGC इंश्योरेंस |
| ब्याज दर का जोखिम | ज़्यादा | पोर्टफ़ोलियो की अवधि पर निर्भर | नहीं |
| रिटर्न | तय नहीं | तय नहीं | पहले से तय |
| टैक्स | स्लैब रेट* | स्लैब रेट* | स्लैब रेट |
| टैक्स कब देना होता है | यूनिट्स बेचने पर | यूनिट्स बेचने पर | हर साल, ब्याज पर |
| *1 अप्रैल 2023 या उसके बाद ख़रीदी गई यूनिट्स पर. पुरानी यूनिट्स के नियम नीचे टैक्स वाले हिस्से में हैं. | |||
तीनों की तुलना ही ठीक नहीं
नहीं. क्रेडिट रिस्क फ़ंड हो या गिल्ट फ़ंड, इनमें से किसी की तुलना FD से नहीं की जा सकती. तीनों के जोखिम अलग-अलग हैं और रिटर्न भी उसी हिसाब से मिलता है.
गिल्ट फ़ंड: डिफ़ॉल्ट नहीं, लेकिन ब्याज दर का जोखिम
गिल्ट फ़ंड सरकारी बॉन्ड में निवेश करते हैं, इसलिए इनमें क्रेडिट रिस्क नहीं होता. सरकार अपना कर्ज़ चुकाने से नहीं चूकती. लेकिन इनमें ब्याज दर का जोखिम होता है. ब्याज दरें बढ़ती हैं तो बॉन्ड की क़ीमतें गिरती हैं और गिल्ट फ़ंड की NAV भी गिरती है.
यह गिरावट कितनी होगी, यह फ़ंड के बॉन्ड की अवधि पर निर्भर करता है. हमारे यहां 10, 15, 20 साल और उससे भी लंबी अवधि वाले सरकारी बॉन्ड मौजूद हैं. अवधि जितनी लंबी, असर उतना बड़ा. मोटे तौर पर, अगर किसी फ़ंड की मॉडिफ़ाइड ड्यूरेशन 8 साल है, तो ब्याज दरें 1 प्रतिशत बढ़ने पर उसकी NAV करीब 8 प्रतिशत गिर सकती है. दरें घटें तो इसी हिसाब से फ़ायदा भी होता है.
क्रेडिट रिस्क फ़ंड: ज़्यादा रिटर्न के लिए ज़्यादा जोखिम
SEBI के नियमों के मुताबिक़, क्रेडिट रिस्क फ़ंड को अपना कम से कम 65% पैसा AA और उससे कम रेटिंग वाले कॉरपोरेट बॉन्ड में लगाना होता है. यानी ऐसी कंपनियों को उधार देना, जिनके डिफ़ॉल्ट का खतरा ज़्यादा है. बदले में ये कंपनियां ज़्यादा ब्याज देती हैं.
फ़ंड का नाम ही बता देता है कि इसमें जोखिम है. फ़ंड मैनेजर कंपनियों का एनालिसिस करके जोखिम कम रखने की कोशिश करता है, लेकिन यह एनालिसिस हमेशा सही नहीं होता. 2018 के बाद कई कंपनियों के डिफ़ॉल्ट से कुछ क्रेडिट रिस्क फ़ंड्स के निवेशकों को नुक़सान झेलना पड़ा था.
फिर भी, यहां म्यूचुअल फ़ंड का एक फ़ायदा काम आता है. मान लीजिए आपने सारा पैसा किसी एक कंपनी के डिपॉज़िट में लगा दिया और कंपनी की हालत ख़राब हो गई, तो पूरा पैसा फंस जाएगा. वहीं, फ़ंड में पैसा कई कंपनियों में बंटा होता है, इसलिए एक कंपनी के डिफ़ॉल्ट से आपकी रकम का छोटा हिस्सा ही प्रभावित होता है. कभी-कभी डिफ़ॉल्ट वाले बॉन्ड से बाद में कुछ पैसा वापस भी आ जाता है, लेकिन इसकी कोई गारंटी नहीं होती.
FD: तय रिटर्न और ₹5 लाख तक इंश्योरेंस
FD में रिटर्न पहले से तय होता है और ब्याज दरों के उतार-चढ़ाव का इस पर असर नहीं पड़ता. बैंक डूबने की स्थिति में DICGC हर बैंक में हर डिपॉज़िटर के ₹5 लाख तक (मूलधन और ब्याज मिलाकर) की रक़म का इंश्योरेंस देता है. इससे ऊपर की रकम की सुरक्षा बैंक की सेहत पर निर्भर करती है. ध्यान रहे, NBFC या कंपनी डिपॉज़िट पर यह इंश्योरेंस नहीं मिलता.
टैक्स: अब डेट फ़ंड और FD लगभग बराबरी पर
कुछ साल पहले तक डेट फ़ंड का सबसे बड़ा फ़ायदा टैक्स था. 3 साल से ज़्यादा रखने पर इंडेक्सेशन के साथ 20% लॉन्ग-टर्म कैपिटल गेन टैक्स लगता था. अब यह फ़ायदा ख़त्म हो चुका है.
- 1 अप्रैल 2023 या उसके बाद ख़रीदी गई यूनिट्स: जिन फ़ंड्स का 65% से ज़्यादा पैसा डेट और मनी मार्केट में लगा है, उनका मुनाफ़ा, चाहे जितने समय बाद बेचें, शॉर्ट-टर्म कैपिटल गेन माना जाता है और आपके स्लैब रेट से टैक्स लगता है. यानी FD के ब्याज जैसा ही.
- 1 अप्रैल 2023 से पहले ख़रीदी गई यूनिट्स: 24 महीने से ज़्यादा रखने पर बिना इंडेक्सेशन के 12.5% लॉन्ग-टर्म कैपिटल गेन टैक्स लगता है. 24 महीने से पहले बेचने पर स्लैब रेट के हिसाब से टैक्स देना होता है.
एक फ़र्क़ अब भी बचा है. FD के ब्याज पर हर साल टैक्स देना होता है, भले ही पैसा मैच्योरिटी पर मिले. डेट फ़ंड में टैक्स सिर्फ़ यूनिट्स बेचने पर लगता है, इसलिए जब तक आप पैसा नहीं निकालते, टैक्स टलता रहता है.
FD जैसा अनुभव चाहिए तो क्या करें?
कुछ भी पूरी तरह जोखिम-मुक्त नहीं है. ज़रूरी यह समझना है कि आप कौन-सा जोखिम उठाने को तैयार हैं.
अगर आप सच में FD जैसा अनुभव चाहते हैं, तो ख़ुद को लिक्विड या अल्ट्रा शॉर्ट ड्यूरेशन फ़ंड तक सीमित रखिए. इनका रिटर्न FD के आसपास रहता है, पूंजी के नुक़सान की आशंका बहुत कम होती है और ज़रूरत पड़ने पर पैसा जल्दी मिल जाता है.
गिल्ट फ़ंड तभी चुनिए जब आप ब्याज दरों के उतार-चढ़ाव से NAV में गिरावट सह सकें और लंबे समय तक रुक सकें. क्रेडिट रिस्क फ़ंड ज़्यादातर निवेशकों के लिए ज़रूरी नहीं हैं. अगर लेना ही चाहें, तो पोर्टफ़ोलियो का छोटा हिस्सा ही लगाइए.
आपके लिए सही डेट फ़ंड कौन-सा है?
वैल्यू रिसर्च फ़ंड एडवाइज़र आपके लक्ष्य और जोखिम उठाने की क्षमता के हिसाब से फ़ंड चुनने में मदद करता है.
फ़ंड एडवाइज़र को अभी सब्सक्राइब करें
ये लेख पहली बार अक्तूबर 26, 2026 को पब्लिश हुआ.
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार



 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


