


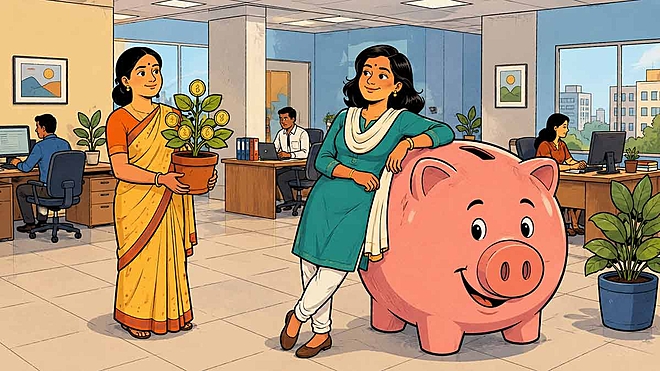
 Anand Kumar/AI-Generated Image


सारांशः दो निवेशक. दोनों का निवेश 10 साल के लिए. एक को हर साल 14 प्रतिशत रिटर्न मिलता है. दूसरे को 8 प्रतिशत, लेकिन वह हर महीने ज़्यादा रक़म बचाता है. नतीजा यह होता है कि जिसने बेहतर तरीक़े से निवेश किया, उसके पास आख़िर में कम पैसा बचता है. आगे कुछ घंटे फ़ंड चुनने में लगाने से पहले, इस गणित को समझ लेना ज़रूरी है.
मैं अक्सर ऐसे लोगों से मिलता हूं जो आख़िरकार निवेश करने का मन बना लेते हैं और मैं देखता हूं कि उनकी सारी ऊर्जा कहां जाती है. लार्ज कैप लें या फ़्लेक्सी कैप. डायरेक्ट लें या रेगुलर. किस फ़ंड का पिछले तीन साल का रिकॉर्ड सबसे अच्छा है. घंटों की उलझन. लेकिन जो एक सवाल असल में तय करता है कि आगे चलकर नतीजा क्या होगा, वह मुझे लगभग कभी सुनने को नहीं मिलता: आप हर महीने कितना निवेश करेंगे?
यह ज़िम्मेदारी से बचने का तरीका है, जिसे मेहनत का नाम दिया गया है. फ़ंड चुनना दिलचस्प काम है, इस पर बहस हो सकती है, इस पर बात करते हुए आप आत्मविश्वास से भरे रहते हैं. लेकिन हर महीने कितना पैसा लगाना है, यह सवाल बोरिंग है और थोड़ा तकलीफ़देह भी. इसलिए दिमाग़ बड़े सवाल से बचने के लिए छोटे सवाल की तरफ़ भागता है.
यहां वह हिसाब है जिससे यह आदत बदल देनी चाहिए.
दो निवेशक हैं, दोनों ज़ीरो से शुरुआत करते हैं, दोनों 10 साल तक निवेश करते हैं. पहला निवेशक हर महीने ₹20,000 लगाता है और उसे सालाना 8 प्रतिशत रिटर्न मिलता है. सीधी-सादी, बोरिंग और भरोसेमंद बात. दूसरा निवेशक खूब पढ़ता है, बेहतरीन चुनाव करता है, और उसे 14 प्रतिशत सालाना रिटर्न मिलता है. ऐसा रिटर्न जिसकी बड़े-बड़े एक्सपर्ट भी तारीफ़ करेंगे. लेकिन वह हर महीने सिर्फ़ ₹12,000 बचाता है, क्योंकि उसे अपने हुनर पर इतना भरोसा है कि उसे लगता है ज़्यादा बचाने की ज़रूरत नहीं है.
10 साल बाद, पहले निवेशक के पास ₹36 लाख हैं. दूसरे निवेशक के पास, अपने ज़्यादा रिटर्न के बावजूद, सिर्फ़ ₹32 लाख हैं.
अब देखिए हर रुपया कहां से आया. दूसरा निवेशक एक बात में सही था, मार्केट ने उसे ₹17 लाख का फ़ायदा दिया, जबकि पहले निवेशक को सिर्फ़ ₹13 लाख का. निवेश के मामले में वह जीत गया. लेकिन उसने अपनी जेब से इतना कम पैसा लगाया कि उसका हुनर भी यह कमी पूरी नहीं कर सका. उसका 6 प्रतिशत-अंक के रिटर्न का फ़ायदा, ₹8 हज़ार की कम बचत को पीछे नहीं छोड़ पाया.
ज़्यादा बचाने की बोरिंग आदत, बेहतर निवेश करने की रोमांचक आदत को मात दे देती है.
ऐसा क्यों होता है? शुरुआती सालों में जमा रक़म छोटी होती है. इसलिए उस पर मिलने वाला रिटर्न भी रुपयों में कम ही रहता है, चाहे प्रतिशत कितना भी ज़्यादा क्यों न हो. इस दौर में असल में जो चीज़ रक़म को बढ़ाती है, वह है वो पैसा जो आप लगातार जोड़ते जाते हैं. शुरुआती 10 साल में आपका योगदान ही सबसे बड़ा काम करता है. बाद में, जब आधार बड़ा हो जाता है, तब जाकर उस पर मिलने वाला रिटर्न मायने रखने लगता है. लेकिन तब तक बचत की दर वाला फ़ायदा इतना जमा हो चुका होता है कि बेहतर चुनाव करना भी उसकी बराबरी नहीं कर पाता.
और, यहां मज़ेदार बात यह है. ज़्यादातर लोग फ़ंड चुनने पर तब सबसे ज़्यादा ध्यान लगाते हैं, जब उसका महत्व सबसे कम होता है और जब असल में उसका महत्व बढ़ता है, तब तक उनकी दिलचस्पी ख़त्म हो चुकी होती है.
अगर आप शुरुआत कर रहे हैं, तो मैं यह क्रम अपनाने की सलाह दूंगा. पहले यह पता करें कि आप कितना बचा सकते हैं. फिर उस रक़म को थोड़ा और बढ़ाएं, उतना जितना आपको सहज न लगे. यह आंकड़ा तय करने के बाद ही फ़ंड पर अपनी ऊर्जा ख़र्च करें. निवेश का तरीक़ा सीधा-सादा और बोरिंग रखें. बाक़ी काम समय पर छोड़ दें.
बस एक चेतावनी. इसे लापरवाही की छूट न समझें. पैसे सेविंग अकाउंट में पड़े रहने दें, तो रिटर्न ही समस्या बन जाएगा. क्रिप्टो में हाथ आज़माएं या F&O में जुआ खेलें, तो कोई भी बचत दर आपको नहीं बचा पाएगी. लेकिन सही और समझदारी वाले विकल्पों के बीच, फ़र्क़ उतना बड़ा नहीं होता जितना यह मायने रखता है कि आप कितना बचाते हैं.
तो ज़्यादा बचाइए. बोरिंग विकल्प चुनें. उलझना बंद कीजिए.
यह भी पढ़िएः RBI के नए नियमों को कबूलनामे की तरह पढ़िए
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार

 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


