


 Ujjal Das/AI-Generated Image
सारांशः हर साल हज़ारों भारतीय परिवारों को पता चलता है कि म्यूचुअल फ़ंड का पैसा कमाना जितना आसान है, उसे विरासत में पाना उतना ही मुश्किल. SEBI ने क्लेम अटकने की सबसे आम वजहों को ठीक करने की कोशिश की है. लेकिन ये नियम तभी काम आएंगे जब आपको पूरी प्रक्रिया पता हो.
हर साल हज़ारों भारतीय परिवारों को पता चलता है कि म्यूचुअल फ़ंड का पैसा कमाना जितना आसान है, उसे विरासत में पाना उतना ही मुश्किल. फ़ोलियो चार-पांच AMC में बिखरे रहते हैं. हर एक अलग तरह के काग़ज़ात मांगता है. डेथ सर्टिफिकेट और फ़ोलियो के रिकॉर्ड में नाम की एक छोटी-सी स्पेलिंग गड़बड़ी भी क्लेम को महीनों तक अटका सकती है.
17 जुलाई को SEBI ने इसे सुधारने की दिशा में क़दम उठाया. इसके निर्देश पर AMFI ने यूनिट होल्डर की मौत के बाद यूनिट्स क्लेम करने के मानकों में बदलाव किया है. क्लेम अटकने की तीन सबसे आम वजहों के अब साफ़ जवाब हैं. AMC अब नए पते का दस्तावेज़ स्वीकार कर सकते हैं. नाम में गड़बड़ी को सेल्फ़-सर्टिफ़ाइड आधार या पासपोर्ट कॉपी से ठीक किया जा सकता है. हस्ताक्षर मेल न खाने पर सीधे रिजेक्शन की जगह अब एक चरणबद्ध प्रक्रिया अपनाई जाएगी. AMFI को यह भी सुनिश्चित करना होगा कि इससे जुड़े सभी लोगों को ट्रेनिंग मिले, ताकि हर फ़ंड हाउस एक ही प्रक्रिया अपनाए, 40 अलग-अलग तरीक़े नहीं.
यह तो हुई ख़बर. यह तभी काम की है जब आपको पूरी प्रक्रिया मालूम हो. तो चलिए, पूरी बात समझते हैं.
हर जीवित निवेशक को सबसे पहले क्या करना चाहिए
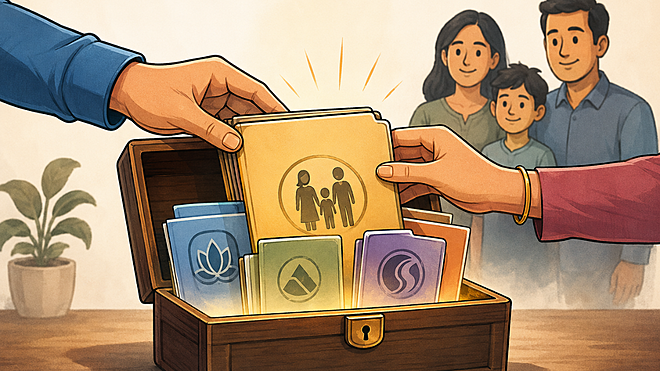
आप अपने परिवार के लिए सबसे बड़ा काम यह कर सकते हैं कि नॉमिनेशन रजिस्टर कर दें. हर नए सिंगल-होल्डर फ़ोलियो में नॉमिनी होना ज़रूरी है या फिर औपचारिक रूप से इससे इनकार दर्ज होना चाहिए. आप एक फ़ोलियो में कई नॉमिनी भी रजिस्टर कर सकते हैं, हर एक के हिस्से का प्रतिशत तय करके. इसका इस्तेमाल कीजिए. नॉमिनी वाला फ़ोलियो कुछ दिनों में ट्रांसफ़र हो जाता है. बिना नॉमिनी वाले फ़ोलियो में महीनों लग सकते हैं और कोर्ट के आदेश की भी ज़रूरत हो सकती है.
इसके अलावा, शादी, तलाक़ या किसी की मौत के बाद नॉमिनेशन ज़रूर अपडेट करें. अपने सभी निवेशों की एक सूची बनाकर रखें, जहां आपका परिवार उसे आसानी से खोज सके. और अपना नाम PAN, आधार और फ़ोलियो में बिल्कुल एक जैसा रखें. नए नियमों से गड़बड़ियां सुलझाना आसान हो गया है, लेकिन सबसे अच्छी गड़बड़ी वही है जो कभी हो ही नहीं.
पैसा असल में किसे मिलता है
ज़्यादातर परिवार यहीं ग़लती करते हैं. नॉमिनी पैसे का मालिक नहीं होता. क़ानूनन, नॉमिनी सिर्फ़ यूनिट्स को असली क़ानूनी वारिसों के लिए ट्रस्ट में रखता है. अगर वसीयत है, तो फ़ैसला वसीयत के हिसाब से होगा. अगर नहीं है, तो उत्तराधिकार क़ानून लागू होगा. ज़्यादातर मामलों में इससे फ़र्क़ नहीं पड़ता, क्योंकि नॉमिनी और वारिस एक ही व्यक्ति होते हैं, आमतौर पर पति या पत्नी. लेकिन अगर एक बच्चा नॉमिनी है और वसीयत में किसी दूसरे का नाम है, तो AMC पैसा नॉमिनी को ही देगा और परिवार का क़ानूनी हक़ एक अलग मामला बन जाता है.
जॉइंट होल्डिंग में मामला अलग होता है. जब एक होल्डर की मौत होती है, तो यूनिट्स बचे हुए होल्डर के पास चली जाती हैं. जॉइंट फ़ोलियो में नॉमिनेशन तभी मायने रखता है जब सभी होल्डर न रहें.
क्लेम, स्टेप बाई स्टेप
सबसे पहले सब कुछ पता करें. CAMS, KFintech या MFCentral से दिवंगत व्यक्ति का कंसॉलिडेटेड स्टेटमेंट लें. फ़ंड स्टेटमेंट के लिए ईमेल चेक करें. इनकम टैक्स का AIS भी फ़ंड लेन-देन की जानकारी देता है. पूरी तरह से पड़ताल करें. परिवार अक्सर फ़ोलियो भूल जाते हैं और यही वजह है कि भारत में अनक्लेम्ड फ़ंड मनी का ढेर लगातार बढ़ता जा रहा है.
फ़ंड हाउस को सूचित करें. मौत की सूचना मिलते ही, जिन सभी फ़ोलियो में दिवंगत व्यक्ति पहला होल्डर था, उन पर PAN-वाइड लेन-देन रोक दिया जाता है. SIP भी बंद करा दें, क्योंकि बैंक अकाउंट वैसे भी फ़्रीज़ हो जाएगा.
अपनी स्थिति पहचानें. इसके तीन प्रकार हैं. बचे हुए जॉइंट होल्डर को सिर्फ़ ट्रांसमिशन फ़ॉर्म, मृत्यु प्रमाणपत्र और KYC चाहिए. रजिस्टर्ड नॉमिनी को इसके साथ बैंक डिटेल भी देनी होगी, हस्ताक्षर ₹5 लाख तक के क्लेम के लिए बैंक मैनेजर से अटेस्ट कराने होंगे और इससे ज़्यादा के लिए नोटरी या मजिस्ट्रेट से.
बिना नॉमिनी और बिना जॉइंट होल्डर वाला रास्ता सबसे मुश्किल है और काग़ज़ी काम रक़म के साथ बढ़ता जाता है. PAN स्तर पर ₹5 लाख तक, क़ानूनी वारिस सभी वारिसों के हस्ताक्षर वाले इंडेम्निटी बॉन्ड, हलफ़नामे, रिश्ते के सबूत और बैंक-अटेस्टेड हस्ताक्षर के साथ क्लेम कर सकते हैं. ₹5 लाख से ₹10 लाख के बीच, वही रास्ता है बस नोटरी अटेस्टेशन के साथ. ₹10 लाख से ऊपर, कोई शॉर्टकट नहीं है: आपको कोर्ट से सक्सेशन सर्टिफ़िकेट, प्रोबेटेड वसीयत या लेटर ऑफ़ एडमिनिस्ट्रेशन चाहिए होगा. इसमें महीनों लगते हैं और कोर्ट फ़ीस भी देनी पड़ती है. नॉमिनेशन असल में इसी स्थिति को टालने के लिए है.
जमा करें और फ़ॉलो-अप करें. CAMS और KFintech मिलकर ज़्यादातर फ़ंड हाउस संभालते हैं, इसलिए एक ही विज़िट में कई AMC का काम हो सकता है. फ़ंड हाउस धोखाधड़ी की जांच के तौर पर दिवंगत व्यक्ति के रजिस्टर्ड पते पर सूचना भेजता है और रिडेम्शन की इजाज़त मिलने से पहले क़रीब 10 कारोबारी दिनों की कूलिंग-ऑफ़ अवधि लागू होती है.
ट्रांसमिशन के बाद, तुरंत नया नॉमिनेशन रजिस्टर करें. आपने अभी देखा ही है कि क्यों.
नए नियम असल में क्या ठीक करते हैं
ट्रांसमिशन बड़े दस्तावेज़ों की वजह से शायद ही कभी अटकता है. यह छोटी-मोटी गड़बड़ियों की वजह से अटकता है. फ़ोलियो में नाम है सुनील कुमार गुप्ता, डेथ सर्टिफिकेट में लिखा है सुनील गुप्ता. रिकॉर्ड में जो पता है, वह घर तो 15 साल पहले ही बिक चुका. 2004 के किसी काग़ज़ी फ़ॉर्म पर किया गया हस्ताक्षर अब किसी से मेल नहीं खाता.
अब तक हर AMC इसे अपने तरीक़े से संभालता था और डिफ़ॉल्ट फ़ैसला था रिजेक्शन. संशोधित मानक अब यह बदल देते हैं. पते, नाम और हस्ताक्षर, हर एक के लिए एक तय समाधान का रास्ता है, जो SEBI के फ़रवरी 2026 के मास्टर सर्कुलर में RTA के लिए बनाए गए फ़्रेमवर्क से लिया गया है. जो मुख्य दस्तावेज़ आपको चाहिए होते हैं, उनमें कुछ नहीं बदला. बस अब क्लेम को लटकाए रखने के बहाने ख़त्म हो गए हैं.
टैक्स की स्थिति
ट्रांसमिशन कोई टैक्सेबल इवेंट नहीं है. क्लेम करने वाले को यूनिट्स असली लागत और होल्डिंग पीरियड के साथ ही मिलती हैं. टैक्स सिर्फ़ रिडेम्शन पर लगता है और उसकी कैलकुलेशन वैसे ही होती है जैसे मूल निवेशक के लिए होती. इसलिए जल्दबाज़ी में रिडीम करने की कोई टैक्स वजह नहीं है. फ़ैसला उसकी योग्यता के आधार पर लें: क्या यह फ़ंड आपके अपने पोर्टफ़ोलियो में फ़िट बैठता है या नहीं?
आज ही यह कीजिए
अगर आप निवेशक हैं: चेक करें कि हर फ़ोलियो में सही नॉमिनी दर्ज हैं, अपने सभी निवेशों की एक लिस्ट बनाएं, परिवार को बताएं कि यह लिस्ट कहां है, और नाम या पते की किसी भी गड़बड़ी को अभी ठीक कर लें, जब तक आप ख़ुद फ़ॉर्म पर हस्ताक्षर कर सकते हैं.
अगर आप क्लेम करने वाले हैं: पहले डेथ सर्टिफिकेट, फिर पूरी फ़ोलियो लिस्ट, फिर अपनी स्थिति पहचानें, फिर अपने क्लेम की रक़म के हिसाब से दस्तावेज़ तैयार करें, और RTA के ज़रिए जमा करके लिखित में फ़ॉलो-अप करें. नियम अब आपके पक्ष में हैं. इनका इस्तेमाल कीजिए.
यह भी पढ़ेंः इक्विटी फ़ंड का पैसा कब लिक्विड फ़ंड में डाल देना चाहिए?
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार



 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


