


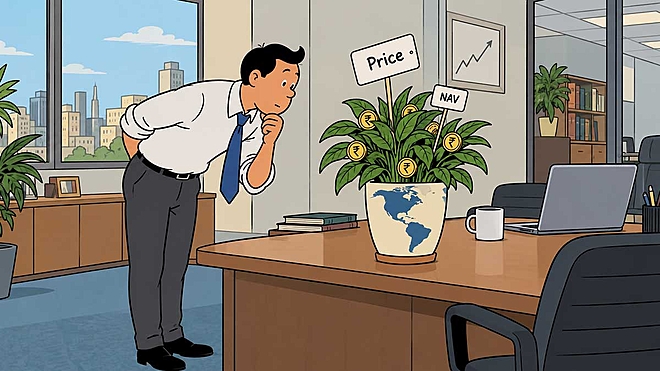
 Anand Kumar/AI-Generated Image
सारांशः भारतीय शेयर बाज़ार में लिस्ट एक ETF में पिछले हफ़्ते अचानक भारी तेज़ी देखी गई. लेकिन हैरान करने वाली बात यह है कि जिन 50 कंपनियों में इस फ़ंड का पैसा लगा है, उनके शेयर नीचे गिर रहे थे. एक ही कंपनियां, एक ही हफ़्ता, लेकिन दो बिल्कुल उल्टे नतीजे! बाज़ार भाव और असली वैल्यू का यह अंतर कोई तक़नीकी ख़राबी नहीं है, बल्कि यह धीरे-धीरे अंदर ही अंदर बढ़ रहा था. इस अंतर को इतना बड़ा बनाने का काम एक ऐसे नए नियम ने किया, जिस पर लगभग किसी का ध्यान ही नहीं गया.
पिछले शुक्रवार से गुरुवार के बीच, Motilal Oswal Nasdaq Q50 ETF का भाव 41 प्रतिशत चढ़ गया. इसके उलट, जिन 50 कंपनियों में इसका पैसा लगा है, उनकी वैल्यू 2.6 प्रतिशत घट गई.
एक ही फ़ंड की कंपनियां, फिर ऐसा खेल कैसे?
इसे समझने के लिए जानिए कि ETF की दो क़ीमतें होती हैं: पहली NAV (यानी फ़ंड में शामिल शेयरों की असली वैल्यू) और दूसरा बाज़ार मूल्य (जिस भाव पर लोग शेयर बाज़ार में इसे ख़रीदे-बेच रहे हैं). आमतौर पर ये दोनों क़ीमतें लगभग बराबर रहती हैं. अगर बाज़ार में मांग बढ़ने से ETF का भाव NAV से ऊपर जाता है, तो बड़े ब्रोकर (मार्केट मेकर) सीधे फ़ंड हाउस से NAV के भाव पर नई यूनिट्स बनवाकर बाज़ार में बेचने लगते हैं, जिससे बाज़ार भाव वापस नीचे आ जाता है और अंतर ख़त्म हो जाता है.
लेकिन विदेश में पैसा लगाने वाले इंटरनेशनल ETFs के लिए यह रास्ता पूरी तरह बंद हो चुका है. भारत की 1 अरब डॉलर की विदेशी निवेश लिमिट अप्रैल 2024 में ही ख़त्म हो गई थी, जिसके बाद से नई यूनिट्स का बनना पूरी तरह रुक गया है. वहीं, जो म्यूचुअल फ़ंड ETF के रास्ते निवेश नहीं करते, उनके लिए 7 अरब डॉलर की अलग लिमिट थी और वह भी पूरी तरह भर चुकी है. यही वजह है कि विदेश में लगाने वाले 60 में से 59 ओपन-एंडेड म्यूचुअल फ़ंड में एकमुश्त (Lumpsum) पैसा जमा होना बंद है. आज की तारीख़ में सिर्फ़ Baroda BNP Paribas Aqua FoF ही नया एकमुश्त पैसा और नई SIP ले रहा है, जबकि बाक़ी कुछ फ़ंड केवल पुरानी चालू SIP की किश्तें ही जमा कर रहे हैं.
इसका सीधा मतलब यह हुआ कि अब निवेशकों के पास ETF ख़रीदने के लिए सिर्फ़ शेयर बाज़ार का ही रास्ता बचा है. अब जहां ख़रीदारों की लंबी कतार हो और बाज़ार में नई सप्लाई बिल्कुल न हो, वहां चीजें महंगी (प्रीमियम पर) मिलने लगती हैं. पिछले कई महीनों से यह प्रीमियम लगभग 20 प्रतिशत के आसपास चल रहा था, जो परेशान करने वाला तो था, लेकिन कम से कम एक जगह टिका हुआ था.
फिर इस हफ़्ते ऐसा क्या हुआ कि बात हाथ से निकल गई?
दरअसल, क़ीमतों को रोकने वाली आखिरी रुकावट हट गई. पिछले चार सालों से ETF का बाज़ार भाव दो दिन पुरानी NAV से 20 प्रतिशत से ज्यादा ऊपर या नीचे नहीं जा सकता था. भले ही यह नियम प्रीमियम रोकने के इरादे से न बनाया गया हो, लेकिन यह एक ब्रेक का काम ज़रूर करता था. जब भी मांग बढ़ती, Q50 ETF 20 प्रतिशत की ऊपरी लिमिट से टकराकर रुक जाता था.
लेकिन 7 सितंबर को SEBI ने नया नियम लागू कर दिया. अब यह 20 प्रतिशत का दायरा दो दिन पुरानी NAV के बजाय, पिछले दिन के बाज़ार भाव पर तय होने लगा. यह नियम उन ETFs के लिए तो बिल्कुल सही है जहां नई यूनिट्स लगातार बन रही हैं. लेकिन जिन फ़ंड में नई सप्लाई पूरी तरह बंद है, वहां पिछले दिन के बाज़ार भाव में पहले से ही भारी प्रीमियम जुड़ा हुआ था. नए नियम की वजह से अब प्राइस बैंड उस महंगे प्रीमियम के ऊपर ही बनने लगा और देखते ही देखते प्रीमियम पर प्रीमियम जुड़कर क़ीमत तेज़ी से ऊपर भागने लगी.
Q50 ETF का प्रीमियम शुक्रवार को 19.5 प्रतिशत था, जो सोमवार को सीधे 38 प्रतिशत पर पहुंच गया (जबकि अमेरिका का बाज़ार बंद था और असली NAV में कोई बदलाव नहीं हुआ था). इसके बाद मंगलवार को यह 67 प्रतिशत, बुधवार को 83 प्रतिशत और गुरुवार को 73 प्रतिशत तक जा पहुंचा. गुरुवार को इसका एक यूनिट ₹199.89 पर बंद हुआ, जबकि इसमें शामिल शेयरों की असली वैल्यू केवल ₹115.69 थी. यानी हर ₹200 की ख़रीदारी में से निवेशक ₹84 सिर्फ़ कतार में खड़े रहने का प्रीमियम चुका रहे थे.
क़ीमत, असली वैल्यू और उनके बीच का फ़र्क
| ETF का नाम | NAV (₹) | बाज़ार भाव (₹) | 10 सितंबर को प्रीमियम (%) | 04 सितंबर को प्रीमियम (%) | 1 साल का औसत (%) | 7-10 सितंबर का कुल कारोबार (₹ करोड़) | आम दिनों का कारोबार (₹ करोड़) |
|---|---|---|---|---|---|---|---|
| Motilal Oswal Nasdaq Q50 | 115.69 | 199.89 | 72.8 | 19.5 | 14.8 | 97 | 1.4 |
| Mirae Asset S&P 500 Top 50 | 66.55 | 95.58 | 43.6 | 19.6 | 19.5 | 46 | 1.5 |
| Mirae Asset NYSE FANG+ | 172.14 | 225.7 | 31.1 | 19.6 | 19.7 | 108 | 5.6 |
| Mirae Asset Hang Seng TECH | 17.75 | 22.24 | 25.3 | 19.2 | 19.7 | 9 | 2.4 |
| Motilal Oswal NASDAQ 100\ | 271.56 | 333.21 | 22.7 | 19 | 11 | 179 | 23.5 |
| Nippon India Hang Seng BeES | 452.25 | 466.06 | 3.1 | 2.5 | 14.4 | 13 | 8.1 |
NSE के बंद भाव का उसी दिन की NAV से अंतर. औसत आंकड़े: 10 सितंबर 2025 से 3 सितंबर 2026 तक.
ऊपर दी गई टेबल के आखिरी दो कॉलम बाज़ार की भारी भीड़ की साफ़ तस्वीर दिखाते हैं: Q50 ETF में बुधवार को ₹43 करोड़ का कारोबार हुआ, जबकि आम दिनों में यहां मुश्किल से ₹1.4 करोड़ का काम होता था. इसके उलट, Hang Seng BeES, जिसे कमज़ोर प्रदर्शन की वजह से कोई नहीं पूछ रहा, इसी नए नियम के बावजूद अपनी असली NAV से केवल 3 प्रतिशत ऊपर ट्रेड कर रहा है. साफ़ है कि नई यूनिट्स न बनने के कारण बाज़ार में यह प्रीमियम पैदा हुआ था और SEBI के नए नियम ने बस उस पर लगा ढक्कन हटा दिया.
बुधवार को दोनों ही फ़ंड हाउस ने अपनी ओर से सलाह जारी की. Mirae Asset ने निवेशकों को सावधान करते हुए इतने ऊंचे प्रीमियम पर ख़रीदारी न करने की सलाह दी. वहीं, Motilal Oswal ने बाज़ार का पूरा गणित सामने रखा: पुराने नियम के तहत Q50 का भाव सोमवार को ₹142.60 और मंगलवार को ₹142.48 से ऊपर जा ही नहीं सकता था. लेकिन नए नियम की वजह से इसकी ऊपरी लिमिट्स क्रमशः ₹170.32 और ₹196.91 तय हुईं और बाज़ार बंद होने तक इसका भाव इन लिमिट्स के बिल्कुल क़रीब पहुंच गया. फ़ंड हाउस ने यह भी जताया कि बाज़ार भाव हर दिन 20 प्रतिशत की दर से आगे भी बढ़ सकता है, लेकिन उन्होंने यह फ़ैसला निवेशकों पर छोड़ दिया कि क्या उन्हें यह क़ीमत चुकानी चाहिए या नहीं.
बिना ETF ख़रीदें भी आप इसमें फंस सकते हैं
'फ़ंड ऑफ फ़ंड्स' (FoFs) अपने पोर्टफ़ोलियो में मौजूद इन ETFs का हिसाब बाज़ार की चालू क़ीमत पर लगाते हैं, इसलिए बाज़ार में बढ़ा हुआ यह प्रीमियम सीधे उनकी NAV में जुड़ जाता है. मिराए एसेट S&P 500 टॉप 50 ETF FoF ने इस हफ़्ते 25.6 प्रतिशत का रिटर्न दिखाया, जबकि वास्तव में इसके ETF की असली NAV में महज 0.4 प्रतिशत की ही बढ़ोतरी हुई थी. ठीक इसी तरह, NYSE FANG+ FoF ने 8.9 प्रतिशत का रिटर्न दिखाया, जबकि असली NAV केवल 0.2 प्रतिशत ही बढ़ी थी.
अब खेल यह है कि जो निवेशक इस ऊंचे भाव पर आज अपना पैसा निकाल रहे हैं, उन्हें भुगतान उन निवेशकों के पैसों से किया जा रहा है जो फ़ंड में बने हुए हैं. जैसे ही यह प्रीमियम ख़त्म होगा, अमेरिकी बाज़ार में बिना किसी गिरावट के भी आपके इस फ़ंड ऑफ फ़ंड्स (FoF) की वैल्यू अचानक नीचे गिर जाएगी.
आगे क्या होगा?
SEBI के नए सर्कुलर के मुताबिक, 1 अप्रैल 2027 से प्राइस बैंड तय करने का आधार वापस 'पिछले दिन की असली NAV' को बनाया जाएगा. लेकिन इस सर्कुलर में इस बात का कोई जवाब नहीं है कि उस दिन सुबह उन ETFs का क्या होगा जो अपनी असली वैल्यू से 70 प्रतिशत ऊपर ट्रेड कर रहे हैं. रेगुलेटर के पास इस गड़बड़ी को ठीक करने के दो ही रास्ते हैं: या तो जिन ETFs में नई सप्लाई बंद है, उनके लिए इस नियम की तारीख़ को तुरंत पहले लाया जाए, या फिर नई यूनिट्स बनाने की अनुमति दी जाए. इन दोनों ही सूरत में यह भारी-भरकम प्रीमियम एक झटके में गायब हो जाएगा.
अगर आपके पास ये यूनिट्स पहले से हैं, तो याद रखें कि बाज़ार भाव और असली वैल्यू का यह अंतर बिना किसी चेतावनी के अचानक ख़त्म हो सकता है. सबसे बड़ी बात, बाज़ार में कोई भी निवेशक इन यूनिट्स को शॉर्ट-सेल करके इस गिरावट का फ़ायदा भी नहीं उठा सकता. अगर आप नया पैसा लगाने की सोच रहे हैं, तो ख़रीदने से पहले हमेशा बाज़ार भाव की तुलना NAV से जरूर करें. अगर बाज़ार भाव NAV से बहुत ऊपर है, तो आप शेयर नहीं, बल्कि बाज़ार की 'शॉर्टेज' ख़रीद रहे हैं. यही बात 'फ़ंड ऑफ फ़ंड्स' में निवेश करने वालों पर भी पूरी तरह लागू होती है.
अगले हफ़्ते फिर मुलाक़ात होगी!
बाज़ार भाव की तुलना असली NAV से करना एक अच्छी आदत है. लेकिन कोई फ़ंड सचमुच आपके पोर्टफ़ोलियो में रहने लायक है या नहीं, यह समझना उससे भी ज़्यादा ज़रूरी है. 'वैल्यू रिसर्च फ़ंड एडवाइज़र' आपके मौजूदा पोर्टफ़ोलियो की रिव्यू करता है, गैर-ज़रूरी फ़ंड को बाहर निकालता है और आपके फ़ाइनेंशियल गोल के हिसाब से एक सही पोर्टफ़ोलियो तैयार करने में मदद करता है.
फ़ंड एडवाइज़र के बारे में और जानें!
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार



 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


