


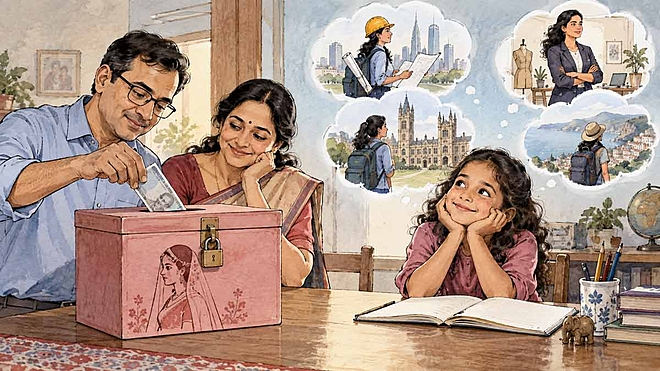
 AI-generated image
सारांशः बेटी के नाम पर FD खोल देना भारत में एक परंपरा है. पर 20 साल के लक्ष्य के लिए FD सही जगह नहीं है, क्योंकि पढ़ाई का ख़र्च उससे तेज़ी से बढ़ रहा है. और पैसे पर "शादी" का नाम लिख देना उसके बाक़ी सारे रास्ते चुपचाप बंद कर देता है. जानिए, इसकी जगह आपको क्या करना चाहिए.
आपकी 7 साल की बेटी आर्किटेक्ट बनना चाहती है. या अपना कोई कारोबार खड़ा करना है. या उसे कहीं दूर जाकर पढ़ना है. इसी तरह आपकी नन्हीं सी गुड़िया के सपने हर साल बड़े होते जा रहे हैं. उधर आपने उसके जन्म के कुछ महीनों बाद ही जो FD ली थी, तो वो अपनी उसी पुरानी रफ़्तार से चल रही है.
भारत के ज़्यादातर घरों में यही होता है. कोई एक FD खुलवा देता है. कोई हर साल थोड़ा-थोड़ा सोना ख़रीदने लगता है. रक़म चुपचाप बढ़ती रहती है और परिवार को तसल्ली हो जाती है कि उसका भविष्य तय हो गया. “मेरा मानना है, भले ही मां-बाप के निर्णय ग़लत हो सकते हैं पर नीयत नहीं.”
नीयत में प्यार है. पर उस इंतज़ाम के अंदर दो ग़लतियां छिपी हैं. एक नज़रिए की और एक पैसे की. और दूसरी वाली शायद ज़्यादा महंगी पड़ती है.
पहली ग़लती: आप उसकी ज़िंदगी के सिर्फ़ एक दिन की योजना बना रहे हैं
ज़रा देखिए कि वो शादी वाला फ़ंड चुपचाप क्या मान लेता है. वो मान लेता है कि उसकी ज़िंदगी का सबसे बड़ा ख़र्च एक समारोह होगा. और उधर, जिस बच्ची के लिए आप यह सब कर रहे हैं, उसके मन में पूरी एक ज़िंदगी है. आपकी योजना में सिर्फ़ एक दिन.
अब इसे आगे बढ़ाकर देखिए. वो 22 की होती है और विदेश में मास्टर्स करना चाहती है. तब उस FD का क्या होगा? वो तो शादी के लिए रखी थी. तो या तो उसका इरादा छोड़ना पड़ेगा, या परिवार को उधार लेना पड़ेगा. और यह सब तब, जब पैसा घर में ही पड़ा है, पर उस काम के लिए नहीं जो वो सच में करना चाहती है. अच्छी नीयत और अच्छे नतीजे के बीच यही फ़र्क़ होता है.
दूसरी ग़लती: पैसा ग़लत जगह रखा है
इस बात पर लगभग कोई ध्यान नहीं देता और यह ज़्यादा मायने रखती है. मान लीजिए आपकी बेटी 5 साल की है और आप उस चीज़ के लिए बचा रहे हैं जो 15 से 20 साल बाद आनी है. तो क्या FD उस पैसे के लिए सही जगह है?
FD आजकल क़रीब 6.25% से 7% ब्याज देती है और उसके ब्याज पर आपके स्लैब की दर से टैक्स लगता है. अगर आप 30% स्लैब में हैं, तो हाथ में आने वाला रिटर्न 5% के आसपास रह जाता है. और दूसरी तरफ़, भारत में पढ़ाई का ख़र्च हर साल क़रीब 10% की रफ़्तार से बढ़ रहा है. और अगर पढ़ाई विदेश में करनी है, तो उसके साथ करेंसी का जोखिम भी जुड़ जाता है.
इसे एक उदाहरण से समझिए!
मान लीजिए, आज किसी कोर्स की फ़ीस ₹10 लाख है. वो फ़ीस हर साल 10% बढ़ रही है. और आपका पैसा FD में हर साल 5% की रफ़्तार से बढ़ रहा है, टैक्स कटने के बाद. तो 20 साल बाद वो फ़ीस कई गुना हो चुकी होगी और आपका पैसा उससे कहीं पीछे रह जाएगा. यानी आपने पूरी ईमानदारी से बचत की, हर साल पैसा डाला और फिर भी उस दिन रक़म कम पड़ जाएगी.
यह FD की ग़लती नहीं है. FD अपना काम ठीक कर रही है. बात यह है कि आपने उसे वो काम दे दिया, जिसके लिए वो बनी ही नहीं है.
इसके पीछे की बात सीधी है और याद रखने लायक़ है. पैसा कहां रखना है, यह इस बात से तय होना चाहिए कि वो कितने समय बाद चाहिए. न कि इससे कि उस पर क्या नाम लिखा है. पैसा शादी के लिए हो या पढ़ाई के लिए, अगर वो 15 साल बाद चाहिए, तो उसे ऐसी जगह होना चाहिए जो महंगाई से आगे निकल सके. FD उस पैसे के लिए बनी है जो आपको 1 से 3 साल में चाहिए, 20 साल में नहीं.
यह भी पढ़ें: अपने बच्चों के लिए निवेश कैसे करें?
एक नाम उसकी मर्ज़ी छीन लेता है
जब आप किसी पैसे पर "शादी" का नाम लिख देते हैं, तो आप सिर्फ़ रक़म तय नहीं करते. आप यह भी तय कर देते हैं कि उसकी ज़िंदगी के किस दिन वो पैसा सामने आ सकता है. वो खुलेगा अगर उसकी शादी हो. और नहीं खुलेगा अगर उसे पढ़ना हो. या कुछ शुरू करना हो. या दो साल लेकर यह तय करना हो कि उसे करना क्या है.
अब वही पैसा बिना किसी नाम के सोचिए, बस उसके भविष्य के लिए रखा हुआ. वो हर रास्ते पर काम आएगा. अगर वो 22 की उम्र में पढ़ना चाहे, तो पैसा वहां है. 25 साल की होने पर शादी करना चाहे, तो पैसा वहां है. 27 की होने पर कोई कारोबार शुरू करना चाहे, तब भी पैसा वहां है.
तोहफ़ा पैसा नहीं है. तोहफ़ा यह है कि फ़ैसला उसका ही रहे. साथ ही, यह ध्यान रखिए कि यह परंपरा के ख़िलाफ़ बात नहीं है. शादी अब भी उन रास्तों में से एक है, जिन पर वो पैसा लग सकता है. बस इतना बदला है कि वो अकेला रास्ता नहीं रहा.
यह भी पढ़ें: पांच साल में अपना निवेश दोगुना कैसे करें?
क़ानून पहले से आपके साथ है
ज़्यादातर माता-पिता यह नहीं जानते, और इससे पूरी बात और मज़बूत हो जाती है. जब आप अपनी बेटी के नाम पर किसी म्यूचुअल फ़ंड में पैसा लगाते हैं, तो उस पैसे की मालिक सिर्फ़ वो होती है. आप नहीं.
आप सिर्फ़ उसके गार्जियन होते हैं, यानी वो जो उसकी तरफ़ से अकाउंट चलाता है. और तीन बातें इसे साफ़ कर देती हैं. वो अकाउंट आपके और उसके, दोनों के नाम पर नहीं हो सकता. पैसा निकालने पर वो सिर्फ़ उसके बैंक अकाउंट में जाएगा, आपके नहीं. और 18 साल की होते ही पूरा हक़ उसके पास चला जाएगा.
यानी क़ानून की नज़र में वो पैसा कभी आपका था ही नहीं. तो सवाल यह नहीं है कि उस पर हक़ उसे कब देना है. वो हक़ क़ानून उसके 18वें जन्मदिन पर ख़ुद दे देता है. असली सवाल यह है कि उससे पहले के 18 साल में आपने ऐसा कुछ बनाया या नहीं, जो वो सच में इस्तेमाल कर सके.
तो इसकी जगह क्या करें
सुकन्या समृद्धि को समझिए, पर उसे ही पूरी योजना मत बना लीजिए. SSY इस वक़्त सालाना 8.2% देती है. और उस पर कहीं टैक्स नहीं लगता, न जमा करते वक़्त, न ब्याज पर और न मैच्योरिटी पर. इसलिए सुरक्षित हिस्से के लिए यह बहुत अच्छी है.
यह अकाउंट 10 साल से छोटी बेटी के नाम खुल सकता है और इसमें साल में ₹250 से लेकर ₹1.5 लाख तक डाले जा सकते हैं. एक बात जो आपकी पूरी योजना बदल देगी. इसमें पैसा सिर्फ़ पहले 15 साल डालना पड़ता है, पर अकाउंट मैच्योर 21 साल में होता है. यानी आख़िरी 6 साल आपको कुछ नहीं डालना और पैसा अपने आप बढ़ता रहता है. और यह 21 साल अकाउंट खुलने की तारीख़ से गिने जाते हैं, बेटी की उम्र से नहीं. यह ग़लतफ़हमी बहुत लोगों को होती है, और इसी से उनका पूरा हिसाब ग़लत बैठ जाता है.
यह भी पढ़ें: Sukanya Samriddhi Yojana की स्टेटमेंट Online कैसे चेक करें?
पर तीन सीमाएं जान लेना ज़रूरी है.
- पहली, आप उसकी हायर एजुकेशन के लिए बीच में पैसा निकाल सकते हैं, पर पूरा नहीं. यह सुविधा तब शुरू होती है जब बेटी 18 की हो जाए, या दसवीं पास कर ले, इनमें से जो पहले हो जाए. और कितना निकाल सकते हैं? मान लीजिए पिछले साल के आख़िर में अकाउंट में ₹10 लाख थे. तो आप ₹5 लाख तक निकाल सकते हैं. वो भी साल में एक बार और यह सिलसिला ज़्यादा से ज़्यादा 5 साल चलेगा. बाक़ी पैसा अकाउंट में पड़ा-पड़ा बढ़ता रहेगा.
- दूसरी, इसका रिटर्न तय है. इसलिए वो पढ़ाई की महंगाई से कितना आगे निकल पाएगा, इसकी एक हद है.
- तीसरी, जो ऊपर की सारी बातों के बाद सबसे ज़्यादा ध्यान देने लायक़ है. इस स्कीम में बेटी के 18 साल की होने के बाद, उसकी शादी पर अकाउंट वक़्त से पहले बंद किया जा सकता है. यानी सरकार की अपनी, बेटियों के लिए बनी स्कीम में भी वही शादी वाली सोच पहले से बैठी हुई है.
SSY को बुनियाद मानिए, पूरी इमारत नहीं
उसमें उतना ही पैसा रखिए जितना सुरक्षित रहना चाहिए और बाक़ी किसी दूसरी जगह.
- बाक़ी पैसा वहां रखिए जहां वो बढ़ सके. अगर लक्ष्य 15 से 20 साल दूर है, तो किसी इक्विटी म्यूचुअल फ़ंड की SIP उस पैसे को महंगाई से आगे निकलने का असली मौक़ा देती है. और अगर शुरू में कम पैसा ही लगा सकते हैं, तो कोई बात नहीं. क्योंकि रक़म से कहीं ज़्यादा मायने यह रखता है कि आपने उसे कितने साल दिए.
- और जैसे-जैसे वो दिन पास आए, सुरक्षा की तरफ़ बढ़िए. जब पढ़ाई या शादी 2 से 3 साल दूर रह जाए, तो पैसा धीरे-धीरे इक्विटी से निकालकर डेट या FD में ले आइए. आप नहीं चाहेंगे कि बाज़ार की एक गिरावट यह तय कर दे कि उसका एडमिशन होगा या नहीं.
- और जैसे-जैसे आपकी आमदनी बढ़े, अपनी SIP भी बढ़ाइए. जो SIP आपने 5 साल पहले शुरू की थी, वो अब आपके लिए उतनी बड़ी बात नहीं रह गई है.
3 बातें, जो माता-पिता को कोई नहीं बताता
1. 18 साल की होने तक टैक्स आपको ही देना है.
बेटी के नाम पर लगे पैसे से जो कमाई होती है, वो उसकी नहीं मानी जाती. वो आपकी आमदनी में जुड़ जाती है. और ख़ास बात यह कि वो उस माता या पिता की आमदनी में जुड़ती है, जो ज़्यादा कमाता है. ज़रूरी नहीं कि वही अकाउंट भी चला रहा हो. यह नियम इनकम टैक्स के सेक्शन 64(1A) में है.
हां, एक मामूली-सी छूट मिलती है, हर बच्चे पर साल में ₹1,500 की. पर वो आमतौर पर कुछ ख़ास काम नहीं आती.
और जिस दिन वो 18 की होती है, उस दिन से वो कमाई उसकी अपनी हो जाती है. फिर उस पर टैक्स उसके हिसाब से लगता है, जो आमतौर पर कहीं कम बैठता है. इसलिए बड़ी रक़म निकालने की योजना इस बदलाव को देखकर बनाइए.
2. 18वें जन्मदिन पर फ़ोलियो लॉक हो जाता है.
जिस दिन वो 18 की होती है, उस दिन फ़ंड हाउस उस अकाउंट पर ताला लगा देता है. चल रही SIP रुक जाती है. पैसा निकालना बंद हो जाता है. और कुछ भी तब तक नहीं चलेगा, जब तक वो ख़ुद एक फ़ॉर्म न भर दे. उस फ़ॉर्म के साथ उसे अपनी KYC, अपना PAN, अपने दस्तख़त और अपने बैंक की जानकारी देनी होती है. यानी अब वो अकाउंट उसका है, और उसे ही चलाना है.
इसलिए यह काग़ज़ी काम उसके जन्मदिन से क़रीब 3 महीने पहले ही शुरू कर दीजिए. वरना जो SIP आपने 18 साल तक चलाई, वो बीच रास्ते में ही रुक जाएगी.
3. जिस योजना में टर्म इंश्योरेंस नहीं है, वो आपके साथ ही ख़त्म हो जाती है. यहां जो भी हिसाब लगाया गया है, वो एक बात मानकर चलता है कि आप 15 या 20 साल तक पैसा डालते रहेंगे. और अगर आपकी कमाई रुक गई, तो वो SIP भी रुक जाएगी. टर्म इंश्योरेंस ही वो चीज़ है जो उसके लक्ष्य को ज़िंदा रखती है, जब आप उसे पूरा करने के लिए मौजूद नहीं होते. यह इस पूरे काम का सबसे सस्ता हिस्सा है, और सबसे ज़्यादा छोड़ा जाने वाला भी.
यह भी पढ़ें: सुकन्या समृद्धि योजना क्या है? ब्याज़ दर, पात्रता सहित जानिए इससे जुड़ी हर ज़रूरी बात
ध्यान रहे!
इस सलाह को कुछ लोग हद से आगे ले जाते हैं और उसे साफ़ कह देना चाहिए. अपनी रिटायरमेंट की बचत ख़ाली करके उसकी पढ़ाई मत कराइए. वजह सीधी है. पढ़ाई के लिए एजुकेशन लोन मिल जाता है, और वो भी वाजिब ब्याज पर. पर रिटायरमेंट के लिए कोई लोन नहीं देता. और जिन माता-पिता का पैसा 70 की उम्र में ख़त्म हो जाता है, वो उसी बेटी की ज़िम्मेदारी बन जाते हैं, जिसे वो आज़ाद करना चाहते थे. यानी पूरी कोशिश का मक़सद ही उलट जाता है.
दोनों लक्ष्यों की अपनी-अपनी योजना होनी चाहिए. और किसी एक को पूरा करने के लिए दूसरे को तोड़ना नहीं चाहिए.
और उसे अपना पोर्टफ़ोलियो दिखाइए
जब वो 14 या 15 की हो जाए, तो उसे पूरा हिसाब दिखा दीजिए. कितना जमा हुआ है, कहां रखा है, और कैसे बढ़ा है. इससे दो चीज़ें होती हैं. पहली, उसे अपने रास्ते दिखने लगते हैं और वो बड़ा सोचने लगती है. और दूसरी, वो सीख जाती है कि पैसा असल में काम कैसे करता है. यह समझ आगे पूरी ज़िंदगी उसके काम आएगी.
भारत में होता यह है कि बेटियों को पैसे की बातचीत से बाहर रखा जाता है और फिर उम्मीद की जाती है कि वो रातों-रात समझदार निवेशक बन जाएंगी. ऐसा नहीं होता. समझ भी वैसे ही बढ़ती है जैसे पैसा बढ़ता है, धीरे-धीरे, सालों में.
आख़िर में
बेटी के नाम पर FD खोल देना ग़लत नहीं है. वो प्यार जताने का एक तरीक़ा है. पर उससे बेहतर एक चीज़ है. वो है बिना किसी नाम वाला पैसा. ऐसा पैसा जो महंगाई से तेज़ बढ़े और उस दिन सामने आ जाए जिस दिन उसे ज़रूरत हो. चाहे वो दिन उसकी डिग्री का हो, या उसका पहला कारोबार शुरू करने का, या उसकी शादी का.
असल में, आप उसके लिए जो सबसे क़ीमती चीज़ बना सकते हैं, वो कोई रक़म नहीं है. वो यह है कि जब वो घड़ी आए, तो फ़ैसला उसका हो.
यह भी पढ़ें: PPF, सुकन्या समृद्धि, NPS वात्सल्य, म्यूचुअल फ़ंड: कौन बेहतर है?
ये लेख पहली बार सितंबर 15, 2026 को पब्लिश हुआ.
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार




 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


