



 AI-generated image
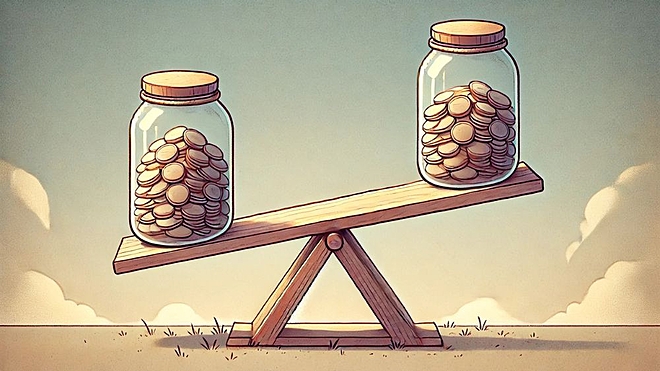
लगभग 10 साल पहले, मेरे माता-पिता ने इक्विटी म्यूचुअल फ़ंड में निवेश करना शुरू किया था. उन दोनों के निवेश की शुरुआत एक जैसी थी - वही फ़ंड, महीने की SIP (सिस्टमैटिक इन्वेस्टमेंट प्लान) की एक जितनी रक़म. फिर भी, आज मेरी मां के पोर्टफ़ोलियो में मेरे पिता के पोर्टफ़ोलियो से ज़्यादा पैसे हैं.
"मुझे समझ में नहीं आता," मैंने एक बार अपने माता-पिता से कहा. "अगर आपने एक जैसी SIP के साथ एक जैसे फ़ंड्स में निवेश किया है, तो क्या आपके रिटर्न एक जैसे नहीं होने चाहिए?"
मां ने अपना सिर हिलाया. "ये सिर्फ़ इस बारे में नहीं है कि आप कहां निवेश करते हैं, बल्कि इस बारे में भी है कि आप कैसे निवेश करते हैं और उसके बाद आने वाली चीज़ों को कैसे संभालते हैं."
इसलिए, जब मैंने गहराई से जानना शुरू किया, तो मुझे समझ में आया कि उनका क्या मतलब था. मेरे माता-पिता के निवेश करने के तरीके़ में कुछ अंतर थे. हालांकि ये स्पष्ट नहीं था, लेकिन ये मामूली अंतर दोनों पोर्टफ़ोलियो के बीच बड़े अंतर में कैसे बदल गया.
तो, मेरी मां ने क्या अलग किया?
#1 रेग्युलर स्कीम के बजाय डायरेक्ट स्कीमें चुनी
सबसे महत्वपूर्ण अंतरों में से एक ये था कि मेरे माता-पिता किस तरह की स्कीम में निवेश करते थे. पिताजी ने रेग्युलर स्कीमें चुनीं, जबकि मेरी मां ने बस पिताजी के निवेश की नकल की.
"मैंने बस वही चुना जो सबसे सरल लगा," उन्होंने स्वीकार किया. इससे अनजाने में उन्हें डायरेक्ट म्यूचुअल फ़ंड प्लान में निवेश करना पड़ा, जिसमें पिताजी के रेग्युलर प्लान की तुलना में एक्सपेंस रेशियो (व्यय अनुपात) काफ़ी कम था. औसतन, डायरेक्ट प्लान के एक्सपेंस रेशियो, रेग्युलर प्लान की तुलना में 1 प्रतिशत कम होते हैं. नतीजा, वे अपने जैसे रेग्युलर फ़ंड्स की तुलना में लगभग 1 प्रतिशत ज़्यादा कमाते हैं. इसलिए, डायरेक्ट प्लान में निवेश करना फ़ायदेमंद है.
ये भी पढ़ें: डायरेक्ट vs रेग्युलर म्यूचुअल फ़ंड: क्या बेहतर है?
ऐसा कहा जाता है कि डायरेक्ट प्लान तभी आदर्श होते हैं जब आप ख़ुद अपने निवेश के फ़ैसले लेने वाले निवेशक हों या जानते हों कि किस फ़ंड में निवेश करना है. वरना, फ़ाइनेंशियल एडवाइज़र की मदद से रेग्युलर स्कीमों में निवेश करना बेहतर है. हालांकि, सबसे महत्वपूर्ण बात ये है कि आप निवेश करना शुरू करें, भले ही छोटी राशि से ही क्यों न हो. क्योंकि निवेश में देरी करना या बिल्कुल भी निवेश न करना आपके धन के लिए डायरेक्ट प्लान की तुलना में रेग्युलर स्कीमों में निवेश करने से ज़्यादा नुक़सान देने वाला है.
#2 समय के साथ अपनी SIP बढ़ाना
अब तक, मैं ये सोच रहा था कि मेरे माता-पिता ने पिछले 10 साल में अपनी SIP की रक़म को स्थिर रखा है. हालांकि, मैं ग़लत साबित हुआ जब मेरी मां ने बताया कि वे हर साल अपनी SIP राशि में लगभग 5 प्रतिशत बढ़ाती रही हैं. हालांकि, मेरे पिता ने अपना योगदान हमेशा एक जैसा ही रखा.
अपनी SIP राशि बढ़ाकर, मेरी मां का पोर्टफ़ोलियो तेज़ी से बढ़ा, जिससे मेरे पिता की तुलना में उनका कॉर्पस बहुत बड़ा हो गया.
ये समझने के लिए कि स्टेप-अप SIP आपके निवेश को कैसे बढ़ा सकते हैं, अपने फ़ाइनेंशियल गोल पर बढ़ते हुए योगदान के असर को देखने के लिए म्यूचुअल फ़ंड कैलकुलेटर का इस्तेमाल करें.
#3 मार्केट के उतार-चढ़ाव के दौरान निवेश में बने रहना
बाज़ार में गिरावट के कारण अक्सर घबराहट होती है, जिससे निवेशक अपने SIP को रोक देते हैं या बंद कर देते हैं. मेरे पिता ने बाज़ार में गिरावट के दौरान कई बार अपनी SIP रोक दी, क्योंकि उन्हें लगता था कि जब हालात सुधरेंगे तो वे फिर से निवेश करेंगे.
ये भी देखें: मार्केट की मार से कैसे पाएं पार: गिरते सेंसेक्स के सबक़
हालांकि, मेरी मां अनुशासित रहीं और उन्होंने हर तरह के मार्केट फ़ेज़ में अपनी SIP जारी रखी. इस तरह से जब मार्केट नीचे थे, तो उन्होंने ज़्यादा यूनिट जमा कीं, जो बाद में मार्केट के ठीक होने पर बढ़ीं, जिससे उनके रिटर्न भी बढ़े.
#4 SIP को रोकें या नहीं
जबकि मेरे पिता ने मार्केट में गिरावट के दौरान अपनी SIP रोक दी थी, कभी-कभी परिस्थितियां उन्हें ऐसा करने के लिए मजबूर करती थीं.
"क्या आपको 2021 याद है?" पिताजी ने आह भरते हुए मुझसे पूछा. मां ने उन्हें सहानुभूति से हाथ थपथपाया.
"2021 में क्या हुआ?" मैंने पूछा.
"आपके पिता को आपके चाचा के इलाज के लिए पैसों की ज़रूरत थी. उन्हें जो लोन दिया था, उसे याद है? उन्हें छह महीने के लिए अपनी SIP रोकनी पड़ी."
पिता ने सिर हिलाया. "अब तक का सबसे बुरा समय. ठीक उन्हीं महीनों में बाज़ार में तेज़ी आई. मैं दशक के कुछ बेहतरीन रिटर्न से चूक गया."
क़िस्मत से, मेरी मां को कभी ऐसी परिस्थितियों का सामना नहीं करना पड़ा, जिसके कारण उन्होंने अपने निवेश को बरक़रार रखा.
नतीजा
जब मैंने पाया कि मेरे माता-पिता के पोर्टफ़ोलियो अलग-अलग क्यों थे, तो ये भी स्पष्ट हो गया कि निवेश के लिए उनके नज़रिए कितने अलग थे.
"मज़ेदार बात ये है," पिताजी ने कहा, "हमने बिल्कुल एक जैसी जानकारी और इरादों के साथ शुरुआत की."
मां मुस्कुराई. "लेकिन छोटे-छोटे विकल्प और थोड़ी-सी क़िस्मत ब्याज की तरह ही बढ़ती है."
तब मुझे आखिरकार समझ में आया कि समय के साथ गुणा किए जाने पर छोटे-छोटे फ़ाइनेंशियल फ़ैसले भी नाटकीय रूप से अलग-अलग मंज़िलों तक ले जा सकते हैं.
ये भी पढ़ें: बाज़ार में उथल-पुथल के दौर में म्यूचुअल फ़ंड आपके लिए सबसे अच्छा विकल्प क्यों है?
ये लेख पहली बार मार्च 24, 2025 को पब्लिश हुआ.
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार


 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


