



 Vinayak Pathak/AI-Generated Image
सारांशः म्यूचुअल फ़ंड के कई निवेशक जिस वित्तीय फ़ैसले को चुपचाप टाल देते हैं, उसे असली आंकड़ों से देखा गया है. और नतीजे उन लोगों को चौंका सकते हैं जो अब तक दुविधा में थे.
बहुत से निवेशक म्यूचुअल फ़ंड में उसी तरह क़दम रखते हैं जैसे ज़्यादातर लोग स्विमिंग पूल में: किसी का हाथ थामकर. वो हाथ आमतौर पर किसी डिस्ट्रीब्यूटर या एडवाइज़र का होता है और गाड़ी होती है रेगुलर म्यूचुअल फ़ंड प्लान.
साल बीतते हैं, वित्तीय समझ बढ़ती है. फिर एक दिन निवेशक एक असुविधाजनक सच्चाई से टकराता है: डायरेक्ट म्यूचुअल फ़ंड प्लान, कम एक्सपेंस रेशियो की वजह से, वक़्त के साथ रेगुलर प्लान से काफ़ी बड़ा फ़ंड बना सकते हैं.
कैसे? रेगुलर प्लान हर साल फ़ंड की संपत्ति से कमीशन देते हैं. डायरेक्ट प्लान नहीं देते. सालाना फ़र्क़ मामूली लगता है, आमतौर पर 0.5 से 1.25%, लेकिन इसे दो दशक तक कम्पाउंड करें तो यह एक ध्यान देने लायक़ रक़म बन जाता है.
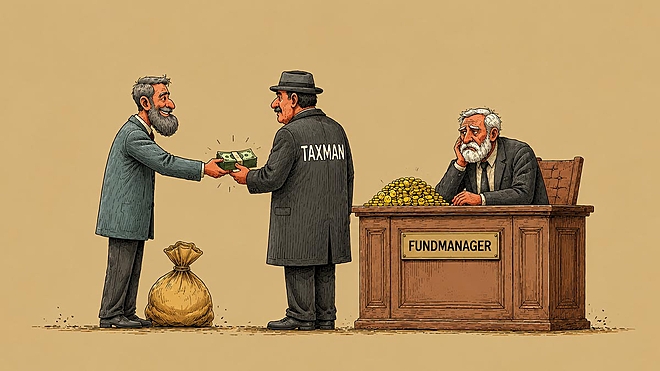
तो फिर सब क्यों नहीं बदलते? एक शब्द में: टैक्स.
टैक्स की रुकावट
म्यूचुअल फ़ंड के रेगुलर प्लान से डायरेक्ट प्लान में जाना कोई चुपचाप पर्दे के पीछे होने वाला बदलाव नहीं है. आप बेचते हैं, टैक्स देते हैं, फिर दोबारा निवेश करते हैं. सीधे शब्दों में, रेगुलर प्लान की यूनिट रिडीम करना एक टैक्स योग्य घटना है जिससे बचा नहीं जा सकता.
इक्विटी फ़ंड के लिए ₹1.25 लाख से ज़्यादा के लॉन्ग-टर्म गेन पर 12.5% टैक्स लगता है. डेट फ़ंड के लिए गेन आपकी आमदनी में जुड़ता है और आपके स्लैब रेट पर टैक्स लगता है.
मन में आने वाला सवाल अनुमानित है: आज के फ़ायदे का एक हिस्सा टैक्स में क्यों दूं जब फ़ायदा सालों बाद दिखेगा?
सही सवाल है. आइए आंकड़ों से देखें.
मान लीजिए एक निवेशक ने जनवरी 2016 में रेगुलर प्लान के ज़रिए एक औसत फ़्लेक्सी-कैप फ़ंड में ₹10,000 की मासिक SIP शुरू की. आज निवेशक कहां खड़ा है, यहां है तस्वीर.
स्विच करने की लागत
अगर 10 साल की SIP वाला निवेशक आज रेगुलर से डायरेक्ट में जाए तो क्या होगा
|
ब्यौरा
|
रक़म (₹) |
|---|---|
| जनवरी 2016 से मासिक SIP | 10,000 |
| मौजूदा फ़ंड (12 मई 2026) | 23.2 लाख |
| स्विच पर कैपिटल गेन टैक्स | 1.2 लाख |
| टैक्स के बाद डायरेक्ट प्लान में फिर से निवेश | 22.0 लाख |
| जनवरी 2016 से रेगुलर प्लान के ज़रिए एक औसत फ़्लेक्सी-कैप फ़ंड में ₹10,000 की मासिक SIP मानी गई है. कैपिटल गेन टैक्स में लॉन्ग-टर्म और शॉर्ट-टर्म दोनों गेन शामिल हैं. | |
स्विच करते ही पोर्टफ़ोलियो क़रीब ₹1.2 लाख कम हो जाता है. यही वो रुकावट है. सवाल यह है कि डायरेक्ट प्लान का कम एक्सपेंस रेशियो इसे भरने में कितना वक़्त लगाता है.
डायरेक्ट कब आगे निकलता है और कितना
उसी उदाहरण को जारी रखते हुए, अब देखते हैं कि पोर्टफ़ोलियो दो परिस्थितियों में कैसे बढ़ सकता है: रेगुलर प्लान में बने रहना बनाम टैक्स का हिसाब लगाते हुए डायरेक्ट में जाना.
रेस में आगे निकलना
डायरेक्ट प्लान शुरुआती नुक़सान को कैसे धीरे-धीरे पार करता है
|
समय अवधि
|
रेगुलर में रहने पर (₹) | डायरेक्ट में जाने पर (₹) |
|---|---|---|
| शुरुआती फ़ंड (12 मई 2026) | 23.2 लाख | 22.0 लाख |
| 3 साल बाद | 37.8 लाख | 37.1 लाख |
| 5 साल बाद | 50.9 लाख | 51.1 लाख |
| 7 साल बाद | 67.7 लाख | 69.3 लाख |
| 10 साल बाद | 1.0 करोड़ | 1.1 करोड़ |
| 15 साल बाद | 2.0 करोड़ | 2.2 करोड़ |
| 20 साल बाद | 3.7 करोड़ | 4.3 करोड़ |
| अलग-अलग समय अवधि में फ़ंड की वैल्यू डायरेक्ट प्लान शुरू होने के बाद से फ़्लेक्सी-कैप फ़ंड के औसत 5 साल के रोलिंग रिटर्न पर आधारित है, ₹10,000 की मासिक SIP मानते हुए. | ||
जैसा ऊपर की टेबल से दिखता है, पहले तीन सालों में रेगुलर आगे रहता है. टैक्स ने जो गड्ढा बनाया है उसे कम एक्सपेंस रेशियो भरने का वक़्त नहीं मिला.
पांचवें साल तक डायरेक्ट बराबरी कर लेता है, थोड़ा आगे निकल जाता है.
घड़ी को और आगे खींचें तो फ़र्क़ नज़रअंदाज़ करना मुश्किल हो जाता है. दस साल में: ₹10 लाख आगे. पंद्रह साल में: ₹20 लाख. बीस साल में: ₹60 लाख, उस पोर्टफ़ोलियो पर जो ₹23 लाख से शुरू हुआ था.
टैक्स एक बार का झटका है. एक्सपेंस रेशियो का फ़र्क़ हर साल दिखता है. कम्पाउंडिंग आख़िरकार अपना विजेता चुन लेती है.
रेगुलर प्लान में रहना कुछ के लिए क्यों सही है
स्विच करना सबके लिए जवाब नहीं है.
अगर आपको जो फ़ीस देते हैं उसके बदले असली सलाह मिल रही है, यानी किसी ने आपका एसेट एलोकेशन बनाया हो, बाज़ार गिरने पर फ़ोन किया हो और किसी महंगे फ़ैसले से रोका हो, तो वो रिश्ता उसकी फ़ीस के लायक़ है. अच्छी सलाह आमतौर पर उतनी बचाती है जितनी उसकी क़ीमत होती है.
लेकिन अगर वो रिश्ता सिकुड़कर सालाना स्टेटमेंट और त्योहारी बधाई तक रह गया है तो आप एक ऐसी सर्विस के लिए पैसा दे रहे हैं जो चुपचाप काम करना बंद कर चुकी है.
एक व्यावहारिक रुकावट भी है. कुछ फ़ंड, ख़ासकर विदेश में निवेश करने वाले, RBI की सीमाओं की वजह से नए इनफ़्लो रोक चुके हैं. चूंकि स्विच करने के लिए डायरेक्ट प्लान में नई यूनिट ख़रीदनी होती हैं, दरवाज़ा ही बंद हो सकता है. यहां रुके रहना कोई चुनाव कम, मजबूरी ज़्यादा है.
आख़िरी बात
अगर आपका नज़रिया पांच साल या उससे ज़्यादा का है और रेगुलर प्लान की लागत के बदले कुछ ख़ास नहीं मिल रहा तो आंकड़े एक ही दिशा में इशारा करते हैं. टैक्स एक रुकावट है, दीवार नहीं.
जो बात ज़्यादा चिंता की है वो वो लागत है जो हर साल चुपचाप आपके पोर्टफ़ोलियो से निकलती जा रही है जब तक आप इंतज़ार करते हैं.
यह भी पढ़ें: SIP रिटर्न का वो सच जो कोई नहीं बताता
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार

 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


