


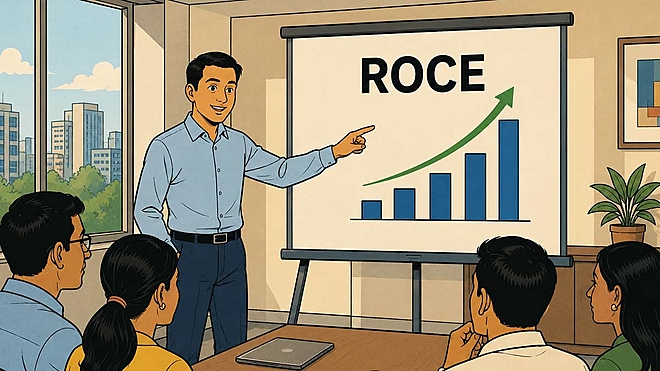
 Anand Kumar/AI-Generated Image
सारांशः कोई कंपनी पूंजी पर बेहतरीन रिटर्न कमा सकती है, और फिर भी औसत दर्जे का शेयर रिटर्न दे सकता है, अगर उसके पास मुनाफ़े वाली बढ़त के मौक़े ख़त्म हो गए हों. हम बताते हैं कि ROCE क्यों कारोबार की क्वालिटी नापता है, निवेश की संभावना नहीं और यह कैसे पता करें कि एक ज़्यादा ROCE वाली कंपनी अब भी दौलत बढ़ा सकती है या नहीं.
एक ऐसे कारोबार की कल्पना कीजिए जो साल-दर-साल कैपिटल पर 60% रिटर्न कमाता है. किसी भी निवेशक से पूछिए, वो इसे एक शानदार कारोबार कहेगा. अब कल्पना कीजिए कि आपने उसका शेयर पांच साल तक रखा और उससे बमुश्किल एक FD जितनी कमाई हुई.
एक कंपनी के बारे में ये दोनों बातें एक साथ सच हो सकती हैं. और इसकी वजह का कारोबार की धार खोने से कोई लेना-देना नहीं है. बात बस इतनी है कि उसके पास अपना ही पैसा लगाने की जगहें ख़त्म हो गई हैं.
ROCE असल में आपको क्या बताता है
रिटर्न ऑन कैपिटल एम्प्लॉयड (ROCE), यह नापता है कि कोई कंपनी पहले से कारोबार में लगी पूंजी को कितनी कुशलता से मुनाफ़े में बदलती है. 60% ROCE का मतलब है कि ₹100 की पूंजी हर साल ₹60 का मुनाफ़ा बनाती है. किसी कारोबार की क्वालिटी नापने वाले जो चंद बेहतरीन अकेले पैमाने हैं, यह उनमें से एक है.
पर ROCE कुशलता बताता है, मौक़ा नहीं. यह बताता है कि किसी कंपनी के पास जो पूंजी है, उसे वो कितनी अच्छी तरह इस्तेमाल करती है, न कि यह कि उसके पास और पूंजी लगाने की कोई जगह बची भी है या नहीं. कोई कंपनी पहली बात में बेहतरीन हो सकती है और दूसरी में उसके पास कुछ न बचा हो, और जब ऐसा होता है, तो बेहतरीन होना मदद करना बंद कर देता है.
बढ़त के लिए पूंजी चाहिए
मुनाफ़ा बढ़ाने के लिए, किसी कंपनी को लगभग हमेशा ज़्यादा पूंजी लगानी पड़ती है, नई फ़ैक्ट्रियों में, ज़्यादा दुकानों में, ज़्यादा माल में, या एक बड़ी बिक्री टीम में. उसे कितनी पूंजी चाहिए, यह पूरी तरह उसके ROCE पर निर्भर करता है, और यह रिश्ता एक आसान भाग है: ज़रूरी पूंजी बराबर है, वो अतिरिक्त मुनाफ़ा जो आप चाहते हैं, भाग ROCE.
| ROCE | ₹10 करोड़ मुनाफ़ा बढ़ाने के लिए ज़रूरी पूंजी |
|---|---|
| 10% | ₹100 करोड़ |
| 20% | ₹50 करोड़ |
| 60% | ₹17 करोड़ |
10% ROCE कमाने वाले कारोबार को सिर्फ़ ₹10 करोड़ मुनाफ़ा जोड़ने के लिए ₹100 करोड़ की नई पूंजी ढूंढनी पड़ती है, क्योंकि वो जो हर 10 रुपये लगाता है, उनमें से सिर्फ़ एक रुपया मुनाफ़े में बदलता है. वहीं 60% कमाने वाले कारोबार को उसी नतीजे के लिए बमुश्किल ₹17 करोड़ चाहिए. यही ठीक वो वजह है जिससे निवेशक ज़्यादा ROCE से प्यार करते हैं. लगता है कि बढ़त आसानी से आ जानी चाहिए.
पेच: कुशल, पर अटका हुआ
बढ़ने के लिए बहुत कम पूंजी की ज़रूरत तभी काम की है, जब उतनी थोड़ी पूंजी लगाने की भी कोई जगह हो. तीन असल भारतीय कंपनियां इस सवाल पर तीन अलग-अलग जगहों पर खड़ी हैं.
Castrol India (बहुत ज़्यादा ROCE, कम बढ़त)
|
|
CY25 | CY24 | CY23 |
|---|---|---|---|
| ROCE (%) | 61.8 | 57.6 | 59.3 |
| मुनाफ़े की बढ़त (%) | 2.5 | 7.3 | 6 |
| डिविडेंड पेआउट रेशियो (%) | 91.1 | 138.7 | 85.9 |
Eicher Motors (ज़्यादा ROCE, ऊंची बढ़त)
|
|
FY26 | FY25 | FY24 |
|---|---|---|---|
| ROCE (%) | 34.9 | 31.5 | 32.9 |
| मुनाफ़े की बढ़त (%) | 32.4 | 13.5 | 40.5 |
| डिविडेंड पेआउट रेशियो (%) | 26.5 | 26.1 | 25.3 |
Hathway Cable (कम ROCE, कम बढ़त)
|
|
FY26 | FY25 | FY24 |
|---|---|---|---|
| ROCE (%) | 2.6 | 2.9 | 3.4 |
| मुनाफ़े की बढ़त (%) | -11.1 | -6.8 | 51.9 |
| डिविडेंड पेआउट रेशियो (%) | 0 | 0 | 0 |
Castrol India गाड़ियों और उद्योगों के लिए लुब्रिकेंट बेचती है, एक ऐसा कारोबार जो भारी मैन्युफ़ैक्चरिंग से ज़्यादा डिस्ट्रीब्यूशन और ब्रांड के भरोसे पर टिका है. यह पहले ही देश के लगभग हर शहर और हर बड़े दुकानदार तक पहुंच चुकी है, और प्रतिद्वंद्वी भी लगभग वही प्रोडक्ट मिलती-जुलती क़ीमतों पर बेचते हैं. यहां बनाने को बहुत कम बचा है. इसलिए कैश बस डिविडेंड के रूप में शेयरधारकों के पास लौट आती है, क्योंकि उसे लगाने की इससे बेहतर कोई जगह ही नहीं है.
Eicher Motors, यानी Royal Enfield बनाने वाली कंपनी, इतना ही ज़्यादा रिटर्न कमाती है, पर इसकी बढ़त अभी ख़त्म नहीं हुई है. यह अब भी नए एक्सपोर्ट बाज़ार खोल रही है, प्रीमियम मॉडल जोड़ रही है, और साथ में एक कमर्शियल व्हीकल का कारोबार भी खड़ा कर रही है. चूंकि कैश को भेजने के लिए कोई फ़ायदेमंद जगह है, इसलिए यह अपना ज़्यादातर मुनाफ़ा बांटने के बजाय दोबारा लगाती है, और यही सीधे बढ़त के रूप में दिखता है.
Hathway Cable तो एक बिल्कुल ही अलग कहानी है. इसका पूंजी पर रिटर्न मुश्किल से उतना ही है जितना कंपनी को पहली जगह पैसा जुटाने में ख़र्च आता है, और इसका मुनाफ़ा धीमा नहीं हो रहा; वो घट रहा है. यह कोई ऐसा कारोबार नहीं है जिसके मौक़े ख़त्म हो गए. यह पूंजी लगाने में कभी ख़ास अच्छा था ही नहीं, और सस्ते ब्रॉडबैंड व स्ट्रीमिंग के विकल्पों ने उस कमज़ोरी को और साफ़ कर दिया है.
यह आपके रिटर्न के साथ क्या करता है
एक शेयरधारक के रिटर्न को दो हिस्सों में सोचिए: डिविडेंड, यानी बस मुनाफ़ा भाग वो क़ीमत जो आपने चुकाई, और बढ़त, जो समय के साथ शेयर की क़ीमत बढ़ने के रूप में दिखती है. जब कोई कारोबार और नहीं बढ़ पाता, तो वो दूसरा हिस्सा लगभग ग़ायब हो जाता है, और आपने जो क़ीमत चुकाई, वही लगभग पूरा नतीजा तय कर देती है.
|
|
ग्रोथ शेयर की तरह क़ीमत (30 गुना P/E) | जमे-जमाए कारोबार की तरह क़ीमत (12 गुना P/E) |
|---|---|---|
| डिविडेंड से रिटर्न, मौजूदा क़ीमत पर (%) | 3.3 | 8.3 |
| बढ़त से रिटर्न (क़रीब 3% सालाना) | 3 | 3 |
| कुल अनुमानित रिटर्न (%) | 6.3 | 11.3 |
वही कारोबार. वही बेहतरीन 60% ROCE. वही मामूली 3% बढ़त. पर मुनाफ़े के 30 गुना दाम पर, यानी एक ऐसी क़ीमत जो मानती है कि बढ़त की कहानी अब भी ज़िंदा है, रिटर्न बमुश्किल एक सेविंग्स अकाउंट से बेहतर है. और मुनाफ़े के 12 गुना दाम पर, यानी एक ऐसी क़ीमत जो मान लेती है कि कारोबार अब एक जमा-जमाया कैश कमाने वाला है, रिटर्न सच में आकर्षक है.
ऐसी कंपनी कैसे पहचानें
कुछ ईमानदार सवाल मदद करते हैं. क्या मुनाफ़े की बढ़त कई सालों से लगातार धीमी होती जा रही है, जबकि ROCE ज़्यादा बना हुआ है या सुधर रहा है? क्या डिविडेंड पेआउट रेशियो लगातार चढ़ रहा है, किसी नई उदार नीति की वजह से नहीं, बल्कि इसलिए कि कैश लगाने की कोई जगह ही नहीं बची? क्या कंपनी का मुख्य बाज़ार सचमुच पूरी तरह भर चुका है, न कि उसका बस एक सुस्त साल रहा है?
Castrol पहले दो सवालों का साफ़ जवाब देती है: ज़्यादा और टिका हुआ ROCE, धीमी बढ़त, चढ़ता पेआउट. Hathway अलग तरह से नाकाम होती है; इसका ROCE कभी ज़्यादा था ही नहीं, इसलिए इसकी कमज़ोरी ज़मीन खोने से आती है, जगह ख़त्म होने से नहीं. इनमें से कोई एक निशानी अकेले सबूत नहीं है. पर मिलकर, ये एक ऐसे कारोबार का ख़ाका खींचती हैं जो चुपचाप एक चक्रवृद्धि करने वाली मशीन से एक कैश वाली मशीन बन चुका है, अब भी मुनाफ़े वाला, अब भी कुशल, बस अब बढ़ता नहीं.
असली सबक़
ज़्यादा ROCE आपको बताता है कि कोई कारोबार अपनी मौजूदा पूंजी को इस्तेमाल करने में बहुत अच्छा है. यह आपको यह नहीं बताता कि उस कारोबार के पास बढ़ने की कोई जगह बची भी है या नहीं. ये दोनों सवाल पूरी तरह अलग हैं, और इनमें से सिर्फ़ एक ही तय करता है कि उस शेयर को रखकर आप पैसा बनाते हैं या नहीं.
यह भी पढ़ें: एक जैसे प्रोडक्ट बनाने वाली 3 कंपनियां, पर एक कंपनी 20% ज़्यादा कमाती है
ये लेख पहली बार अगस्त 07, 2026 को पब्लिश हुआ.
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार




 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


