


 Anand Kumar/AI-Generated Image
सारांशः तीन कंपनियां एक ही प्रोडक्ट, एक ही ग्राहकों को, लगभग एक ही दाम पर बेच सकती हैं, और फिर भी बहुत अलग-अलग मुनाफ़ा कमा सकती हैं. यह फ़र्क़ वहां नहीं है जहां ज़्यादातर निवेशक देखते हैं. यह कहानी एक आसान तरीक़ा बताती है, जिससे आप वैल्यूएशन देखने से पहले ही कारोबार की क्वालिटी पहचान सकते हैं.
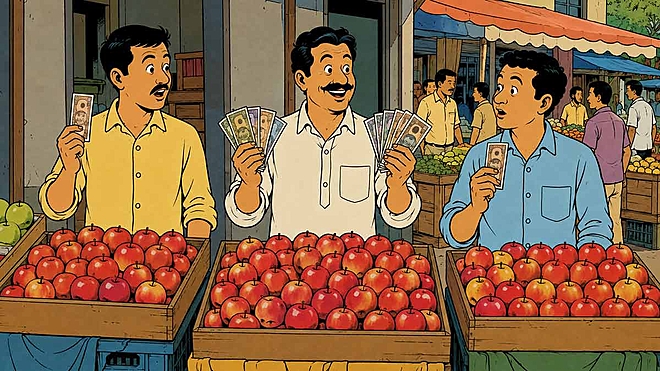
3 लिस्टेड भारतीय कंपनियां एक ही प्रोडक्ट बनाती हैं. वो उसे एक ही बाज़ार में, लगभग एक ही दाम पर बेचती हैं. इनमें से एक कंपनी, हर यूनिट पर बाक़ी दोनों से 20 प्रतिशत ज़्यादा कमाती है.
सबसे कमज़ोर कंपनी के प्रदर्शन को 100 मान लें, तो फ़र्क़ कुछ ऐसा दिखता है.
|
हर बिक़ी यूनिट पर कमाई (आंकी गई)
|
कंपनी A | कंपनी B | कंपनी C |
|---|---|---|---|
| मुख्य प्रोडक्ट | 120 | 100 | 101 |
| दूसरा प्रोडक्ट | 153 | 100 | 111 |
पहले यह समझ लीजिए कि यह फ़र्क़ क्या नहीं बताता.
यह कोई बिक्री का बेहतर दाम नहीं है. तीनों एक जैसा, तयशुदा प्रोडक्ट एक ही बाज़ार में बेचती हैं और उसके बदले लगभग एक जैसी ही रक़म पाती हैं. यहां न कोई प्रीमियम ब्रांड है, न बेचते वक़्त दाम तय करने की कोई ताक़त.
यह किसी एक अच्छे साल की बात भी नहीं है. यह फ़र्क़ टिका हुआ है. कोई एक दमदार तिमाही तो किसी सस्ते कच्चे माल या किसी एक-बार वाले कॉन्ट्रैक्ट से भी आ सकती है. पर ऐसा फ़र्क़ जो सालों तक बना रहे, दो अलग-अलग प्रोडक्ट पर, और दो अलग-अलग प्रतिद्वंद्वियों के सामने, वो ऐसा नहीं होता.
यानी यह अतिरिक्त पैसा वहां नहीं कमाया जा रहा जहां आप उसे खोजेंगे. यह तो उससे पहले ही कमा लिया जाता है, यानी इसमें कि कच्चा माल फ़ैक्ट्री के गेट तक पहुंचते-पहुंचते कितने का पड़ता है.
दो कारोबार जो एक जैसे दिखते हैं
यही वो फ़र्क़ है जिसे ज़्यादातर स्टॉक विश्लेषण छोड़ देता है.
कुछ कंपनियां दाम-लेने वाली (प्राइस-टेकर) होती हैं. बाज़ार जो दाम थमा देता है, वो उसे क़बूल कर लेती हैं, और उनका मुनाफ़ा उसी दाम के साथ ऊपर-नीचे होता रहता है. वो कुछ भी कर लें, यह नहीं बदलता. ऐसे कारोबार के लिए एक कम वैल्यूएशन अक्सर सही वैल्यूएशन ही होती है.
दूसरी कंपनियां एक फ़ासले (स्प्रेड) से कमाती हैं. वो एक कच्चा माल ख़रीदती हैं, उसे तैयार करती हैं और एक बना हुआ प्रोडक्ट बेचती हैं. जो वो अपने पास रखती हैं, वो इन दोनों के बीच का फ़र्क़ है. बाज़ार का दाम किस तरफ़ जा रहा है, यह इस बात से कहीं कम मायने रखता है कि वो उस फ़ासले को कितनी अच्छी तरह क़ाबू में रखती हैं.
बाहर से, ये दोनों कारोबार एक जैसे दिख सकते हैं. एक जैसा प्रोडक्ट, एक जैसे ग्राहक, इंडस्ट्री की एक जैसी कैटेगरी. बाज़ार कंपनियों को इस हिसाब से छांटता है कि वो क्या बेचती हैं. वो शायद ही कभी यह पूछता है कि वो कमाती कैसे हैं. और यहीं ग़लत क़ीमत जमा होती है, यानी एक ऐसी कंपनी जो एक फ़ासले को क़ाबू में रखती है, पर उसकी क़ीमत ऐसे लगाई जाती है मानो वो बस दाम-लेने वाली हो.
ज़्यादातर मोट बताए जाते हैं. बहुत कम गिने जा सकते हैं.
मोट (सुरक्षा-घेरा) वो हर चीज़ है जो किसी प्रतिद्वंद्वी को आपकी नक़ल करने से रोकती है. रिसर्च रिपोर्ट इनसे भरी रहती हैं: मज़बूत ब्रांड, गहरे रिश्ते, सबसे पहले आने का फ़ायदा. पर इनमें से लगभग किसी को नापा नहीं जा सकता. ये बस दावे हैं, और किसी दावे पर नज़र नहीं रखी जा सकती.
हर यूनिट पर कमाई, वो भी उन्हीं प्रतिद्वंद्वियों के मुक़ाबले जो वही प्रोडक्ट बनाते हैं, इसे नापा जा सकता है. अगर आपकी कंपनी हर यूनिट पर उनसे ज़्यादा कमाती है और लगातार कमाती रहती है, तो कुछ असली चीज़ है जो उसकी रक्षा कर रही है. और अगर नहीं, तो शायद वहां कोई सुरक्षा है ही नहीं, बस उसके होने की एक कहानी है.
इसीलिए हम किसी एक भी वैल्यूएशन मल्टीपल को देखने से पहले, यूनिट इकोनॉमिक्स बनाते हैं. एक मल्टीपल आपको बताता है कि बाज़ार इस वक़्त क्या मानता है. पर हर यूनिट पर कमाई, प्रोडक्ट के हिसाब से अलग करके और सबसे क़रीबी लिस्टेड कंपनियों से तुलना करके, आपको बताती है कि बाज़ार का वो मानना सही है भी या नहीं.
आप इसका क्या कर सकते हैं
यह परीक्षा हर जगह चलती है. अपनी कोई भी कंपनी लीजिए. उसकी अपनी एक स्वाभाविक यूनिट खोजिए, यानी हर बिक़ी यूनिट पर, हर दुकान पर, हर सब्सक्राइबर पर, या हर सीट पर. निकालिए कि वो उस यूनिट पर क्या कमाती है. फिर वही उसकी सबसे क़रीबी लिस्टेड प्रतिद्वंद्वी के लिए कीजिए, और दोनों की तुलना पांच साल में कीजिए, एक साल में नहीं.
अगर आपकी कंपनी हर साल पहले से ज़्यादा कमाई कर रही है, तो ज़रूर कोई ऐसी मज़बूती है जो उसे दूसरों से आगे बनाए हुए है. यह समझना ज़रूरी है कि उसकी असली ताक़त क्या है. लेकिन अगर उसकी कमाई साल-दर-साल वही रह गई है या घट रही है, तो जिस मज़बूती की बात कही जाती है, हो सकता है वह वास्तव में हो ही नहीं.
यह एक ऐसा नज़रिया है जिसे आप इसी हफ़्ते अपनी मौजूदा होल्डिंग पर आज़मा सकते हैं, भले ही हम शनिवार को कुछ भी सुझाएं.
शनिवार, 8 अगस्त, दोपहर 12:30 बजे हमारे साथ जुड़िए.
इस शनिवार Stock Analyst Live में, हम नई रेकमेंडेशन बताएंगे, ठीक-ठीक दिखाएंगे कि कंपनी A की अतिरिक्त कमाई आती कहां से है, और उनमें से एक कंपनी का पूरा निवेश-तर्क सामने रखेंगे, यानी हमारी सोच, जोख़िम, और वो बात जो हमारा मन बदल सकती है.
वो कारोबार आज बाज़ार जो दाम मांग रहा है, उसके लायक़ है या नहीं, यह एक अलग सवाल है, इस बात से कि वो एक बेहतर कारोबार है या नहीं. हम दोनों का जवाब देंगे.
यह सेशन सब्सक्राइबर्स के लिए मुफ़्त है और हम इस पूरे घंटे का ज़्यादातर हिस्सा आपके सवालों पर बिताते हैं.
आज ही स्टॉक एडवाइज़र सब्सक्राइब करें!
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार




 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


