


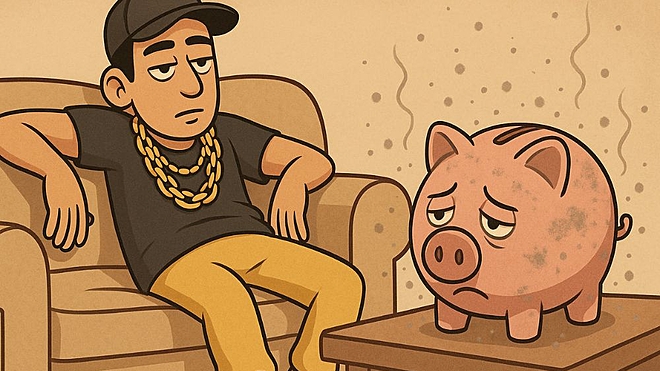
 AI-generated image
आप सोचते होंगे कि ज़्यादा कमाई करने वाले लोगों के पास सबकुछ है. सपनों का घर, मोटा बोनस, शानदार छुट्टियां और एक सुनहरा रिटायरमेंट प्लान. ऐसा बिल्कुल नहीं है, ऐसा सोचना बंद करें.
सौरभ मुखर्जी की मार्सेलस और डन एंड ब्रैडस्ट्रीट के हालिया सर्वे ने भारत के अमीर और समृद्ध लोगों की फ़ाइनेंशियल स्थिति का गहराई से अनालेसिस किया गया है - जो टैक्स के बाद सलाना ₹50 लाख से ज़्यादा कमाते हैं.
नतीजा? चमक कम, दिखावा ज़्यादा.
दरअसल, देश के कई मोटी कमाई करने वाले लोग फ़ाइनेंशियल तंगी से जूझ रहे हैं. और ये बदक़िस्मती की वजह से नहीं, बल्कि ख़राब वित्तीय आदतों के कारण है.
बड़ी सैलरी, बड़ी समस्याएं
इंडिया वेल्थ सर्वे 2025 एक कड़वी सच्चाई सामने लाता है: भारत भर के 465 सर्वे में शामिल 465 प्रतिभागियों में से कई लोग गंभीर वित्तीय संकट में हैं.
- क़रीब 43% HNI (जो टैक्स के बाद सालाना ₹50 लाख से ज़्यादा कमाते हैं) वो अपनी पोस्ट-टैक्स इनकम का 20% से कम बचाते हैं.
- 30 से 45 साल की उम्र वालों में ये संख्या और भी कम है.
- 10 में से 2 लोगों को निवेश विकल्पों की कम समझ है.
- 14% लोगों के पास इमरजेंसी फ़ंड नहीं है - उनके पास पैसे होने के बावजूद कोई वित्तीय सहारा नहीं है.
संक्षेप में: कई समृद्ध भारतीय “ऊंची कमाई, कम नेटवर्थ” वाले व्यक्ति हैं.
तो, माजरा क्या रहा है?
उम्मीदें बड़ी और तैयारी कुछ नहीं
सर्वे में पाया गया कि ज़्यादातर प्रतिभागियों के पास बड़े-बड़े गोल हैं:
- 75% अपने बच्चे की शिक्षा या शादी के लिए पैसे जुटान चाहते हैं.
- 30% जल्दी रिटायर होने की उम्मीद रखते हैं.
लेकिन हकीक़त? 30% ने ख़राब फ़ाइनेंशियल अनुशासन की बात स्वीकारी, और इतने ही लोग इक्विटी में निवेश करने से डरते हैं, जो एक ऐसा एसेट क्लास है जो असल में उन्हें अपने गोल को हासिल करने में मदद कर सकता है.
तो, अगर भारत के अमीर लोग भी बचत या इक्विटी निवेश करने के लिए संघर्ष कर रहे हैं, तो हममें से बाक़ी लोगों का क्या मौक़ा है?
हालांकि, ये कम कमाई के बारे में नहीं है. ये आदतों, विकल्पों और पैसे के मनोविज्ञान के बारे में है.
आपको क्या करना चाहिए
अगर आप सच-मुच बड़ी पूंजी तैयार करना चाहते हैं, तो सरल शुरुआत करें, अभी शुरू करें और निरंतरता बनाए रखें.
- खुद को पहले भुगतान करें: अपनी बचत को ऑटोमेट करें. अपनी मंथली इनकम का कम से कम 25-30% तुरंत निवेश करें. फै़ंसी गैजेट्स ख़रीदना भूल जाएं. क्योंकि धन-दौलत हैसियत से पहले आती है.
- इमरजेंसी फ़ंड बनाएं: कम से कम छह महीने के ख़र्च के बराबर रक़म लिक्विड फ़ंड या स्वीप-इन FD में रखें. कोई बहाना नहीं.
- म्यूचुअल फ़ंड से शुरू करें: अगर आप नए हैं, तो फ्लेक्सी-कैप फ़ंड या एग्रेसिव हाइब्रिड फ़ंड से शुरुआत करें. SIP आपके लिए सबसे अच्छा विकल्प है.
- रिटर्न के पीछे न भागें, निरंतरता का पीछा करें: पैसा बाज़ार के समय का अनुमान लगाकर या ‘हॉट’ स्टॉक चुनकर नहीं बनता. ये अनुशासन और धैर्य से बनता है.
- सही सलाह लें, शोर से बचें: दोस्तों या बैंक की टिप से बचें. अगर आप उलझन में हैं, तो SEBI-रजिस्टर्ड फ़ी-ओनली प्लानर की मदद लें.
अगर करोड़ों की कमाई वाले HNI ख़राब प्लानिंग के कारण अपनी फ़ाइनेंशियल स्थिति बिगाड़ सकते हैं, तो ये हम सभी के लिए एक चेतावनी है. कमाई वित्तीय सुरक्षा के बराबर नहीं है. आदतें मायने रखती हैं.
आपको क्या जानना चाहिए
हं, निवेश पर मिलने वाला रिटर्न मायने रखते हैं, लेकिन उतना नहीं जितना आप बचत करते हैं.
अगर आप 20% सालाना रिटर्न कमाते हैं लेकिन अपनी कमाई का सिर्फ़ 5% बचाते हैं, तो आप एक बड़ा और असरदार कॉर्पस नहीं तैयार कर पाएंगे. वहीं, 30-50% बचाने वाला व्यक्ति मामूली रिटर्न पर भी लंबे समय में आपसे आगे निकल जाएगा.
यहां देखें कि सेविंग्स रेट आपके रिटायरमेंट की समय-सीमा को कैसे प्रभावित करती है:
| सेविंग्स रेट | रिटायर होने का समय |
|---|---|
| 10% | 40 साल से ज़्यादा |
| 30% | 24 साल |
| 50% | 15 साल |
आपका निष्कर्ष? बचत दर आपकी सुपरपावर है, और अच्छी ख़बर ये है कि ये पूरी तरह आपके कंट्रोल में है.
आख़िरी बात
समृद्ध भारत बड़ी उम्मीदें और कम बचत की दुनिया में जी रहा है.
तो, चाहे आप ₹5 लाख कमा रहे हों या ₹50 लाख, सुनहरा नियम वही है: ये मायने नहीं रखता कि आप कितना कमाते हैं; मायने रखता है कि आप कितना रखते हैं और उसका क्या करते हैं.
अब आगे बढ़ें. स्मार्ट बचत करें. सरलता से निवेश करें. और कंपाउंडिंग को अपना काम करने दें.
ये भी पढ़ें: ₹15 लाख निवेश करने के लिए बेस्ट म्यूचुअल फ़ंड कौन-सा है?
ये लेख पहली बार जून 17, 2025 को पब्लिश हुआ.
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार

 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


