


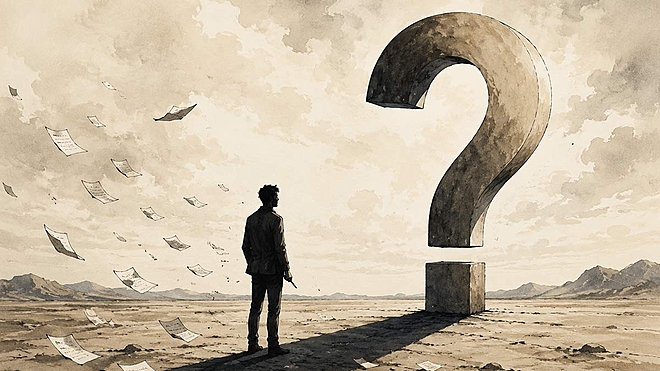
 Anand Kumar/AI-Generated Image


पिछले हफ़्ते इसी कॉलम में मैंने 30 साल पुरानी आदत बदली थी और माना था कि ‘यह वक़्त भी गुज़र जाएगा’ - यह जुमला इस बार ठीक नहीं बैठता. इसके जवाब में जो मेल आईं, वह शायद मेरी याद की सबसे ज़्यादा संख्या में मेल थीं. इतने सालों के बाद यह समझ आ गई है कि जवाबों को उतनी ही ध्यान से पढ़ना चाहिए जितनी मेहनत से कॉलम लिखा जाता है, क्योंकि कुछ सौ प्रतिक्रियाओं का मिज़ाज उस लेख से ज़्यादा कुछ कह जाता है जिसने उन्हें उकसाया था. चिट्ठियां चार समूहों में बंट गईं - और ये समूह ख़ुद एक कॉलम के लायक़ हैं.
जो पाठक मूल लेख से चूक गए, उनको मैं याद दिला रहा हूं. मेरी दलील यह थी कि बाज़ार की ज़्यादातर उथल-पुथल असल में चीज़ों को नहीं, सेंटिमेंट को नुक़सान पहुंचाती हैं. कारख़ाने खड़े हैं, मज़दूर आ रहे हैं, ग्राहक ख़रीद रहे हैं - बदला है सिर्फ़ मूड और मूड साइक्लिकल होता है. पश्चिम एशिया की मौजूदा स्थिति एक दुखद अपवाद है. वहां ड्रिलिंग, स्टोरेज और रिफ़ाइनिंग की क्षमता को जो नुक़सान हो रहा है, वह स्टील और कंक्रीट का नुक़सान है - और स्टील-कंक्रीट की मरम्मत वेल्डिंग और ढलाई से होती है, न कि भरोसा लौटने से. इसीलिए इस बार 'यह भी गुज़र जाएगा' के साथ एक 'लेकिन' ज़रूरी था.
पहला समूह शुक्रिया से भरा हुआ था. जिन पाठकों ने लिखा, उनके लिए एक छोटा-सा जवाब: आपका स्वागत है. इससे ज़्यादा कहने को नहीं है. एक कॉलम का काम यही है कि जो हो रहा है उसे नाम दे और अगर कुछ पाठकों को लगा कि किसी ने वह बात ज़ोर से कह दी जो वे पहले से महसूस कर रहे थे - तो यह एक हफ़्ते की मेहनत का उचित फल है.
दूसरा समूह ज़्यादा दिलचस्प और ज़्यादा अहम था. बहुत से पाठकों ने, तरह-तरह से, यह पूछा कि क्या मैं संयमित भाषा में कुछ बहुत बुरा बताने की कोशिश कर रहा था - कि क्या कॉलम उस आदमी का कोडेड संकेत था जो जानता तो बहुत कुछ है पर बताता नहीं. ऐसा नहीं था. मैं यथार्थवादी हो रहा था और यथार्थवाद का बड़ा हिस्सा यही है कि 'मुझे नहीं पता' कह दो. नकारात्मक संभावनाएं हैं, पर कुछ उम्मीद की किरणें भी हैं जिन्हें नज़र में रखना ज़रूरी है. रिफ़ाइनिंग क्षमता बढ़ सकती है, एनर्जी सप्लाई में डाइवर्सिफ़िकेशन हो सकता है, घरेलू मैन्युफ़ैक्चरिंग में बड़ा निवेश आ सकता है. जो दबाव अभी है, वही वे फ़ैसले करवाता है जो बहुत पहले हो जाने चाहिए थे.
1991 के भुगतान संकट (balance-of-payments crisis) ने उदारीकरण की राह खोली. 1997 के एशियाई संकट ने भारतीय कंपनियों को अपनी बैलेंस शीट दुरुस्त करने पर मजबूर किया. 2008 के क्रैश ने बैंकिंग सिस्टम को उन बैड लोन्स को मानने पर बाध्य किया जिन्हें वह सालों से नकार रहा था. इनमें से हर संकट उस वक़्त असहनीय लगा था - और हर बार वह एक ऐसा ज़बरदस्त मोड़ साबित हुआ जो और किसी तरह नहीं आ सकता था.
हो सकता है इस दौर से निकलकर हम वे क्षमताएं हासिल करें जो हमें पहले ही बना लेनी चाहिए थीं. मेरे कॉलम को तबाही की कोडेड चेतावनी की तरह पढ़ना - यही तो वह व्यवहार है जिसके ख़िलाफ़ मैं बोलता हूं: जहां कोई पैटर्न नहीं, वहां पैटर्न खोजना. मैंने ठीक वही कहा जो मुझे सही लगा - जैसा हमेशा करता हूं.
तीसरा समूह सबसे छोटा और सबसे मनोरंजक था. कुछ पाठकों ने नाराज़गी जताते हुए कहा कि उन्हें एक बार फिर वही पुरानी सलाह दी जा रही है - SIP, टर्म इंश्योरेंस, और कुछ सरल म्यूचुअल फ़ंड. उन्होंने समझाया-यह सलाह शुरुआती लोगों के लिए है. उनके जैसे समझदार निवेशकों को कुछ और चाहिए: करेंसी हेज, मैक्रो फ्रेमवर्क, सेक्टर रोटेशन, और AI-दौर की पोर्टफ़ोलियो थ्योरी. इस क़िस्म के सज्जन से मैं सालों में कई बार मिल चुका हूं. इनका आत्मविश्वास कभी नहीं डिगता - और लगभग हर बार ये वही शख़्स होते हैं जो ऐसे ही मौक़ों पर सबसे ज़्यादा पैसा गंवाते हैं.
ऐसे हफ़्ते में यह महाशय अपने ब्रोकर को फ़ोन कर रहे होते हैं, इक्विटी से निकल रहे होते हैं और 'डिफ़ेंसिव' हो रहे होते हैं - या पोर्टफ़ोलियो को उस एसेट क्लास में शिफ़्ट कर रहे होते हैं जो पिछले छह हफ़्तों में सबसे अच्छा चला. एक साल बाद डेटा बताएगा कि यही वक़्त था जब कुछ नहीं करना ही सबसे सही होता. पर ये डेटा पढ़ते नहीं हैं.
बोरिंग SIP वाला निवेशक, 20 साल बाद, अमूमन उस जटिल स्प्रेडशीट वाले सज्जन से बेहतर हालत में होता है - और रात को चैन से सोता भी है.
और यहीं से आता है चौथा समूह- अब तक का सबसे बड़ा. बहुत से पाठकों ने, किसी न किसी तरह, यह पूछा कि आगे क्या होगा और उन्हें क्या करना चाहिए. मेरा जवाब वही रहेगा जो हमेशा रहा है. मुझे नहीं पता - और मैं दिखावा नहीं करूंगा कि पता है. इससे भी ज़रूरी बात: जो भी दावे से बताए कि आगे क्या होगा - वह या तो कुछ बेच रहा है या ख़ुद को धोखा दे रहा है, और अक्सर दोनों ही काम होते हैं. उससे शालीनता से दूरी बनाएं.
इसकी जगह आप जो कर सकते हैं, वही करते रहो जो करते आ रहे हो: SIP चलाते रहें, टर्म इंश्योरेंस रखें, एसेट क्लास में डाइवर्सिफ़ाइड रहें और साल में एक बार रीबैलेंस करें. इसके लिए न पश्चिम एशिया का अनुमान चाहिए, न तेल की क़ीमतों का. और यह तरीक़ा उन महीनों में भी काम करता रहता है जब कमेंटेटर्स को ख़ुद नहीं पता कि आगे क्या होगा. सबसे उबाऊ व्यवहार आज भी वह है जो आपको 20 साल में अमीर बनाने की सबसे ज़्यादा संभावना रखता है.
जब हालात इतने अनिश्चित हों, तो एक ईमानदार ‘मुझे नहीं पता’ किसी कमेंटेटर का सबसे क़ीमती तोहफ़ा है और एक आत्मविश्वास भरा अनुमान, सबसे बेकार है.
यह भी पढ़ेंः वो दिन जब HDFC ने भी सोना ख़रीदने से मना कर दिया
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार



 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


