



 Anand Kumar/AI-Generated Image
सारांशः Caliber Mining का कारोबार Coal India के कॉन्ट्रैक्ट्स के दम पर तेज़ी से बढ़ रहा है, लेकिन ग्रोथ के हर फ़ेज़ के साथ उधार भी उतनी ही तेज़ी से बढ़ा है. IPO सब्सक्राइब करने से पहले यह समझना ज़रूरी है कि इसका मज़बूत ऑपरेटिंग बिज़नेस, बैलेंस शीट के जोख़िम की भरपाई कर पाता है या नहीं.
Caliber Mining and Logistics ने फ़ाइनेंशियल ईयर 26 में ₹411 करोड़ का ऑपरेटिंग कैश जनरेट किया, जो इसका अब तक का सबसे अच्छा साल रहा, लेकिन इसी साल के अंत में कंपनी पर ₹366 करोड़ का क़र्ज़ और बढ़ गया. अप्रैल 2026 के अंत तक उधार बढ़कर ₹1,631 करोड़ तक पहुंच गया, जबकि फ़ाइनेंशियल ईयर 26 के आख़िर में कंपनी के पास सिर्फ़ ₹7 करोड़ कैश बचा था. यही कंपनी अब अर्निंग्स की 17 गुनी क़ीमत (P/E) पर आम निवेशकों से ₹450 करोड़ मांग रही है.
इन आंकड़ों के पीछे का ऑपरेटिंग बिज़नेस मज़बूत है. Caliber, Coal India के लिए कोयले की खुदाई और ढोने का काम करती है, और Coal India हर साल अपने प्रोडक्शन का बढ़ता हिस्सा आउटसोर्स कर रही है. रेवेन्यू दो साल में क़रीब 33 प्रतिशत की दर से बढ़ा है और कंपनी की ऑर्डर बुक फ़ाइनेंशियल ईयर 26 के रेवेन्यू के लगभग छह गुने के बराबर है. IPO निवेशक के सामने असली सवाल यह है कि क्या यह ऑपरेटिंग मज़बूती, उस बैलेंस शीट की भरपाई कर पाती है जिसे बढ़ने से पहले उधार लेना पड़ता है.
कोयला खनन का बड़ा साझेदार
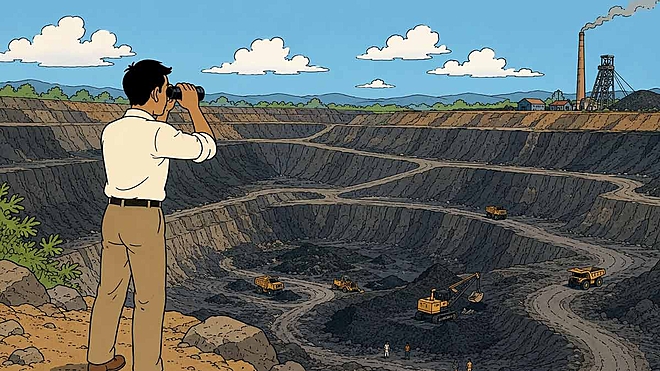
Caliber, माइन ओनर्स को कोयला और आयरन ओर जैसे मिनरल्स निकालने और ढोने में मदद करने के लिए एंड-टू-एंड सर्विसेज़ देती है. इसकी अपनी कोई खान नहीं है. माइन ओनर्स, ख़ासकर Coal India, इसे भारी काम करने के लिए कॉन्ट्रैक्टर के तौर पर हायर करते हैं.
कोल माइनिंग सर्विसेज़ से कंपनी के रेवेन्यू का 86 प्रतिशत हिस्सा आता है. Caliber के एक्सकवेटर और बुलडोज़र कोयले की परत के ऊपर जमी मिट्टी और चट्टान जैसे ओवरबर्डन हटाते हैं और फिर नीचे से कोयला निकालते हैं. लॉजिस्टिक्स से क़रीब 12 प्रतिशत हिस्सा आता है, जिसमें कोयले और आयरन ओर को कंपनी के अपने ट्रकों में लोड, अनलोड और सड़क के रास्ते ट्रांसपोर्ट करना शामिल है. बाक़ी हिस्सा कोयला ट्रेडिंग, उसे रेलवे रेक पर लोड करने और रेलवे के साथ को-ऑर्डिनेशन से आता है. अपने मूल स्वरूप में यह मिट्टी हटाने का काम है, जिसका भुगतान टन के हिसाब से होता है.
ऑपरेटिंग बढ़त असली है
#1 अपना फ्लीट रखने से लागत कम रहती है
पैसे वाला कोई भी शख़्स एक्सकवेटर ख़रीद सकता है. असली बढ़त इसमें है कि सालों तक सैकड़ों मशीनों को सस्ते में चलाया जाए. Caliber के पास 1,811 माइनिंग व्हीकल, एक्सकवेटर और ट्रक हैं, और यह सिर्फ़ 100 मशीनें लीज़ पर लेती है, इसलिए थर्ड-पार्टी ट्रांसपोर्टर्स का इस पर ज़्यादा दबदबा नहीं है. कंपनी अपनी एक सेंट्रल मेंटेनेंस वर्कशॉप के अलावा सात माइन साइट्स पर डेडिकेटेड वर्कशॉप भी चलाती है. इसका लगभग सारा काम 40 किलोमीटर के दायरे में सिमटा है, जिससे यह ज़रूरत के मुताबिक़ ट्रक, मशीनें और मैकेनिक अलग-अलग साइट्स के बीच शिफ़्ट कर सकती है. इसका असर कैश कन्वर्ज़न में दिखता है. फ़ाइनेंशियल ईयर 26 में ऑपरेटिंग कैश फ़्लो नेट प्रॉफ़िट का 2.5 गुना रहा, और फ़ाइनेंशियल ईयर 25 में भी यह प्रॉफ़िट से दोगुने से ज़्यादा था.
#2 Coal India हर साल ज़्यादा काम आउटसोर्स कर रही है
फ़ाइनेंशियल ईयर 26 के रेवेन्यू का 85 प्रतिशत से ज़्यादा हिस्सा कोल इंडिया की दो सब्सिडियरीज़ से आया और कंपनी के सबसे अच्छे सालों में लगभग 98 प्रतिशत रेवेन्यू पुराने ग्राहकों से मिला है. Coal India की आउटसोर्स्ड माइनिंग फ़ाइनेंशियल ईयर 25 के 63 प्रतिशत उत्पादन से बढ़कर फ़ाइनेंशियल ईयर 30 तक लगभग 70 प्रतिशत तक पहुंचने का अनुमान है और आउटसोर्स्ड ओवरबर्डन रिमूवल भी 89 से बढ़कर 94 प्रतिशत हो जाएगा. असल में, Coal India 1.5 बिलियन टन के प्रोडक्शन टारगेट को पूरा करने के लिए फ़ाइनेंशियल ईयर 33 तक 56 नई खानें खोल या बढ़ा रही है. Caliber, महाराष्ट्र में आयरन-ओर लॉजिस्टिक्स में भी उतर रही है और ओडिशा तथा झारखंड में काम के लिए बिडिंग कर रही है.
#3 छह गुना रेवेन्यू पहले से किताबों में दर्ज़
15 मई 2026 तक, Caliber की ऑर्डर बुक ₹9,551 करोड़ की थी, जो सिर्फ़ छह हफ़्ते पहले ₹5,668 करोड़ थी. ये पक्के तौर पर मिले हुए कॉन्ट्रैक्ट्स हैं, जो लिखित रूप में स्वीकार किए जा चुके हैं, न कि अभी चल रहे टेंडर. इसमें एक चेतावनी यह है कि अगर ग्राहक को ज़मीन या पर्यावरण मंज़ूरी न मिले तो इतने बड़े प्रोजेक्ट्स भी देरी, दायरे में बदलाव या रद्द होने का शिकार हो सकते हैं. फिर भी, Coal India जिस मांग की बात कर रही है, वह साफ़ तौर पर Caliber की किताबों में दिखाई दे रही है.
बैलेंस शीट कारोबार की बढ़त को कमज़ोर करती है
#1 आधा रेवेन्यू फिर से टेंडर के ज़रिये जीतना होगा
Caliber के कॉन्ट्रैक्ट्स आम तौर पर दो से तीन साल के होते हैं, कभी-कभी पांच साल तक भी चलते हैं, लेकिन इनका रिन्यूअल अपने आप नहीं होता. एक कॉन्ट्रैक्ट ख़त्म होने के बाद, Caliber को नए सिरे से टेंडर में उतरना पड़ता है और उसी खान में काम जारी रखने के लिए सबसे कम बोली लगाने वाला, यानी इंडस्ट्री की भाषा में L-1, बनना पड़ता है. इस साल कुल ₹2,229 करोड़ के दो कॉन्ट्रैक्ट्स ख़त्म हो रहे हैं और इनमें से किसी एक का री-बिड हारने पर रेवेन्यू में तेज़ गिरावट आ सकती है. Caliber पहले भी सिर्फ़ क़ीमत की वजह से बड़े कॉन्ट्रैक्ट्स गंवा चुकी है. यह जोख़िम इसलिए और गहरा है क्योंकि ₹1,000 करोड़ से ऊपर के कॉन्ट्रैक्ट्स ने फ़ाइनेंशियल ईयर 26 में कोल माइनिंग रेवेन्यू का 76 प्रतिशत हिस्सा बनाया, यानी कुल रेवेन्यू का लगभग आधा हिस्सा मुट्ठी भर री-टेंडर्स पर टिका है.
#2 कैपेक्स पूरा कैश निगल जाता है
फ़ाइनेंशियल ईयर 26 का वह ₹411 करोड़ का ऑपरेटिंग कैश, ₹692 करोड़ के इक्विपमेंट बिल के सामने कम पड़ गया. Caliber के सबसे अच्छे कैश वाले साल में भी कंपनी का अपना कैपेक्स ₹281 करोड़ से पीछे रह गया, और कंपनी ने यह कमी उधार लेकर पूरी की. फ़ाइनेंशियल ईयर 26 के दौरान क़र्ज़ ₹754 करोड़ से बढ़कर ₹ 1,120 करोड़ हो गया और फिर अप्रैल के अंत तक ₹1,631 करोड़ तक पहुंच गया. साल के अंत में ग्रुप के पास इस पूरे क़र्ज़ के मुक़ाबले सिर्फ़ ₹7 करोड़ कैश बचा. चूंकि हर नए कॉन्ट्रैक्ट के लिए रेवेन्यू आने से पहले फ्लीट का पहुंचना ज़रूरी होता है, इसलिए एक्सपैंशन हमेशा कंपनी के आंतरिक कैश जनरेशन से आगे निकल जाता है.
#3 ब्याज़ पहले से ऑपरेटिंग प्रॉफ़िट का चौथाई हिस्सा खा रहा है
फ़ाइनेंशियल ईयर 26 में फ़ाइनेंस कॉस्ट ₹81 करोड़ रही, जबकि EBIT ₹292 करोड़ था, यानी इंटरेस्ट कवर 3.6 गुना रहा, जिसका मतलब है कि ब्याज़, ऑपरेटिंग प्रॉफ़िट का लगभग 28 प्रतिशत खा जाता है. ऑपरेटिंग प्रॉफ़िट बढ़ने के बावजूद रिटर्न ऑन इक्विटी 33.5 से घटकर 28.8 प्रतिशत पर आ गया, क्योंकि उधार से बढ़ा हुआ कैपिटल बेस, कमाई से कहीं ज़्यादा तेज़ी से बढ़ा.
#4 IPO ग्रोथ ख़रीदने से ज़्यादा क़र्ज़ चुकाने के काम आएगा
₹400 करोड़ के फ़्रेश इश्यू में से ₹208 करोड़ मौजूदा क़र्ज़ चुकाने में जाएगा, ₹167 करोड़ से फ़ाइनेंशियल ईयर 27 में 85 नई मशीनें ख़रीदी जाएंगी और बाक़ी रक़म सामान्य कॉरपोरेट ज़रूरतों के लिए है. मशीनरी का यह आंकड़ा वेंडर कोटेशन पर आधारित है, साइन किए गए ऑर्डर पर नहीं. यह चुकौती क़र्ज़ के ढेर में मुश्किल से ही कमी लाएगी. अप्रैल के अंत में ₹1,631 करोड़ के उधार में से ₹208 करोड़ चुकाने के बाद भी क़रीब ₹1,423 करोड़ का क़र्ज़ बाक़ी रहेगा, जो फ़ाइनेंशियल ईयर 26 के साल के अंत के स्तर से लगभग 27 प्रतिशत ज़्यादा है. कंपनी ख़ुद यह भी साफ़ कहती है कि हर नए कॉन्ट्रैक्ट के लिए उसे दोबारा फ्लीट बढ़ाना पड़ेगा.
Caliber Mining and Logistics IPO का ब्यौरा
| कुल IPO साइज़ (₹ करोड़) | 450 |
| ऑफ़र फ़ॉर सेल (₹ करोड़) | 50 |
| फ़्रेश इश्यू (₹ करोड़) | 400 |
| प्राइस बैंड (₹) | 402-424 |
| सब्सक्रिप्शन तारीख़ें | 17 जुलाई - 21 जुलाई, 2026 |
| इश्यू का मक़सद | उधार चुकाना या प्री-पेमेंट, मशीनरी के लिए कैपिटल एक्सपेंडिचर, और जनरल कॉरपोरेट ज़रूरतें |
IPO के बाद
| मार्केट-कैप (₹ करोड़) | 2,772 |
| नेट वर्थ (₹ करोड़) | 1,048 |
| प्रमोटर होल्डिंग (%) | 74 |
| प्राइस/अर्निंग्स रेशियो (P/E) | 16.9 |
| प्राइस/बुक रेशियो (P/B) | 2.6 |
फ़ाइनेंशियल हिस्ट्री
| फ़ाइनेंशियल हिस्ट्री | 2 साल CAGR (%) | FY26 | FY25 | FY24 |
|---|---|---|---|---|
| रेवेन्यू (₹ करोड़) | 32.7 | 1,678 | 1,430 | 953 |
| EBIT (₹ करोड़) | 30.6 | 292 | 246 | 171 |
| PAT (₹ करोड़) | 30.6 | 164 | 132 | 96 |
| नेट वर्थ (₹ करोड़) | 47.9 | 648 | 489 | 296 |
| कुल क़र्ज़ (₹ करोड़) | - | 1,120 | 754 | 840 |
| कैश फ़्लो फ़्रॉम ऑपरेशंस (₹ करोड़) | - | 411 | 278 | 48 |
| साल के अंत में कैश (₹ करोड़) | - | 7.4 | 2.9 | 3.4 |
| EBIT का मतलब है ब्याज़ और टैक्स से पहले की कमाई PAT का मतलब है टैक्स के बाद का मुनाफ़ा |
||||
मुख्य फ़ाइनेंशियल्स
| मुख्य फ़ाइनेंशियल्स | 3 साल का औसत (%) | FY26 | FY25 | FY24 |
|---|---|---|---|---|
| ROE (%) | 31.6 | 28.8 | 33.5 | 32.4 |
| ROCE (%) | 18.4 | 19.4 | 20.7 | 15.1 |
| EBIT मार्जिन (%) | - | 17.4 | 17.2 | 18 |
| डेट-टू-इक्विटी (गुना) | - | 1.7 | 1.5 | 2.8 |
| EBIT का मतलब है ब्याज़ और टैक्स से पहले की कमाई PAT का मतलब है टैक्स के बाद का मुनाफ़ा |
||||
आप असल में क्या ख़रीद रहे हैं
फ़ाइनेंशियल ईयर 26 की कमाई के 17 गुने पर, यह क़ीमत 33 प्रतिशत की दर से रेवेन्यू बढ़ाने वाली कंपनी के लिए वाजिब है. निवेशक तक़रीबन उतना ही चुका रहा है जितनी ग्रोथ हुई है और बदले में एक अच्छी तरह चलाई जा रही कंपनी वाजिब रेट पर मिल रही है. हालांकि, यह क़ीमत लीवरेज के लिए कोई छूट नहीं देती, यानी 1.7 गुना और बढ़ता हुआ डेट-टू-इक्विटी, ऑपरेटिंग प्रॉफ़िट का 28 प्रतिशत खा जाने वाला ब्याज़ और सिर्फ़ ₹7 करोड़ का कैश बैलेंस. IPO से क़र्ज़ चुकाने के बाद भी, उधार फ़ाइनेंशियल ईयर 26 के साल के अंत के स्तर से काफ़ी ऊपर रहेगा और अगला कॉन्ट्रैक्ट जीतने पर नई मशीनों के लिए फिर नया क़र्ज़ लेना पड़ेगा.
हमारी राय यह है कि इस मामले में सब्सक्राइब करने से बेहतर है इंतज़ार करना. बैंड के ऊपरी छोर पर सब्सक्राइब करने वाला निवेशक, एक वाजिब क़ीमत के बदले एक रीफ़ाइनेंसिंग साइकिल का जोख़िम भी अपने ऊपर ले लेता है और इसमें डाउनसाइड उसी एक स्थिति में सिमटा है जो सबसे मायने रखती है, यानी कोई री-टेंडर हार जाना या किसी मेगा प्रोजेक्ट का देरी से आना, वह भी तब जब बैलेंस शीट पहले से ही दबाव में हो.
Caliber को वॉचलिस्ट पर रखने लायक़ कंपनी माना जा सकता है. जो सबूत इस राय को बदल सकते हैं, वे साफ़ और नापने लायक़ हैं, जैसे कोई ऐसा साल जिसमें ऑपरेटिंग कैश कैपेक्स को पूरी तरह कवर कर ले, इंटरेस्ट कवर का दोबारा पांच गुने से ऊपर जाना, या डेट-टू-इक्विटी का एक गुने की तरफ़ आना. जो निवेशक इनमें से किसी संकेत का इंतज़ार करता है, वह मुमकिन लिस्टिंग गेन छोड़ देता है, लेकिन साथ ही अपनी पूंजी को उस इकलौते नतीजे से भी बचाकर रखता है जो यहां असली और स्थायी नुक़सान पहुंचा सकता है.
यह भी पढ़ेंः महंगे बाज़ार में भी खोज रहे हैं दमदार शेयर, तो ऐसे करें ख़रीदारी
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार





 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


