



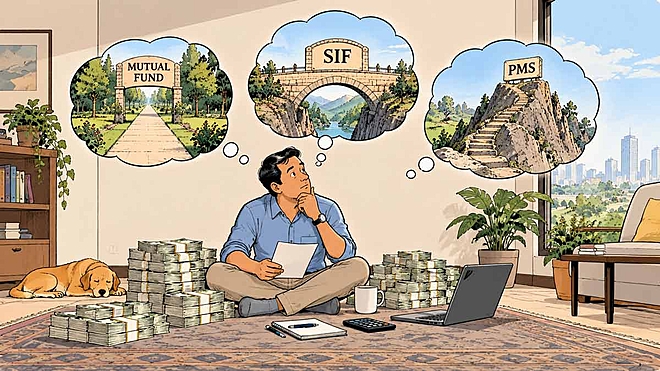
 Sakshi/AI-Generated Image
सारांशः भारत की सबसे नई फ़ंड कैटेगरी, SIF, तेज़ी से बढ़ी है. इसमें ₹22,000 करोड़ से ज़्यादा आ चुके हैं. सवाल यह है कि क्या आपका पैसा यहां जाना चाहिए? यह लेख बताता है कि SIF क्या है, ₹10 लाख की शर्त का वो हिस्सा जो कोई नहीं बताता, टैक्स का असली फ़ायदा और वो तीन सवाल जो पैसा लगाने से पहले पूछने चाहिए.
भारत की सबसे नई फ़ंड कैटेगरी तेज़ी से बढ़ी है. SIF (स्पेशलाइज़्ड इन्वेस्टमेंट फ़ंड). 1 अप्रैल 2025 को इसका स्ट्रक्चर लागू होने के बाद से अब तक इसमें ₹22,000 करोड़ से ज़्यादा आ चुके हैं. रिटर्न ने भी इसमें मदद की है. इस कैटेगरी की कुछ स्ट्रैटेजी ने पिछले छह महीनों में अच्छा-ख़ासा रिटर्न दिया है.
तो सवाल जायज़ है. क्या आपका कुछ पैसा यहां जाना चाहिए?
ईमानदार जवाब इस बात पर टिका है कि आप इससे क्या काम कराना चाहते हैं. ज़्यादातर निवेशकों के लिए वो जवाब है "नहीं", या फिर "ज़्यादा से ज़्यादा एक छोटा हिस्सा".
SIF असल में क्या है
SIF एक ऐसा फ़ंड है जो SEBI के नियमों के तहत चलता है, और म्यूचुअल फ़ंड व PMS के बीच की ख़ाली जगह भरता है.
वो जगह असल में ख़ाली थी. नीचे की टेबल देखिए, तो साफ़ हो जाएगा कि SIF कहां बैठता है.
|
|
म्यूचुअल फ़ंड | SIF | PMS | कैटेगरी III AIF |
|---|---|---|---|---|
| कम से कम निवेश | ₹ 500 | ₹10 लाख | ₹50 लाख | ₹1 करोड़ |
| शॉर्ट पोज़िशन | सिर्फ़ हेजिंग के लिए | 25% तक | नहीं | हां |
| शेयर किसके नाम पर | फ़ंड के | फ़ंड के | आपके डीमैट में | फ़ंड के |
| टैक्स कब लगेगा | पैसा निकालने पर | पैसा निकालने पर | हर सौदे पर, उसी साल | फ़ंड के स्तर पर ही |
| नियम किसके | म्यूचुअल फ़ंड के | म्यूचुअल फ़ंड के | PMS के अलग नियम | AIF के अलग नियम |
यानी बहुत से निवेशक म्यूचुअल फ़ंड और PMS के बीच फंसे हुए थे. उनके पास ₹50 लाख नहीं थे, पर वो सादे म्यूचुअल फ़ंड से आगे कुछ चाहते थे.
SIF जो नई चीज़ जोड़ता है, वो है फ़ंड मैनेजर को मिली छूट. वो डेरिवेटिव के ज़रिए शॉर्ट पोज़िशन ले सकता है, यानी गिरते बाज़ार पर भी दांव लगा सकता है. वो एक एसेट क्लास से दूसरी में तेज़ी से पैसा घुमा सकता है. और वो ऐसी स्ट्रैटेजी भी चला सकता है, जो पहले तक सिर्फ़ हेज फ़ंड चलाते थे.
पर सबसे अहम बात यह है कि यह सब म्यूचुअल फ़ंड के नियमों के अंदर होता है. यानी स्ट्रैटेजी बोल्ड हैं, पर जानकारी देने और निगरानी के वही मानक लागू हैं जो म्यूचुअल फ़ंड पर हैं. यही इस कैटेगरी की सबसे मज़बूत बुनियाद है.
₹10 लाख का नियम, और उसका वो हिस्सा जो कोई नहीं बताता
कम से कम ₹10 लाख लगाने होते हैं. पर यह हर स्कीम पर नहीं, आपके PAN के स्तर पर गिना जाता है, यानी एक ही फ़ंड हाउस की सभी SIF स्ट्रैटेजी को मिलाकर.
मतलब आप एक स्ट्रैटेजी में ₹6 लाख और दूसरी में ₹4 लाख लगा दें, तो शर्त पूरी हो जाती है. और एक्रेडिटेड इन्वेस्टर पर यह शर्त लागू नहीं होती, यानी उन बड़े निवेशकों पर जिन्हें SEBI ने अलग से मान्यता दी है.
पर यह सिर्फ़ अंदर आने का दरवाज़ा नहीं है. आपकी कुल रक़म ₹10 लाख से ऊपर बनी भी रहनी चाहिए.
अगर आपने ख़ुद पैसा निकालकर उसे इस लिमिट से नीचे कर दिया, तो उस फ़ंड हाउस की सभी स्ट्रैटेजी में आपकी यूनिट फ़्रीज़ हो सकती हैं और उसे ठीक करने के लिए एक मौक़ा मिलता है.
और अगर सिर्फ़ बाज़ार गिरने से आपकी रक़म उस लकीर के नीचे चली गई, तो आपके पास एक ही रास्ता बचता है. आप बाक़ी पूरी रक़म एक साथ निकाल सकते हैं, उसका कोई हिस्सा नहीं.
यह पैसा फंसने वाली शर्त है, और इसे पहले समझ लेना चाहिए, बाद में नहीं.
यह भी पढ़ें: AIF vs Mutual Fund: आपके निवेश के लिए कौन सही?
कौन सी स्ट्रैटेजी क्या कर सकती है
तीन एसेट क्लास में सात तरह की स्ट्रैटेजी को इजाज़त है. इक्विटी वाली तीन का हिसाब यह है.
| स्ट्रैटेजी | कम से कम कितना कहां | शॉर्ट की लिमिट | असल में क्या है |
|---|---|---|---|
| इक्विटी लॉन्ग-शॉर्ट | 80% इक्विटी में | 25% | सबसे सीधी लॉन्ग-शॉर्ट स्ट्रैटेजी |
| इक्विटी एक्स-टॉप 100 लॉन्ग-शॉर्ट | 65% टॉप 100 से बाहर के शेयरों में | 25% | मिड और स्मॉल-कैप का शिकार, उतार-चढ़ाव भी उसी हिसाब से |
| सेक्टर रोटेशन लॉन्ग-शॉर्ट | 80% इक्विटी में, सिर्फ़ 4 सेक्टर तक | 25% | डिज़ाइन से ही एक जगह केंद्रित |
शॉर्ट की लिमिट का मतलब है, बिना हेज वाली शॉर्ट पोज़िशन.
इनके अलावा दो डेट स्ट्रैटेजी हैं और दो हाइब्रिड, जो हालात बदलने पर एक एसेट क्लास से दूसरी में जा सकती हैं.
अब यह भी समझ लीजिए कि "25% शॉर्ट" का मतलब क्या है. ये बेलगाम हेज फ़ंड नहीं हैं. एक SIF बाज़ार के उलट थोड़ा झुक सकता है, पर पूरा पोर्टफ़ोलियो बाज़ार के ख़िलाफ़ दांव पर नहीं लगा सकता.
और एक बात. SEBI ने एक फ़ंड हाउस को हर कैटेगरी में सिर्फ़ एक ही स्ट्रैटेजी चलाने की इजाज़त दी है, ताकि बाज़ार में भीड़ न लगे. इसका मतलब यह भी है कि आपके सामने विकल्प कम रहेंगे.
असली फ़ायदा यहां है: टैक्स
इसके पक्ष में सबसे मज़बूत बात कोई मार्केटिंग नहीं, बल्कि इसका स्ट्रक्चर है.
ऊपर की टेबल में आपने देखा होगा कि PMS में शेयर आपके ही डीमैट अकाउंट में पड़े होते हैं. इसका नतीजा यह होता है कि फ़ंड मैनेजर जो भी सौदा करता है, वो आपके लिए एक टैक्स वाला मौक़ा बन जाता है. हर साल टैक्स कटता रहता है, और हिसाब भी उलझा रहता है.
SIF में यह ख़रीद-बिक्री फ़ंड के अंदर होती है. आप पर टैक्स तभी लगता है जब आप पैसा निकालते हैं. यानी आपका पैसा उस सालाना कटौती के बिना बढ़ता रहता है.
कैटेगरी III AIF से तुलना करें, तो फ़र्क़ और साफ़ हो जाता है. वहां टैक्स फ़ंड के स्तर पर ही लग जाता है, वो भी लगभग सबसे ऊंची दर से. जबकि SIF पर फ़ंड के स्तर पर कोई टैक्स नहीं लगता.
पर एक बात साफ़ रखिए. टैक्स की दर SIF के नाम से तय नहीं होती, वो उसके असल पोर्टफ़ोलियो से तय होती है. इक्विटी वाली स्ट्रैटेजी पर इक्विटी वाला टैक्स लगता है, यानी एक साल से ज़्यादा के मुनाफ़े पर ₹1.25 लाख की छूट के बाद 12.5%, और एक साल से कम पर 20%. और डेट वाली स्ट्रैटेजी पर आपके स्लैब की दर से.
और अब असली सवाल: यह आपके पोर्टफ़ोलियो में कहां बैठेगा
यहीं उत्साह और समझदारी, दोनों के रास्ते अलग हो जाते हैं.
SIF आपके म्यूचुअल फ़ंड पोर्टफ़ोलियो की जगह लेने के लिए नहीं बना है. यह उसके साथ जुड़ने वाली एक अलग चीज़ है. और पूछने लायक़ सवाल सिर्फ़ एक है, कि यह आपके पोर्टफ़ोलियो में वो चीज़ जोड़ता है या नहीं, जो उसमें अब तक नहीं है.
और ₹10 लाख की वो शर्त इस बात को एकदम ठोस बना देती है.
अगर ₹10 लाख आपकी कुल निवेश लायक़ रक़म का एक बड़ा हिस्सा है, तो बात अपने आप साफ़ है. यह आपके लिए कोई छोटा हिस्सा नहीं रह जाएगा, वो आपका मुख्य निवेश बन जाएगा. और वो भी एक ऐसी कैटेगरी में, जिसका कोई लंबा रिकॉर्ड ही नहीं है.
अकेली यह एक बात, बहुत से निवेशकों को इस कैटेगरी से बाहर कर देती है.
पैसा लगाने से पहले 3 सवाल
रिकॉर्ड असल में कितना लंबा है?
यह कैटेगरी मुश्किल से डेढ़ साल पुरानी है और ज़्यादातर स्ट्रैटेजी उससे भी नई हैं. यानी अब तक कोई भी SIF एक पूरे बाज़ार चक्र से नहीं गुज़रा है, और किसी ने लंबी मंदी नहीं देखी है.
और यहीं असली बात है. लॉन्ग-शॉर्ट स्ट्रैटेजी का पूरा वादा ही यह है कि बाज़ार गिरने पर वो आपको सहारा देगी. पर वो सहारा काम करता है या नहीं, यह तो गिरावट में ही पता चलेगा. छह महीने के रिटर्न पर इनका फ़ैसला करना, उस छतरी को परखने जैसा है जिसने बारिश ही न देखी हो.
क्या आपको पता है कि जोखिम कहां है?
जब कोई फ़ंड एसेट क्लास बदलता रहता है और डेरिवेटिव में पोज़िशन लेता है, तो उसका जोखिम सीधी लकीर में नहीं चलता. यानी ऐसे जोखिम, जो आम रिटर्न के आंकड़ों में दिखते ही नहीं.
कोई फ़ंड अपने रिटर्न चार्ट पर एकदम चिकना दिख सकता है, जबकि अंदर उसकी पोज़िशन ऐसी हो जो दबाव पड़ने पर बिल्कुल अलग बर्ताव करे.
वो 2% आपको क्या दे रहा है?
इन स्ट्रैटेजी का एक्सपेंस रेशियो 2% के आसपास रहता है. यह किसी इंडेक्स फ़ंड से कई गुना है, और कई एक्टिव इक्विटी फ़ंड से भी ज़्यादा.
इतना चुकाना तभी सही है, जब वो स्ट्रैटेजी फ़ीस के बाद भी कुछ जोड़े, और हर तरह के हालात में जोड़े. जिस फ़ंड के पास कुछ महीनों का ही रिकॉर्ड है, उसने यह साबित नहीं किया.
और अगर आगे बढ़ना ही है, तो परखिए कैसे
सबसे आम ग़लती सबसे सीधी होती है. लोग वो फ़ंड चुन लेते हैं जिसका हाल का रिटर्न सबसे ज़्यादा है. पर छोटे रिकॉर्ड और टेढ़े जोखिम के साथ, हाल का रिटर्न फ़ंड चुनने का लगभग बेकार पैमाना है.
इसकी जगह ये चीज़ें देखिए:
- रोलिंग रिटर्न, न कि एक तारीख़ से दूसरी तारीख़ तक का रिटर्न. इससे पता चलता है कि प्रदर्शन लगातार रहा, या बस एक अच्छी खिड़की मिल गई थी.
- मैक्सिमम ड्रॉडाउन, यानी वो सबसे बुरी गिरावट जो उस फ़ंड ने अपने ऊंचे स्तर से झेली है.
- डाउनसाइड कैप्चर, यानी बाज़ार गिरने पर उस स्ट्रैटेजी ने कितनी गिरावट अपने ऊपर ली. लॉन्ग-शॉर्ट का पूरा मक़सद ही यही है.
- शार्प और सॉर्टिनो रेशियो, यानी जोखिम के हिसाब से मिला रिटर्न.
- और पैसा निकालने की शर्तें व एग्ज़िट लोड. कुछ स्ट्रैटेजी में पैसा रोज़ नहीं, एक तय अंतर पर ही निकल पाता है.
इन सबके पीछे बात एक ही है. यहां सबसे अच्छा फ़ंड वो नहीं है जिसका नंबर सबसे बड़ा है. सबसे अच्छा वो है जो लगातार देता रहे, और गिरावट को संभाल ले.
और स्ट्रैटेजी चुनने पर एक काम की बात. अगर आप पहली बार इसमें आ रहे हैं, तो कोई डायवर्सिफ़ाइड या एसेट एलोकेशन वाली स्ट्रैटेजी समझने में आसान रहती है, क्योंकि उसमें पैसा एक जगह केंद्रित नहीं रहता. वहीं एग्रेसिव लॉन्ग-शॉर्ट स्ट्रैटेजी के लिए यह जानना ज़रूरी है कि एक हेज की हुई स्ट्रैटेजी, तेज़ी से चढ़ते बाज़ार में आमतौर पर पीछे रह जाएगी. और ठीक वही वक़्त होता है जब निवेशक का मन उसे छोड़ने को सबसे ज़्यादा करता है.
आख़िरी बात
SIF एक अच्छी बनी और ठीक से नियमों में बंधी चीज़ है, जो एक असली ख़ाली जगह भर रही है. और ज़्यादा सौदों वाली स्ट्रैटेजी के लिए इसका टैक्स वाला फ़ायदा भी असली है.
पर जो बात सबसे ज़्यादा मायने रखती है, वही अभी साबित नहीं हुई. यानी यह कि बाज़ार गिरने पर ये फ़ंड आपको बचाते हैं या नहीं.
और जब तक इनमें से किसी ने वो इम्तिहान नहीं दिया, तब तक समझदारी इसी में है कि आप नज़र रखिए, पर पैसा न लगाइए. पहले अपना मुख्य पोर्टफ़ोलियो बनाइए, और इस कैटेगरी को अपना रिकॉर्ड कमाने दीजिए.
यह भी पढ़ें: शॉर्ट-टर्म निवेशक हैं? जानिए, SIF से आपको क्यों दूर रहना चाहिए
ये लेख पहली बार सितंबर 09, 2026 को पब्लिश हुआ.
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार


 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


