


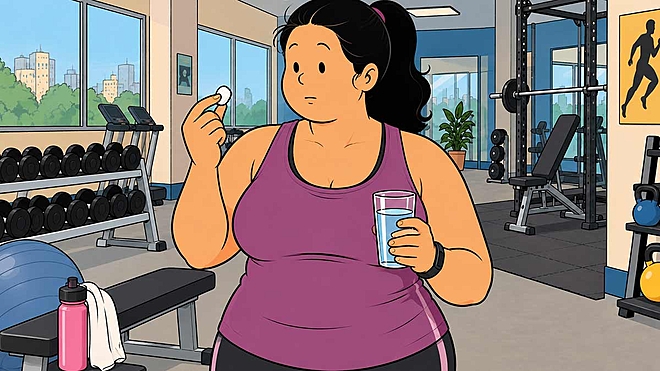
 Anand Kumar/AI-Generated Image
सारांशः OneSource Specialty Pharma की मार्केट वैल्यू क़रीब ₹17,700 करोड़ है, जबकि पिछले साल उसका रेवेन्यू सिर्फ़ ₹1,400 करोड़ के आसपास था और वो घाटे में चल रही है. बाज़ार उसे आज की अर्निंग्स पर नहीं, बल्कि FY28 के एक वादे पर उसकी क़ीमत लगा रहा है. यह स्टोरी उस वादे को परखती है.
OneSource Specialty Pharma दूसरी कंपनियों के लिए दवाएं बनाती है और बाज़ार में उसकी क़ीमत क़रीब ₹17,700 करोड़ है. पर पिछले साल उसका रेवेन्यू क़रीब ₹1,400 करोड़ ही था और वो लगातार घाटे में चल रही है.
यानी बाज़ार आज की अर्निंग्स पर नहीं, बल्कि वो उस वादे पर उसकी क़ीमत लगा रहा है, जो मैनेजमेंट के मुताबिक़ FY28 में पूरा हो सकता है.
वो वादा बड़ा है. मैनेजमेंट अपना रेवेन्यू लगभग तीन गुना करना चाहता है. इसके लिए वो दुनिया भर में जारी इस होड़ पर सवार है कि ओज़ेम्पिक जैसी वज़न घटाने वाली दवाओं के सस्ते, जेनेरिक रूप बनाए जाएं. कंपनी का कहना है कि मांग पहले ही उसकी पेन (इंजेक्शन जैसा दिखने वाला इंस्ट्रुमेंट) बनाने की क्षमता से आगे निकल चुकी है.
तो पूरा मामला एक सीधे सवाल पर आ जाता है. क्या वो डिमांड इतनी असली है और इतनी जल्दी पूरी हो जाएगी कि OneSource ने जो फ़ैक्ट्री पहले से बना ली है, वो भर जाए?
यह कंपनी कहां से आई
OneSource को समझने के लिए Strides Pharma से शुरुआत कीजिए. उसने 30 साल में एक बड़ा सॉफ़्टजेल कारोबार खड़ा किया था. सॉफ़्टजेल यानी वो नरम, सील बंद कैप्सूल जिनमें तरल दवा भरी रहती है.
फिर अप्रैल 2024 से लागू हुए एक डीमर्जर में उसने यह कारोबार अलग कर दिया और उसे अपने इंजेक्टेबल व बायोफ़ार्मा वाले हिस्सों के साथ मिलाकर OneSource बना दी. यह एक CDMO यानी ऐसी कंपनी है जो अपनी दवाएं बेचने के बजाय दूसरी दवा कंपनियों के लिए दवाएं बनाती है.
उस डीमर्जर ने दो निशान छोड़े. पहला, इसने खातों पर हर साल क़रीब ₹176 करोड़ का अमॉर्टाइज़ेशन डाल दिया. यह एक ऐसा ख़र्च है जो जेब से नहीं जाता, पर खातों में मुनाफ़े को नीचे खींचता रहता है.
और दूसरा, इसके साथ क़रीब ₹1,917 करोड़ का पुराना जमा घाटा भी चला आया. यह आगे काम आएगा, क्योंकि इससे आने वाले मुनाफ़े पर टैक्स बचेगा.
यह कंपनी बनाती क्या है
OneSource का जमा हुआ कारोबार दो चीज़ों पर टिका है, सॉफ़्टजेल कैप्सूल और स्टेराइल इंजेक्टेबल. ये अस्पतालों और गंभीर इलाज में काम आने वाली दवाओं में लगते हैं. दोनों मिलकर सालाना क़रीब ₹1,000 करोड़ बनाते हैं और यही उसका टिकाऊ आधार है, जो कैश देता रहता है. वहीं, बायोलॉजिक्स, जो ज़िंदा कोशिकाओं से बनती हैं, वो उसका सबसे छोटा और सबसे नया कारोबार है.
पर बढ़त की कहानी ड्रग-डिवाइस कॉम्बिनेशन, यानी DDC में है. इसमें दवा और उसे शरीर तक पहुंचाने वाला उपकरण, दोनों एक ही चीज़ के तौर पर बनते हैं. जैसे वो पेन, जिससे मरीज़ ख़ुद अपना इंजेक्शन लगा लेता है.
OneSource पहले से सेमाग्लूटाइड के पेन बनाती है, जो डायबिटीज़ और वज़न घटाने, दोनों में इस्तेमाल होती है. और वो टिरज़ेपटाइड के लिए भी तैयारी कर रही है, जो उसी तरह की एक और दवा है.
OneSource का लक्ष्य FY28 में क़रीब ₹3,800 करोड़ का रेवेन्यू है. इसमें उसके मौजूदा कारोबार क़रीब ₹1,000 करोड़ देंगे और बाक़ी लगभग पूरा DDC से आएगा.
यानी अगले दो साल इसी बात पर टिके हैं कि यह नया कारोबार कितनी तेज़ी से बढ़ता है. और वो भी तब, जब उसकी दवाओं और ग्राहकों का दायरा अभी सीमित ही है.
|
मेट्रिक (₹ करोड़)
|
FY25 | FY26 | FY28 का गाइडेंस |
|---|---|---|---|
| कुल रेवेन्यू | 1,445 | 1,422 | 3,800 |
| DDC रेवेन्यू* | 380 | — | 2,900 |
| बेस कारोबार का रेवेन्यू | 1,065 | — | 950-1,000 |
| DDC कार्ट्रिज (करोड़ यूनिट) | 4 | 4 | 22 |
| सॉफ़्टजेल कैप्सूल (अरब यूनिट) | 2.4 | 2.4 | 4 |
| स्टेराइल इंजेक्टेबल (करोड़ यूनिट) | 3.8 | 3.8 | 5 |
| EBITDA मार्जिन (%) | 32.3 | 21.4 | 40 |
| एडजस्टेड PAT | 231 | 74 | 1,100 (अनुमानित) |
*FY25 का आंकड़ा डेवलपमेंट फ़ीस जुड़ने से ऊंचा रहा. FY26 का DDC रेवेन्यू बताया नहीं गया, जिससे FY27 ही कमर्शियल DDC रेवेन्यू का पहला असली साल बनता है.
एडजस्टेड PAT = दिखाया गया PAT + इंटैंजिबल का अमॉर्टाइज़ेशन + एक-बार वाली चीज़ें. FY28 के लिए इसमें डेप्रिसिएशन व अमॉर्टाइज़ेशन ₹320 करोड़ और ब्याज ₹100 करोड़ माना गया है.
अब तक उसने बनाया क्या है
ख़र्च काफ़ी हद तक हो चुका है. OneSource ने क़रीब ₹950 करोड़ के कैपेक्स का ऐलान किया था, जो लगभग पूरा ड्रग-डिवाइस और इंजेक्टेबल लाइनों पर लगना था. और उसमें से 80% पहले ही ख़र्च हो चुका है.
इसका सबसे अहम हिस्सा DDC कार्ट्रिज की क्षमता है. कार्ट्रिज वो पहले से भरे हुए डिब्बे होते हैं, जो इंजेक्शन पेन के अंदर लगते हैं. OneSource इसे सालाना 4 करोड़ यूनिट से बढ़ाकर FY28 तक 22 करोड़ यूनिट कर रही है और उसकी पहली लाइन पहले से चल भी रही है.
ग्राहक भी कुछ हद तक आ चुके हैं. OneSource के पास 75 से ज़्यादा फ़ार्मा ग्राहक हैं और 50 से ज़्यादा ड्रग-डिवाइस प्रोजेक्ट हैं. भारत में जेनेरिक सेमाग्लूटाइड पेन के 21 ब्रांड हैं और उनमें से 10 को वही सप्लाई करती है.
ग्राहकों ने उसे क़रीब ₹230 करोड़ का एडवांस भी दिया है और नई लाइनें लगाने में पैसा लगाकर मदद भी की है. और 8 से 9 साझेदार सेमाग्लूटाइड उतारने की तैयारी में हैं, क्योंकि पेटेंट ख़त्म हो रहे हैं.
यानी पाइपलाइन असली है. पर उसका ज़्यादातर हिस्सा अभी बिक्री में बदला नहीं है.
और यह रफ़्तार पहले ही लड़खड़ा चुकी है
उसके सबसे बड़े ग्राहक Dr Reddy's ने भारत और कनाडा में जेनेरिक सेमाग्लूटाइड उतारी और उसे बनाने वाली OneSource ही थी.
पर FY26 में कनाडा वाला लॉन्च अटक गया. वहां के नियामकों ने उस साझेदार के अपने काग़ज़ात पर सवाल उठाए और OneSource को सप्लाई टालनी पड़ी. फिर जुलाई में सप्लाई दोबारा रुकी, और इस बार वजह थी दवा के असली तत्व (active ingredient) की क्वालिटी. वो तत्व ग्राहक ख़ुद ख़रीदते और तय करते हैं, OneSource नहीं.
इनमें से कोई भी OneSource के प्लांट की ग़लती नहीं थी. फिर भी दोनों का असर उसके आंकड़ों पर पड़ा. बिक्री एक जगह टिकी रही, फिर भी FY26 में उसका EBITDA मार्जिन गिरकर क़रीब 21% रह गया. फिर FY27 की पहली तिमाही में वो क़रीब 27% पर लौटा.
किसी भी CDMO के लिए यही कड़वा सच है. उसका रेवेन्यू दूसरों की मंज़ूरियों पर टिका होता है, चाहे उसका अपना काम बेदाग़ हो.
तो क्या यह लक्ष्य ज़्यादा बड़ा है?
FY28 का फ़ैसला दो सवालों पर होगा. क्षमता पूरी है या नहीं और वो वक़्त पर भर पाएगी या नहीं.
पहला सवाल तो तय हो चुका है. पुराने निवेश और नए कैपेक्स को मिलाकर OneSource के पास क़रीब ₹3,300 करोड़ की संपत्ति होगी. यह उस लक्ष्य के लिए काफ़ी है और इसके लिए एक और प्लांट लगाने की ज़रूरत नहीं पड़ेगी.
यानी क्षमता कोई अड़चन नहीं है. अड़चन उसे भरने में है. उसके लिए तीन चीज़ों का एक साथ बैठना ज़रूरी है.
पहली, कारोबार का मेल बदलना होगा. सिर्फ़ बढ़ना काफ़ी नहीं. आज DDC का ज़्यादातर रेवेन्यू डेवलपमेंट के काम से आता है, यानी फ़ॉर्मुलेशन, जांच-परख और तकनीक सौंपने की फ़ीस. FY28 तक उसे कमर्शियल मैन्युफ़ैक्चरिंग की तरफ़ जाना होगा, यानी दवा भरना, उपकरण जोड़ना और तैयार माल की पैकिंग.
और वो 22 करोड़ कार्ट्रिज का आंकड़ा भी वो नहीं है जो बिल में चढ़ेगा. असली मात्रा इस बात पर टिकी है कि बैच कितने बड़े बनते हैं, स्टेराइल दिन कितने मिलते हैं और लाइनों पर डेवलपमेंट वाले बैच चल रहे हैं या कमर्शियल.
दूसरी, इसका दायरा पेन से कहीं बड़ा है, और इसके दो पहलू हैं. DDC में एक दर्जन तरह के उपकरण आते हैं, प्री-फ़िल्ड सिरिंज से लेकर ऑटोइंजेक्टर तक, और उसके 20 से ज़्यादा ग्राहक हैं.
पर नज़दीकी बढ़त अब भी ज़्यादातर वज़न घटाने वाली दवाओं पर ही टिकी है. कमर्शियल बिक्री सिर्फ़ भारत और कनाडा तक है, क्योंकि अमेरिका का बड़ा मौक़ा 2032 के आसपास ही खुलेगा. यानी पाइपलाइन चौड़ी है, पर रेवेन्यू एक ही तरफ़ झुका हुआ है.
और तीसरी, जो 40% का मार्जिन लक्ष्य रखा गया है, वो प्लांट के पूरा चलने पर ही मिलेगा. और उसमें दाम बढ़ाने की गुंजाइश भी कम है. OneSource एक कमर्शियल पेन पर क़रीब ₹150 से ₹160 कमाती है और यह उसे दवा भरने व उससे जुड़े काम के बदले मिलता है.
दवा का दाम वो अपनी लागत पर ही आगे बढ़ा देती है. उसका अपना दाम अक्सर मात्रा के हिसाब से तय होता है या take-or-pay वाले करार पर. असली सवाल यह है कि जब कमर्शियल मात्रा बढ़ेगी, तब यह कमाई टिकी रहेगी या नहीं.
और यह दाम असल में किस चीज़ का है
OneSource का शेयर FY26 के एडजस्टेड मुनाफ़े के क़रीब 240 गुना दाम पर चल रहा है. और उसके FY28 वाले लक्ष्य पर यह गिरकर क़रीब 16 गुना रह जाता है, जो पहली नज़र में सस्ता लगता है.
पर वो 16 गुना यह मानकर चलता है कि DDC पूरी तरह डेवलपमेंट से कमर्शियल मैन्युफ़ैक्चरिंग की तरफ़ चला जाएगा, और नए ग्राहक व नए बाज़ार वक़्त पर आ जाएंगे. और FY26 दिखा चुका है कि यह वक़्त कितनी आसानी से खिसक जाता है.
अब मान लीजिए कि FY28 तक DDC ₹1,500 करोड़ तक पहुंचे, और मौजूदा कारोबार ₹1,000 करोड़ के आसपास टिका रहे. तो कुल रेवेन्यू क़रीब ₹2,500 करोड़ होगा. उस पर 30% मार्जिन लें, और डेप्रिसिएशन व ब्याज घटा दें, तो क़रीब ₹330 करोड़ का मुनाफ़ा बचेगा. और आज के दाम पर वो भी 50 गुना से ज़्यादा ही बैठता है.
तो सवाल यह नहीं है कि OneSource बढ़ सकती है या नहीं. उसके पास क्षमता है, ग्राहक हैं और कमर्शियल कारोबार की शुरुआती पकड़ भी है.
सवाल यह है कि वो कमर्शियल मात्रा इतनी जल्दी आ जाएगी या नहीं, जिससे यह पूरी क्षमता अपनी क़ीमत कमा ले. और अगले दो साल यही बताएंगे कि OneSource ने मांग से पहले बना लिया है या सिर्फ़ कमाई से पहले.
यह भी पढ़ें: Purple Style Labs: कम कस्टमर लेकिन ज़्यादा घाटा, क्या निवेश करना चाहिए?
वैल्यू रिसर्च से पूछें 
 नए एपिसोड हर शुक्रवार





 New Process Alert
 Seems like you've uploaded a wrong QR code. Please upload the QR code downloaded from MF Central platform.


